Hedging znamená otevřít k existující pozici druhý obchod, který se vyvíjí zrcadlově: co jedna strana ztratí, druhá vydělá. Používá ho rafinerie, která si zamyká cenu ropy na tři měsíce dopředu, i obchodník, který nechce přes víkend zavírat pozici.
Je to technika s jasným účelem a s jasnou cenou. Když vám není zřejmé obojí, bývá levnější pozici prostě zavřít – a právě tohle je na hedgingu to nejtěžší rozhodnutí.
Co je to hedging
Nákup nebo prodej derivátů (např. opcí nebo futures) s cílem omezit nebo neutralizovat všechny nebo některé části rizika vlastnictví jiného cenného papíru. To znamená, že k určité otevřené pozici sjednáme na termínovém trhu obchod, jehož zisk nebo ztráta se bude vyvíjet zrcadlově k dané pozici.
Představte si, že jako rafinerie potřebujete za tři měsíce nakoupit větší množství ropy. Vaším cílem není nakoupit co nejlevněji, ale vědět předem, za kolik nakoupíte – rozpočet na příští kvartál se sestavuje z čísel, ne z odhadů. Proto vstoupíte na burze do dlouhé pozice.
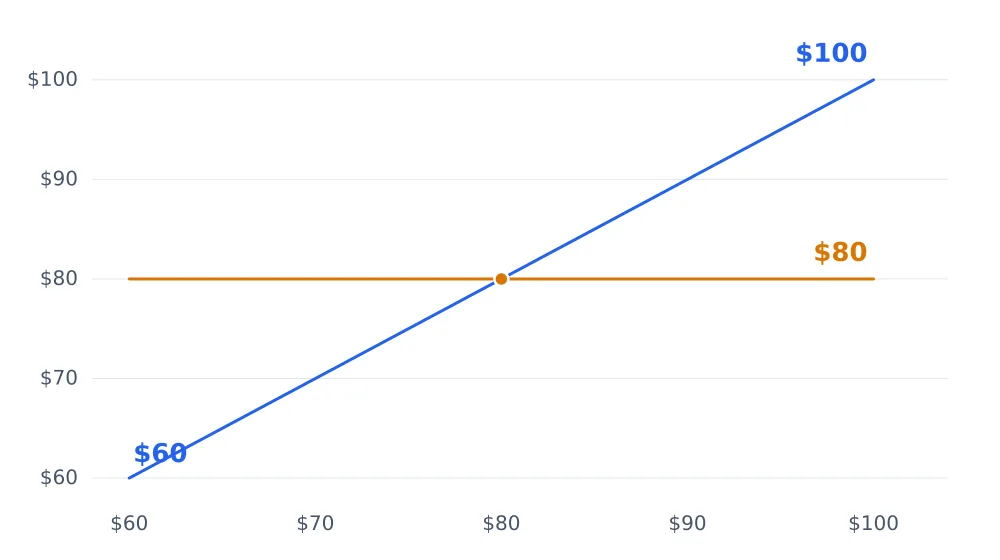
Když cena za tři měsíce vyroste, nakoupíte ropu dráž, ale na burzovní pozici jste vydělali a rozdíl se vyrovná. Když cena klesne, nakoupíte levněji, jenže o ten rozdíl přijdete na burze. V obou případech vám vyjde zhruba ta cena, kterou jste si zamkli. To je celý smysl zajištění: výměnou za jistotu se vzdáváte možnosti, že to dopadne líp. V praxi do toho vstupuje bazické riziko a náklady na roll kontraktu, ale jako příklad to snad bude stačit.
Na grafu je to vidět nejlíp. Modrá čára je cena, kterou by rafinerie za barel zaplatila bez zajištění – kopíruje trh. Oranžová je cena po zajištění na osmdesáti dolarech: ať se trh vyšplhá na stovku, nebo spadne na šedesát, zaplatí se pořád stejně.
Jak jde využít hedgování pozic v obchodování?
Různými způsoby. Nejprve je potřeba říci, že do takové techniky by se měl pouštět jen člověk, který má zkušenosti a ví, co dělá.
Pozice je dlouhodobě na jednom místě – Z nějakého důvodu se kontrakt pohybuje nahoru a dolu třeba o 50 bodů a nemůže se dostat z tohoto kanálu. To je příležitost nastoupit obě pozice a vydělat tak na denních výkyvech na obě strany. Tato technika se používá u trhů, které se pohybují spíše pomaleji a nevykazují velké denní rozpětí.
Chceme krátkodobě zmrazit naše pozice – Věříte, že cena Eura půjde nahoru. Jste v zisku, ale nechcete ho ještě vybírat a v rámci obchodního rozpětí máte nastaven vzdálenější stop-loss. Nechcete přijít o své zisky, ale zároveň věříte, že vyděláte ještě víc. Jedete třeba na dovolenou a týden se nemůžete trhům věnovat. Tak prostě nastoupíte obrácenou pozici a tím ji zmrazíte. Až se vrátíte, musíte vše zanalyzovat. Buď pozice uzavřete tak jak jsou – a zůstáváte v původním zisku, nebo se snažíte dosáhnout lepšího výsledku.
Náhrada příkazu stop-loss – Obdoba předešlého, jen s tím rozdílem, že trh stále sledujete. Protože věříte, že ropa půjde nahoru, zadáváte místo SL obrácenou pozici. Když se trh obrátí proti vám, vyděláváte na jedné pozici, ale druhá vám jde do mínusu. Pointou je strategie, kdy dostanete hedgovanou pozici do plusu a trh se obrátí vaším směrem. Používáme naopak ve volatilních trzích, kde nás běžný SL vyhodí okamžitě z trhu.
Tady je ale potřeba být přesný, protože se to plete i lidem, kteří s tím obchodují roky: zámek ztrátu neomezí, jen ji zafixuje. Rozdíl mezi oběma pozicemi zůstane přesně takový, jaký byl v okamžiku uzamčení, a dál se nemění – jenže z účtu mezitím odtékají swapy z obou nohou a marže zůstává blokovaná. Stop-loss pozici uzavře a peníze uvolní; zámek ne. A pokud kapitál na účtu klesne na polovinu složené marže, broker pozice zavře sám, ať už je zamčeno, nebo ne.
HEDGE je riziková záležitost – používejte opravdu jen, pokud této strategii rozumíte.
A jaké jsou výhody
Když víte, co děláte, dá se zámek použít tam, kde by vás běžný stop-loss vyhodil z trhu – před vyhlášením dat, přes noc nebo přes víkend, kdy trh otevírá gapem a stop-loss se plní za horší cenu, než jste zadali. Pozice zůstává otevřená a vy máte čas rozhodnout se s chladnou hlavou. Krátkodobým výkyvům proti vaší pozici tak zabráníte, aniž byste obchod museli ukončit.
Co ale neplatí, přestože se to na fórech opakuje pořád dokola: že jde o dva kontrakty za cenu jednoho. Jestli broker na uzamčenou pozici drží marži celou, poloviční, nebo žádnou, se liší platformu od platformy – je to jejich obchodní podmínka, ne pravidlo trhu, a patří mezi věci, které si člověk ověří ve specifikaci nástroje dřív, než na tom postaví strategii.
Pzn: Ne všichni brokeři umožňují hedging, zeptejte se nejdříve vašeho brokera, zda vám tuhle techniku obchodování umožní.
Nejde jen o rozmar brokera. V USA je držení protichůdných pozic na retailovém forexu zakázané: pravidlo NFA 2-43(b) platné od roku 2009 nutí obchodníky uzavírat pozice metodou FIFO, tedy v pořadí, v jakém byly otevřeny – americký regulátor tehdy uvedl, že ekonomický přínos takové strategie je minimální, protože se obě transakce navzájem ruší. Platformy s takzvaným netting účtem opačnou pozici z téhož důvodu automaticky započtou proti stávající, místo aby ji vedly vedle ní.
Jaké jsou zápory, rizika a nevýhody
Asi největší nepřítel je jako obvykle psychika. Když víte, proč nastupujete obrácenou pozici a máte plán, je to dobré. Největším problémem je jak postupovat dále, když je vaše hedgeová pozice v předpokládaném zisku (třeba 500 bodů). V jednom případě se odrazí zpět a vy začnete vydělávat i na druhé straně – to byl váš cíl, ale může se taky dále pohybovat proti vám. A tady máte jen dvě možnosti (díky za ně…).
Ukončit vše a získat tak původní výsledek při vstupu do hedge, nebo hedgovat dále. A tady začne pracovat psychika. Nesmíte brát ohled na logický vývoj (cena se již nemůže dostat níže nebo výše, protože je na maximu…), ale prostě nastoupit další obrácenou pozici.
Pokud to nezvládnete, může se stát, že z celé původně ziskové strategie se stane jedna velká ztráta.
A pak jsou tu náklady, které se počítají snadno a přesto se na ně zapomíná. Zámek znamená druhý spread při otevření, druhý spread při zavření a swap ze dvou pozic místo jedné – u měnového páru navíc bývá swap na obou stranách nesymetrický, takže samotné držení zámku obvykle stojí peníze každý den. Pokud pozici zamykáte na týden dovolené, je to zanedbatelné. Pokud na tři měsíce, zaplatíte za nerozhodnost víc, než kolik dělal původní papírový zisk.
Další způsoby, jak zajistit riziko
Zámek na stejném nástroji je jen jedna možnost, a ne vždy ta nejrozumnější. Zajišťovat se dá i způsoby, které mají jasně danou cenu předem.
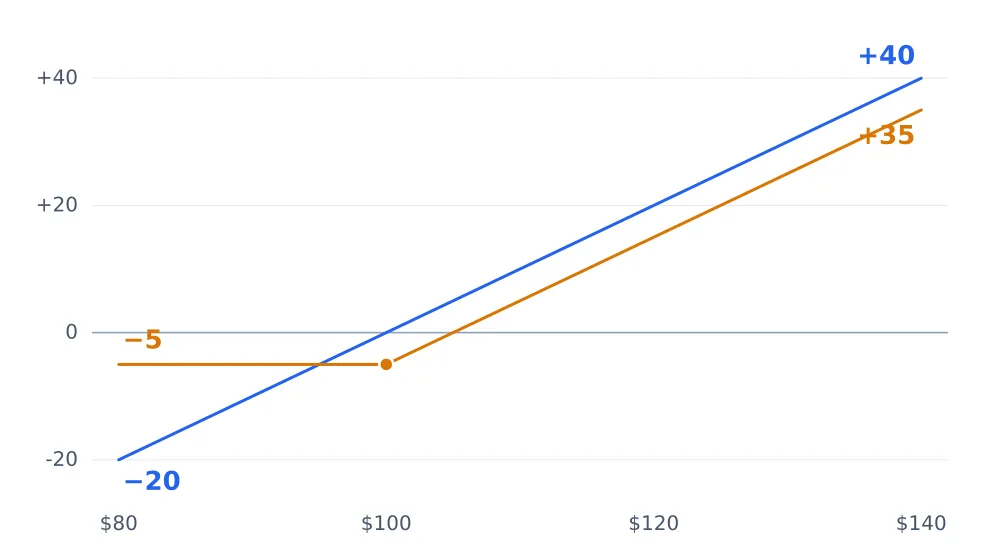
Opcí jako pojistkou. Držíte akcie a bojíte se propadu: koupí prodejní opce (put) si zafixujete cenu, za kterou můžete prodat. Když trh spadne, opce vydělá; když neklesne, propadne bezcenná a vy jste zaplatili prémii – stejně jako u pojistky auta, které nenaboural. Výhoda proti zámku je zásadní: maximální náklad znáte předem a zisková strana zůstává otevřená. Kdo nechce platit prémii z vlastní kapsy, prodá k tomu ještě kupní opci (call) nad trhem a financuje si tím put; tomu se říká collar a cenou je vzdání se růstu nad určitou úroveň.
Modelově: akcie za sto dolarů a k ní prodejní opce se stejnou realizační cenou za prémii pět dolarů. Modrá čára je samotná akcie, oranžová akcie s opcí – dole se ztráta zastaví na zaplacené prémii, nahoře oranžová zaostává právě o těch pět dolarů. To je celá cena pojistky.
Zajištěním měnového rizika. Když Čech kupuje americké akcie, vlastní dvě sázky najednou: na akcii a na dolar. Posílení koruny umí umazat i slušný akciový výnos. Řešení jsou dvě: měnově zajištěná třída fondu nebo ETF (v názvu bývá „EUR hedged“ či „CZK hedged“, zajištění se platí v poplatku), nebo krátká pozice na měnovém páru odpovídající hodnotě portfolia. Pro dlouhodobé investory je první varianta jednodušší, protože se nemusí nic dorovnávat.
Křížovým hedgem přes index. Máte deset amerických akcií a čekáte turbulentní týden. Zavírat všechny je drahé a rozbije to daňové držení; místo toho se otevře krátká pozice na indexu, ke kterému má portfolio nejblíž. Nezajistí to riziko konkrétní firmy – když jedna z nich zklame s výsledky, index vás nezachrání – ale tržní pohyb utlumí. Velikost pozice se odvozuje od hodnoty portfolia, ne od počtu akcií.
Forwardem v podnikání. Původní domov hedgingu není spekulace, ale běžná firma. Dovozce, který za devadesát dní platí fakturu v eurech, si u banky sjedná forward na pevný kurz a cenu zboží si tím zafixuje v den, kdy uzavírá kontrakt s odběratelem. Exportér dělá totéž obráceně. Nic se nespekuluje, jen se z rozpočtu odstraňuje jedna neznámá.
Futures u komodit. Zemědělec prodá kontrakt na pšenici ještě před žněmi, letecká společnost nakoupí kontrakty na palivo na rok dopředu. Platí tu úplně stejná logika jako u rafinerie na začátku: zajištění nepřinese lepší cenu, přinese jistou cenu. Když trh půjde příznivým směrem, hedger na tom vydělá méně než ten, kdo nezajistil – a to je součást dohody, ne chyba.
Kdy hedging nedává smysl
Existuje jedna otázka, která většinu zámků rozpustí dřív, než se otevřou: proč prostě pozici nezavřu? Když je odpověď „protože bych musel uznat ztrátu“, nejde o zajištění, ale o odklad. Zámek v takové situaci nic neřeší, jen prodlužuje dobu, po kterou se rozhodnutí odkládá – a účtuje si za to swap.
Zajištění dává smysl tam, kde pozici z nějakého věcného důvodu zavřít nechcete nebo nemůžete: máte dlouhodobou investici, kterou nechcete rozprodávat kvůli jednomu týdnu, firma má podepsaný kontrakt v cizí měně, nebo držíte fyzickou komoditu. Ve všech ostatních případech bývá čistší uzavřít polovinu pozice, posunout stop-loss a jít od toho.
Pravidla NFA jsou ověřená k srpnu 2026 podle rulebooku National Futures Association, marginové podmínky se řídí dokumentací jednotlivých brokerů.