Calculadora de interés compuesto
La calculadora muestra cómo crece un portafolio gracias al interés compuesto. Ingresa el depósito inicial, el aporte periódico, el rendimiento anual esperado y el horizonte temporal — el gráfico y la tabla año por año se actualizan a medida que mueves los controles deslizantes.
Redacción FX Actualizado: 10 de julio de 2026 ¿Cómo usarla?
Datos de entrada
Total aportado
USD 53,000
- Parte de los aportes
- 37.2 %
- Depósito inicial
- USD 5,000
- Aporte periódico
- USD 200
Intereses generados
USD 89,438
- Parte de los intereses
- 62.8 %
- Rendimiento anual esperado (p. a.)
- 8.0 %
Valor futuro de la cartera
USD 142,438
en 20 añosRendimiento medio anual: 8.0 %
Composición de la cartera
- Aportado
- Intereses
- Valor
Comparación de escenarios
- Conservador (5.0 %)
- USD 95,770
- Valor introducido (8.0 %)Tu configuración
- USD 142,438
- Optimista (12.0 %)
- USD 252,314
Detalle año por año
| Año | Aportado | Intereses | Valor | Parte de los intereses |
|---|---|---|---|---|
| 1 | USD 7,400 | USD 505 | USD 7,905 | 6.4 % |
| 2 | USD 9,800 | USD 1,251 | USD 11,051 | 11.3 % |
| 3 | USD 12,200 | USD 2,258 | USD 14,458 | 15.6 % |
| 4 | USD 14,600 | USD 3,548 | USD 18,148 | 19.6 % |
| 5 | USD 17,000 | USD 5,145 | USD 22,145 | 23.2 % |
| 6 | USD 19,400 | USD 7,073 | USD 26,473 | 26.7 % |
| 7 | USD 21,800 | USD 9,360 | USD 31,160 | 30.0 % |
| 8 | USD 24,200 | USD 12,036 | USD 36,236 | 33.2 % |
| 9 | USD 26,600 | USD 15,134 | USD 41,734 | 36.3 % |
| 10 | USD 29,000 | USD 18,687 | USD 47,687 | 39.2 % |
Aviso importante
Esta calculadora tiene una finalidad exclusivamente educativa e informativa: no constituye asesoramiento de inversión ni una recomendación de comprar o vender un instrumento concreto. Los cálculos son aproximados; pese al cuidado puesto, pueden producirse errores de redondeo o problemas técnicos. Los rendimientos reales, las comisiones, la inflación y los impuestos pueden diferir de los valores introducidos, y los resultados pasados o previstos no garantizan resultados futuros. Consulta a un asesor financiero cualificado antes de cualquier decisión de inversión.
Cómo usar la calculadora de interés compuesto
En tres pasos calculas cómo podría crecer tu inversión gracias al interés compuesto — a partir de un depósito único, sumando aportes periódicos, hasta el horizonte que elijas.
-
Ingresa los datos básicos
Completa el depósito inicial, el aporte mensual o trimestral, el rendimiento anual esperado y el horizonte de inversión. Los controles deslizantes actualizan el resultado al instante.
-
Abre los ajustes avanzados (opcional)
Activa Ajustes avanzados para tener en cuenta la comisión anual del fondo (TER) y la inflación. La calculadora mostrará entonces, junto al valor nominal, el valor real ajustado por inflación.
-
Lee el resultado
El valor futuro del portafolio, los aportes totales, el interés ganado, la CAGR y los tres escenarios (Conservador / Valor introducido / Optimista) aparecen de inmediato.
¿Qué es el interés compuesto?
El interés compuesto es el principio por el cual el interés se calcula no solo sobre el depósito original, sino también sobre los intereses acumulados en periodos anteriores. A diferencia del interés simple, donde cada año se calcula sobre la misma base, en el interés compuesto la base de cálculo no deja de crecer. Cuanto más largo es el horizonte, mayor es la diferencia entre ambos métodos.
A menudo se le llama la octava maravilla del mundo precisamente porque el crecimiento es exponencial. En los primeros años el efecto apenas se nota; a lo largo de décadas domina el resultado.
Cómo funciona el interés compuesto en la práctica
Imagina un depósito único de 5 000 USD con un rendimiento anual del 7 %. Tras el primer año se suman 350 USD de interés — 5 350 USD en total. En el segundo año el interés se calcula sobre 5 350 USD y se añaden 374,50 USD. Cada año siguiente la base crece y los incrementos son mayores.
Suma al depósito único un aporte periódico de 200 USD al mes y el efecto se multiplica. En veinte años, al 7 %, los aportes totales llegan a unos 53 000 USD — pero el saldo final supera los 120 000 USD. Esa diferencia es el efecto del interés compuesto.
La fórmula del interés compuesto
La fórmula básica para un depósito único:
- FV — valor futuro de la inversión
- PV — valor presente (depósito inicial)
- r — tasa de interés por periodo
- n — número de periodos
Para los aportes periódicos se añade la fórmula de la anualidad: FV = PMT × ((1 + r)n − 1) / r, donde PMT es el aporte periódico. La calculadora de arriba trabaja con la frecuencia de aporte que elijas — mensual, trimestral o anual — y capitaliza al mismo ritmo.
Qué puede hacer la calculadora
Además de la cifra principal, varias funciones prácticas acercan el resultado a un portafolio real:
- Tres escenarios a la vez — junto al rendimiento que elegiste, el gráfico traza una ruta conservadora (5 %) y una optimista (12 %), así ves qué tan sensible es el resultado al supuesto de rendimiento.
- Gráfico interactivo — al pasar el cursor (o tocar) sobre el eje temporal se muestra el valor de los tres escenarios en el año elegido.
- Ajustes avanzados — entradas opcionales para la comisión anual del fondo (TER) y la inflación. Las comisiones reducen el rendimiento neto; la inflación reduce el poder adquisitivo del valor final.
- CAGR (tasa de crecimiento anual compuesta) — el rendimiento anual efectivo después de comisiones, expresado en porcentaje.
- Composición del portafolio — una barra apilada muestra qué parte del saldo final proviene de los aportes y qué parte del interés compuesto.
- Compartir — copia el enlace con los valores que tengas configurados y envía el cálculo a quien quieras.
La regla del 72
Una forma rápida de estimar en cuántos años se duplica una inversión: divide 72 entre el rendimiento anual. Con un rendimiento anual del 6 %, el dinero se duplica en unos 12 años (72 ÷ 6 = 12). Al 8 %, en unos 9 años. La estimación es aproximada, pero útil como cálculo mental rápido antes de recurrir a la calculadora.
Frecuencia de capitalización
El valor final también depende de la frecuencia con la que se acredita el interés. Cuanto más frecuente es la capitalización (anual, trimestral, mensual, diaria), mayor es el resultado con la misma tasa nominal. En la calculadora, la frecuencia de capitalización se ajusta con el control Frecuencia de aporte — mensual, trimestral o anual. La capitalización mensual es la opción predeterminada más común y corresponde a la forma en que la mayoría de los ETF, fondos mutuos y fondos de bonos reportan y reinvierten los rendimientos.
Los factores que más influyen en el resultado
El factor que más pesa, por mucho, en el saldo final es la duración del horizonte. En el interés compuesto el tiempo importa más que el tamaño de cada aporte individual. Después vienen la disciplina en los aportes, la tasa de rendimiento y la frecuencia de capitalización.
También vale la pena separar el rendimiento nominal del real. El rendimiento nominal es la cifra de la ficha del producto. El rendimiento real está ajustado por inflación — con un rendimiento nominal del 7 % y una inflación del 3 %, el rendimiento real ronda el 4 %. Con la entrada Inflación anual activada en los ajustes avanzados, la calculadora muestra ambos: el saldo final nominal y, junto a él, el valor real ajustado por inflación.
Las comisiones del fondo (TER) pueden reducir el rendimiento a largo plazo más de lo que la mayoría de los ahorradores espera. De un rendimiento bruto del 8 %, incluso una comisión anual del 1 % recorta una parte considerable en 20–30 años. En los ajustes avanzados ingresas el costo anual del fondo; la calculadora lo incorpora entonces a la CAGR y al valor futuro.
Qué no modela la calculadora
Los ajustes avanzados cubren la inflación y las comisiones, pero varios factores más quedan fuera a propósito. Vale la pena pensarlos por separado:
- Impuestos — los rendimientos de las inversiones suelen estar sujetos al impuesto sobre las ganancias de capital (las reglas y las tasas varían según el país, y algunas cuentas ofrecen beneficios fiscales). La calculadora muestra resultados antes de impuestos.
- Volatilidad del mercado — los rendimientos reales no son constantes; algunos años pueden ser mucho más altos o negativos. Los tres escenarios (Conservador / Valor introducido / Optimista) dan una idea de cómo el supuesto de rendimiento cambia el resultado, pero no reemplazan un verdadero modelo de volatilidad.
- Riesgo de secuencia de rendimientos — los años malos al inicio de la fase de retiros pueden dañar el resultado de forma desproporcionada, aunque el rendimiento promedio sea el mismo.
- Riesgo cambiario — en los portafolios en moneda extranjera (un ETF en euros desde la perspectiva del dólar, por ejemplo), los movimientos del tipo de cambio alteran el resultado en tu moneda local.
- Costos de transacción y de plataforma — además del TER pueden existir comisiones de entrada o salida, comisiones del bróker, spreads cambiarios o cargos de la plataforma que la calculadora no incluye.
Para un plan hecho a la medida de tu situación, vale la pena consultar a un asesor financiero calificado.
Calculadoras
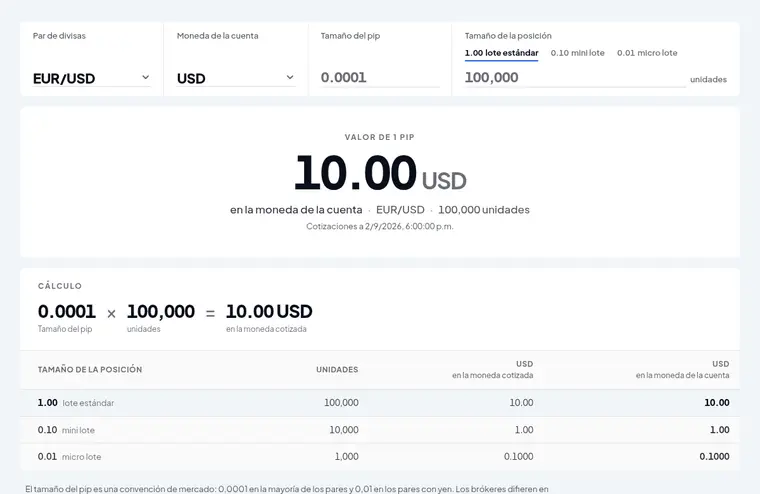 Calculadora de valor del pip
Elija un par de divisas, el tamaño de la posición y la moneda de su cuenta. La calculadora determina cuánto vale para usted un movimiento de un pip — en la moneda cotizada y convertido a la moneda de su cuenta al tipo de cambio actual.
-
 Calculadora de comisiones: fondos vs. ETF
Comparación de costos
-
 Calculadora DCF — valor intrínseco de una acción
Valoración de acciones
-
 Calculadora FIRE — independencia financiera
Independencia financiera