Prețul celulozei

Celuloza se tranzacționează în prezent la 4.678 USD pe tonă (≈ 4.184 EUR · 22.329 RON) — cu 15,83% sub maximul pe 12 luni. În ultimele 12 luni prețul a pierdut 1,97%, intervalul anual situându-se între 4.598 USD și 5.558 USD. Mișcarea pe 24 de ore este minimă (±0,00%).
4.678 USD / tonă
≈ 4.184 EUR ≈ 22.329 RON Neschimbat 24h 8% din intervalul pe 52 de săptămâni
FX Redacția · Date actualizate: ·Verificat editorial
Celuloză (K-PULP) preț astăzi 4.678 USD / tonă, ↑ +0.00% (24h)
eToro
Sponsorizat · eToro

Investiți în ETF-uri pe materii prime de la doar 50 $

Aur, petrol și chiar sectoare întregi de materii prime prin ETF-uri, într-un singur cont, simplu.

✓ ETF-uri fără comisioane ✓ De la doar 50 $
Deschideți un cont la eToro

eToro este o platformă de investiții multi-active. Valoarea investițiilor dvs. poate crește sau scădea. Capitalul dvs. este expus riscului.

Grafic Celuloză

Grafic interactiv și privire de ansamblu pe 30 de zile

7 zile
▼ −2,50%
−120,00 USD
30 zile
▼ −2,54%
−122,00 USD
1 an
▼ −1,97%
−94,00 USD
Interval 52 săptămâni
4.598 USD8%5.558 USD
Celuloză — 4.808 USD (9 octombrie 2025) → 4.678 USD (13 octombrie 2026) Celuloză (K-PULP) grafic preț 30 zile — USD, EUR, RON. 4.808 USD (2025-10-09) → 4.678 USD (2026-10-13), −2.70 %. $4.566 $4.826 $5.085 $5.344 $5.604 oct. 25 dec. 25 mar. 26 mai 26 aug. 26 oct. 26 $4.678 9 octombrie 2025 — $4.808 / tonă 15 octombrie 2025 — $4.812 / tonă 21 octombrie 2025 — $4.846 / tonă 27 octombrie 2025 — $4.848 / tonă 2 noiembrie 2025 — $4.872 / tonă 8 noiembrie 2025 — $4.872 / tonă 14 noiembrie 2025 — $4.900 / tonă 20 noiembrie 2025 — $4.826 / tonă 26 noiembrie 2025 — $4.724 / tonă 2 decembrie 2025 — $4.706 / tonă 8 decembrie 2025 — $4.710 / tonă 14 decembrie 2025 — $4.790 / tonă 25 decembrie 2025 — $5.532 / tonă 31 decembrie 2025 — $5.476 / tonă 6 ianuarie 2026 — $5.490 / tonă 12 ianuarie 2026 — $5.456 / tonă 18 ianuarie 2026 — $5.340 / tonă 24 ianuarie 2026 — $5.364 / tonă 30 ianuarie 2026 — $5.302 / tonă 5 februarie 2026 — $5.290 / tonă 11 februarie 2026 — $5.228 / tonă 17 februarie 2026 — $5.232 / tonă 27 februarie 2026 — $5.268 / tonă 5 martie 2026 — $5.276 / tonă 11 martie 2026 — $5.282 / tonă 17 martie 2026 — $5.148 / tonă 23 martie 2026 — $5.184 / tonă 29 martie 2026 — $5.174 / tonă 4 aprilie 2026 — $5.072 / tonă 21 aprilie 2026 — $5.150 / tonă 29 aprilie 2026 — $5.040 / tonă 5 mai 2026 — $5.058 / tonă 14 mai 2026 — $5.134 / tonă 20 mai 2026 — $5.024 / tonă 26 mai 2026 — $4.970 / tonă 1 iunie 2026 — $4.890 / tonă 10 iunie 2026 — $4.874 / tonă 16 iunie 2026 — $4.916 / tonă 22 iunie 2026 — $4.846 / tonă 28 iunie 2026 — $4.640 / tonă 4 iulie 2026 — $4.748 / tonă 10 iulie 2026 — $4.804 / tonă 16 iulie 2026 — $4.812 / tonă 22 iulie 2026 — $4.806 / tonă 28 iulie 2026 — $4.772 / tonă 3 august 2026 — $4.672 / tonă 9 august 2026 — $4.638 / tonă 15 august 2026 — $4.696 / tonă 21 august 2026 — $4.848 / tonă 27 august 2026 — $4.806 / tonă 2 septembrie 2026 — $4.832 / tonă 8 septembrie 2026 — $4.850 / tonă 14 septembrie 2026 — $4.792 / tonă 20 septembrie 2026 — $4.792 / tonă 26 septembrie 2026 — $4.896 / tonă 2 octombrie 2026 — $4.798 / tonă 8 octombrie 2026 — $4.788 / tonă 13 octombrie 2026 — $4.678 / tonă
Celuloză (K-PULP) grafic preț 30 zile — USD, EUR, RON: 4.808 USD (2025-10-09) → 4.678 USD (2026-10-13), −2.70 %.
Treceți cu mouse-ul sau atingeți pentru a încărca graficul interactiv

Graficul celulozei arată cum a evoluat în timp prețul celulozei. Vizualizarea interactivă îți permite să schimbi intervalul de timp (de la 7 zile până la MAX), valuta (USD / EUR / RON) și să suprapui medii mobile. Apasă pe oricare două puncte pentru a măsura variația procentuală între acele date.

Cum se stabilește prețul celulozei?

Celuloza se cotează pe tonă metrică (1 t = 1.000 kg) — unitatea standard pentru materiile prime industriale și de masă la London Metal Exchange (LME), CME și principalele burse europene. Livrările angro se mută în containere sau nave de bulk, de obicei în loturi de 25 sau 100 de tone.

La 4.678 USD pe tonă, un kilogram valorează 4,68 USD. Prețurile pentru utilizatorul final pentru produsele procesate includ marje de rafinare, transport și taxe vamale peste benchmark-ul angro.

Ce influențează prețul celulozei?

Principalul factor de cerere pe piața celulozei este consumul Chinei. China reprezintă aproximativ 40% din importurile globale de celuloză de piață. Deficitul intern de fibre — China nu are suficiente plantații de rășinoase pentru a-și acoperi nevoile — este acoperit prin importuri maritime de NBSK și BEK (Bleached Eucalyptus Kraft, celuloză din lemn de esență tare pe bază de eucalipt). Cererea Chinei este deosebit de puternică în două segmente: hârtie tissue și hârtie pentru ambalaje (kraftliner, fluting). Creșterea consumului de tissue este susținută de extinderea clasei de mijloc și de utilizarea mai mare pe cap de locuitor a prosoapelor de hârtie, șervețelelor și hârtiei igienice. Consumul de tissue pe cap de locuitor în China rămâne mult sub nivelurile din America de Nord și Europa de Vest, ceea ce lasă loc pentru recuperare structurală. Cererea de hârtie pentru ambalaje este legată de volumele din logistica pentru e-commerce (Alibaba, JD.com, Pinduoduo) și se corelează și cu traficul global de containere. Piața este urmărită prin evaluările săptămânale în USD pe tonă, CIF China, publicate de Fastmarkets RISI și Argus, precum și prin contractul SP denominat în yuani de pe Shanghai Futures Exchange (SHFE).

Pe partea de ofertă, piața este influențată de accesul la bușteni de rășinoase din Canada și Scandinavia. Producția globală de celuloză de piață este de aproximativ 70 de milioane de tone pe an. În această piață, Brazilia este cel mai mare producător, cu circa 25 de milioane de tone pe an, în principal BEK pe bază de eucalipt, nu NBSK. Canada, cu aproximativ 10 milioane de tone pe an, este producătorul de referință în segmentul NBSK. Finlanda și Suedia, fiecare cu circa 5–5 milioane de tone, sunt principalele surse de ofertă europeană de NBSK. Dintre companiile nord-americane, Canfor Pulp Products, West Fraser și Domtar sunt cele mai importante. În Scandinavia, piața este dominată de UPM-Kymmene (UPM.HE), Stora Enso (STERV.HE) și Metsă Fibre. Piața reacționează frecvent la incendiile de vegetație din British Columbia și la închiderile de fabrici de celuloză din provincie, care au restrâns structural oferta de NBSK.

Al treilea factor structural este concurența dintre fibra virgină și fibra recuperată. O parte mare din producția globală de hârtie este realizată acum din hârtie recuperată — Old Corrugated Containers (OCC), Old Newsprint (ONP) și Mixed Office Waste — cumpărată de fabricile de hârtie din China, Europa și America de Nord. Când prețurile OCC cresc, de exemplu din cauza regulilor mai stricte ale Chinei privind importurile de deșeuri sau a colectării mai reduse de hârtie recuperată, celuloza proaspătă NBSK devine mai competitivă în termeni relativi, iar producătorii de tissue și kraftliner majorează ponderea fibrei virgine în mixul lor de materii prime. În segmentul tissue (hârtie igienică, prosoape de hârtie), fibra virgină domină. Tissue-ul produs cu fibră reciclată tinde să aibă o finețe și un volum mai reduse decât tissue-ul realizat din fibră virgină. Piața este urmărită prin rapoartele Pöyry — acum AFRY — Pulp Market și prin statisticile anuale ale EU Confederation of European Paper Industries (CEPI). Indicatorii principali ai industriei sunt publicați trimestrial.

Cum se poate investi în celuloză

Deținerea fizică de celuloză nu este practică pentru investitorii de retail. NBSK de piață este o materie primă industrială care necesită depozitare cu temperatură și umiditate controlate și un lanț logistic B2B. Un investitor de retail român poate obține expunere pe celuloză în trei moduri principale: prin CFD-uri pe celuloză, care pe unele platforme urmăresc direct contractul SHFE Pulp sub simbolul PULP, deși acest CFD nu este disponibil la fiecare broker de retail; prin companii integrate de celuloză și hârtie, inclusiv Suzano — SUZ din Brazilia, cel mai mare producător mondial de celuloză de piață, UPM-Kymmene — UPM.HE și Stora Enso — STERV.HE din Europa, precum și Mercer International și Canfor Pulp din America de Nord; și indirect prin acțiuni ale producătorilor de ambalaje și produse tissue, precum Kimberly-Clark, Essity și Mondi. Un broker reglementat unde sunt disponibile acțiuni din industria celulozei și hârtiei este:

Istoric preț pe 30 de zile

Grafic și prețuri de închidere zilnice
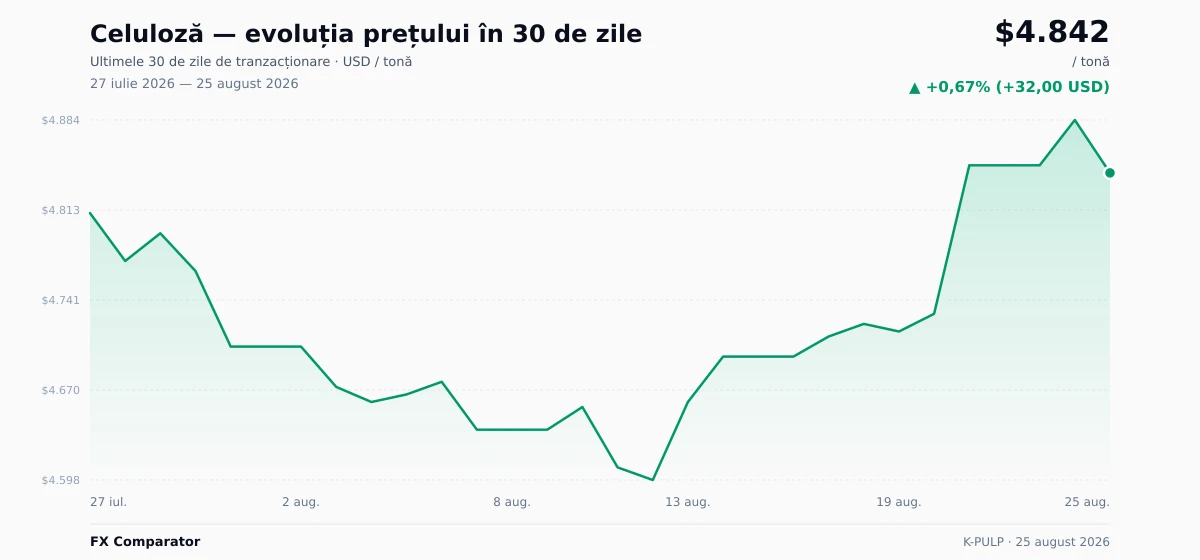
Celuloză (K-PULP) grafic preț 30 zile — USD, EUR, RON

Descarcă graficul: WebP

Închidere zilnică

14 zile de tranzacționare

DatăPreț (USD)Preț (EUR)Preț (RON)Variație zilnică
12 oct. 2026 4.678 USD 4.184 EUR 22.329 RON ▼ −4,06%
9 oct. 2026 4.876 USD 4.361 EUR 23.275 RON ▲ +1,84%
8 oct. 2026 4.788 USD 4.282 EUR 22.855 RON ▼ −0,21%
30 sept. 2026 4.798 USD 4.291 EUR 22.902 RON ▼ −0,46%
28 sept. 2026 4.820 USD 4.311 EUR 23.007 RON ▼ −1,55%
24 sept. 2026 4.896 USD 4.379 EUR 23.370 RON ▼ −0,41%
23 sept. 2026 4.916 USD 4.397 EUR 23.466 RON ▼ −0,93%
22 sept. 2026 4.962 USD 4.438 EUR 23.685 RON ▲ +0,49%
21 sept. 2026 4.938 USD 4.416 EUR 23.571 RON ▲ +3,05%
18 sept. 2026 4.792 USD 4.286 EUR 22.874 RON ▲ +0,76%
17 sept. 2026 4.756 USD 4.254 EUR 22.702 RON ▼ −1,33%
16 sept. 2026 4.820 USD 4.311 EUR 23.007 RON ▲ +1,64%
15 sept. 2026 4.742 USD 4.241 EUR 22.635 RON ▼ −1,04%
14 sept. 2026 4.792 USD 4.286 EUR 22.874 RON —

Întrebări frecvente despre celuloză

De ce este celuloza cotată pe tonă? +
Celuloza de piață este o materie primă industrială vrac. Comerțul global se face în tone metrice uscate la aer (ADMT), de regulă cotate în USD pe tonă metrică. Evaluarea săptămânală de referință Fastmarkets RISI este cotată pe baza CIF China, adică livrată într-un port chinez, în timp ce prețul european FOEX se referă la piața utilizatorilor finali din Europa. Contractul Pulp de pe Shanghai Futures Exchange (SHFE), simbol SP, este cotat în yuani chinezești pe tonă și are o dimensiune de 10 tone. În achizițiile convertorilor și fabricilor de hârtie din Europa, prețurile celulozei apar adesea în euro pe tonă, cu prime de curs valutar și transport față de reperele globale în USD.
Care este diferența dintre celuloza NBSK și BEK? +
Ambele sunt tipuri de celuloză de piață, dar sunt produse din materii prime diferite și deservesc piețe finale diferite. NBSK — Northern Bleached Softwood Kraft — este produsă din rășinoase nordice, precum molid, brad și pin din Canada și Scandinavia. Este o celuloză cu fibră lungă și rezistență mare la tracțiune, utilizată în hârtia albă pentru scris și tipar, precum și în tissue de calitate ridicată. BEK — Bleached Eucalyptus Kraft — este celuloză din lemn de esență tare, produsă din plantații braziliene de eucalipt. Este o celuloză cu fibră scurtă, cu suprafață mai fină, preferată mai ales în produse tissue precum hârtia igienică și prosoapele de hârtie. Între cele două calități există în mod normal un spread. NBSK s-a tranzacționat istoric la o primă față de BEK, deoarece fibra mai lungă oferă un avantaj de rezistență. Centrul de greutate al producției globale de celuloză s-a mutat în ultimele decenii spre BEK, pe fondul creșterii capacităților din plantațiile braziliene.
Câte tone de bușteni de rășinoase sunt necesare pentru a produce o tonă de celuloză? +
Ca medie în industrie, producția a 1 tonă de celuloză de piață NBSK necesită aproximativ 2,2 tone de bușteni de rășinoase din Canada sau Scandinavia. O mare parte din diferență provine din lignină, materialul care leagă fibrele în lemn și care este eliminat în timpul procesului kraft, precum și din pierderile la decojire. Fabricile de celuloză recuperează lignina sub formă de leșie neagră și o ard ca sursă internă de energie. Acest lucru explică de ce oferta de bușteni de rășinoase din Canada și Scandinavia este variabila critică de ofertă. Incendiile de vegetație din British Columbia, daunele produse de mountain pine beetle și închiderile de fabrici de celuloză din BC au restrâns structural capacitatea disponibilă de fibre și se reflectă direct în evaluările NBSK.
De ce domină China cererea de celuloză de piață? +
China reprezintă aproximativ 40% din importurile globale de celuloză de piață, ceea ce o face cea mai mare piață de import din lume. Motivul este că China nu are suficiente resurse forestiere de rășinoase pentru a acoperi cererea internă de fibre. Industria sa de hârtie depinde masiv de importurile maritime de NBSK și BEK. Cererea este deosebit de puternică în două segmente: hârtie tissue, susținută de extinderea clasei de mijloc și de consumul mai ridicat pe cap de locuitor de hârtie igienică, prosoape de hârtie și șervețele; și hârtie pentru ambalaje, precum kraftliner și fluting, legată de volumul logisticii de e-commerce la Alibaba, JD.com și Pinduoduo. Consumul de tissue pe cap de locuitor în China rămâne sub nivelurile din America de Nord și Europa de Vest, ceea ce oferă pieței o bază structurală de cerere.
Cum afectează degradarea pădurilor din British Columbia piața celulozei? +
British Columbia a fost tradițional una dintre sursele-cheie ale ofertei globale de NBSK. Pădurile din interiorul provinciei au fost afectate în ultimele decenii de mountain pine beetle (Dendroctonus ponderosae) și, mai recent, de incendii de vegetație de amploare. Împreună, acestea au redus structural oferta de bușteni de rășinoase care pot fi exploatați. Mai multe fabrici de celuloză și gatere s-au închis în provincie, iar Canfor Pulp Products, West Fraser și alte companii au redus capacitatea. Procesul reduce structural capacitatea de ofertă a Canadei, iar statisticile Natural Resources Canada Forest Sector arată că centrul de greutate al producției canadiene de celuloză din rășinoase se mută spre est, către Québec. În evaluările săptămânale Fastmarkets RISI, prima NBSK tinde să reacționeze puternic la aceste șocuri de ofertă.
Cât de mare este producția globală de celuloză de piață și cine sunt cei mai mari producători? +
Producția globală de celuloză de piață este de aproximativ 70 de milioane de tone pe an. Brazilia, cu circa 25 de milioane de tone pe an, este cel mai mare producător, în principal în BEK pe bază de eucalipt, nu în NBSK. Liderul pieței este Suzano (SUZ), alături de Klabin. Canada, cu aproximativ 10 milioane de tone pe an, este producătorul de referință pentru NBSK, cu Canfor Pulp Products, West Fraser și Domtar ca firme importante. Finlanda și Suedia, fiecare cu aproximativ 5–5 milioane de tone de producție, sunt centrul ofertei europene de NBSK. Principalele companii de acolo sunt UPM-Kymmene (UPM.HE), Stora Enso (STERV.HE) și Metsä Fibre. Indonezia este reprezentată de Asia Pulp & Paper și APRIL, în principal în celuloză cu fibră scurtă din lemn tropical de esență tare.
Ce este spreadul dintre fibra virgină și fibra recuperată? +
O parte mare din producția globală de hârtie este realizată acum din hârtie recuperată — Old Corrugated Containers (OCC), Old Newsprint (ONP) și Mixed Office Waste — cumpărată de fabricile de hârtie din China, Europa și America de Nord. Când prețul OCC crește, de exemplu din cauza regulilor mai stricte ale Chinei privind importurile de deșeuri sau a colectării mai reduse de hârtie recuperată, celuloza proaspătă NBSK devine mai competitivă în termeni relativi, iar producătorii de tissue și kraftliner majorează ponderea fibrei virgine în mixul lor de fibre. În segmentul tissue — hârtie igienică, prosoape de hârtie și șervețele — fibra virgină domină. Tissue-ul care conține fibră reciclată tinde să aibă o finețe și un volum mai reduse decât tissue-ul realizat din fibră virgină, astfel că tissue-ul este o piață finală preferată pentru celuloza virgină. În hârtia pentru ambalaje, în schimb, fibra recuperată domină, iar kraftlinerul proaspăt este folosit mai ales în aplicații care au nevoie de rezistență mare la tracțiune, cum ar fi cutiile grele și ambalajele pentru export.
Cum poate un investitor de retail să acceseze piața celulozei în România sau în UE? +
Există trei rute practice pentru un investitor de retail. Prima: unii brokeri oferă un CFD pe celuloză care urmărește contractul SHFE Pulp sub simbolul PULP. Poate fi tranzacționat long sau short și este un produs cu efect de levier, dar nu este disponibil pe fiecare platformă de retail. A doua: investitorii pot folosi acțiuni ale companiilor integrate de celuloză și hârtie: Suzano (SUZ) din Brazilia este cel mai mare producător mondial de celuloză de piață; în Europa, UPM-Kymmene (UPM.HE) și Stora Enso (STERV.HE) se tranzacționează la Helsinki; în America de Nord, nume relevante includ Mercer International și Canfor Pulp. A treia: există expunere indirectă prin companii utilizatoare finale, inclusiv segmentul tissue (Kimberly-Clark, Essity) și ambalaje (Mondi). Regimul fiscal variază în funcție de jurisdicție; consultați un consultant fiscal local.

Mai multe produse soft

2,86 USD
livră
20,85 USD
livră
5.676 USD ▲ +0,18%
tonă
0,8200 USD ▼ −1,20%
livră