Prezzo della cellulosa

La cellulosa viene attualmente scambiata a 4736 USD per tonnellata (≈ 4219 € · 3907 CHF) — 14,79% sotto il massimo dei 12 mesi. Negli ultimi 12 mesi il prezzo ha perso il 2,39%, con un intervallo annuale compreso tra 4598 USD e 5558 USD. Nelle ultime 24 ore il prezzo è sceso del 0,71%.
4736 USD / tonnellata
≈ 4219 € ≈ 3907 CHF −34,00 USD (−0,71%) 24h 14% dell'intervallo a 52 settimane
FX Redazione · Dati aggiornati:
Cellulosa (K-PULP) prezzo oggi 4736 USD / tonnellata, ↓ 0.71% (24h)
eToro
Sponsorizzato · eToro

Investi in ETF sulle materie prime già a partire da 50 €

Oro, petrolio e persino interi settori delle materie prime tramite ETF: su un unico conto, in modo semplice.

✓ ETF senza commissioni ✓ Già a partire da 50 €
Apri un conto su eToro

eToro è una piattaforma di investimento multi-asset. Il valore dei tuoi investimenti può aumentare o diminuire. Il tuo capitale è a rischio.

Grafico della cellulosa

Grafico interattivo e panoramica a 30 giorni

7 giorni
▲ +1,24%
+58,00 USD
30 giorni
▼ −1,17%
−56,00 USD
1 anno
▼ −2,39%
−116,00 USD
Intervallo 52 settimane
4598 USD14%5558 USD
$4736
Cellulosa — 4772 USD (13 ottobre 2025) → 4736 USD (19 ottobre 2026) Cellulosa (K-PULP) grafico prezzi 30 giorni — USD, EUR. 4772 USD (13 ottobre 2025) → 4736 USD (19 ottobre 2026), −0,75 %. 13 ottobre 2025 — $4772 / tonnellata 19 ottobre 2025 — $4852 / tonnellata 25 ottobre 2025 — $4852 / tonnellata 31 ottobre 2025 — $4838 / tonnellata 6 novembre 2025 — $4888 / tonnellata 12 novembre 2025 — $4894 / tonnellata 18 novembre 2025 — $4882 / tonnellata 24 novembre 2025 — $4720 / tonnellata 30 novembre 2025 — $4704 / tonnellata 6 dicembre 2025 — $4770 / tonnellata 12 dicembre 2025 — $4790 / tonnellata 21 dicembre 2025 — $5412 / tonnellata 29 dicembre 2025 — $5502 / tonnellata 4 gennaio 2026 — $5476 / tonnellata 10 gennaio 2026 — $5446 / tonnellata 16 gennaio 2026 — $5340 / tonnellata 22 gennaio 2026 — $5324 / tonnellata 28 gennaio 2026 — $5352 / tonnellata 3 febbraio 2026 — $5258 / tonnellata 9 febbraio 2026 — $5220 / tonnellata 15 febbraio 2026 — $5232 / tonnellata 25 febbraio 2026 — $5364 / tonnellata 3 marzo 2026 — $5266 / tonnellata 9 marzo 2026 — $5276 / tonnellata 15 marzo 2026 — $5268 / tonnellata 21 marzo 2026 — $5132 / tonnellata 27 marzo 2026 — $5174 / tonnellata 2 aprile 2026 — $5088 / tonnellata 18 aprile 2026 — $5068 / tonnellata 27 aprile 2026 — $5070 / tonnellata 3 maggio 2026 — $5058 / tonnellata 12 maggio 2026 — $5136 / tonnellata 18 maggio 2026 — $5044 / tonnellata 24 maggio 2026 — $4918 / tonnellata 30 maggio 2026 — $4938 / tonnellata 5 giugno 2026 — $4824 / tonnellata 14 giugno 2026 — $4884 / tonnellata 20 giugno 2026 — $4908 / tonnellata 26 giugno 2026 — $4640 / tonnellata 2 luglio 2026 — $4750 / tonnellata 8 luglio 2026 — $4676 / tonnellata 14 luglio 2026 — $4816 / tonnellata 20 luglio 2026 — $4810 / tonnellata 26 luglio 2026 — $4808 / tonnellata 1 agosto 2026 — $4704 / tonnellata 7 agosto 2026 — $4638 / tonnellata 13 agosto 2026 — $4660 / tonnellata 19 agosto 2026 — $4716 / tonnellata 25 agosto 2026 — $4842 / tonnellata 31 agosto 2026 — $4792 / tonnellata 6 settembre 2026 — $4836 / tonnellata 12 settembre 2026 — $4800 / tonnellata 18 settembre 2026 — $4792 / tonnellata 24 settembre 2026 — $4896 / tonnellata 30 settembre 2026 — $4798 / tonnellata 6 ottobre 2026 — $4798 / tonnellata 12 ottobre 2026 — $4678 / tonnellata 18 ottobre 2026 — $4770 / tonnellata 19 ottobre 2026 — $4736 / tonnellata
Cellulosa (K-PULP) grafico prezzi 30 giorni — USD, EUR: 4772 USD (13 ottobre 2025) → 4736 USD (19 ottobre 2026), −0,75 %.
Passa il mouse o tocca per caricare il grafico interattivo

Il grafico della cellulosa mostra come si è evoluto nel tempo il prezzo della cellulosa. La visualizzazione interattiva permette di cambiare l'intervallo temporale (da 7 giorni a MAX), la valuta (USD / EUR) e di sovrapporre medie mobili. Clicca su due punti qualsiasi per misurare la variazione percentuale tra quelle date.

Come si forma il prezzo della cellulosa?

La cellulosa è quotata alla tonnellata metrica (1 t = 1.000 kg) — l'unità standard per le materie prime industriali e di massa presso la London Metal Exchange (LME), la CME e le principali borse europee. Le consegne all'ingrosso avvengono in container o navi bulk, di solito in lotti da 25 o 100 tonnellate.

A 4736 USD alla tonnellata, un chilogrammo vale 4,74 USD. I prezzi per l'utente finale dei prodotti lavorati includono margini di raffinazione, trasporto e dazi doganali oltre al benchmark all'ingrosso.

Che cosa determina il prezzo della cellulosa?

Il principale fattore di domanda nel mercato della cellulosa è il consumo cinese. La Cina rappresenta circa il 40% delle importazioni mondiali di cellulosa di mercato. Il deficit interno di fibra — la Cina non dispone di piantagioni di conifere sufficienti a coprire il proprio fabbisogno — viene colmato con importazioni via mare di NBSK e BEK (Bleached Eucalyptus Kraft, cellulosa di latifoglia a base di eucalipto). La domanda cinese è particolarmente forte in due segmenti: carta tissue e carta da imballaggio (kraftliner, fluting). La crescita dei consumi di tissue è legata all’espansione della classe media e al maggiore uso pro capite di carta casa, fazzoletti e carta igienica. Il consumo pro capite di tissue in Cina resta molto inferiore ai livelli del Nord America e dell’Europa occidentale, lasciando spazio a un recupero strutturale. La domanda di carta da imballaggio è collegata ai volumi della logistica dell’e-commerce (Alibaba, JD.com, Pinduoduo) e presenta anche una correlazione con il traffico globale dei container. Il mercato viene monitorato tramite le valutazioni settimanali in USD per tonnellata CIF Cina di Fastmarkets RISI e Argus, oltre che tramite il contratto SP denominato in yuan sul Shanghai Futures Exchange (SHFE).

Sul lato dell’offerta, il mercato è condizionato dall’accesso ai tronchi di conifere canadesi e scandinavi. La produzione globale di cellulosa di mercato è pari a circa 70 milioni di tonnellate l’anno. All’interno di questo dato, il Brasile è il maggiore produttore, con circa 25 milioni di tonnellate l’anno, soprattutto BEK a base di eucalipto e non NBSK. Il Canada, con circa 10 milioni di tonnellate l’anno, è il produttore di riferimento nel segmento NBSK. Finlandia e Svezia, ciascuna intorno a 5–5 milioni di tonnellate, sono le principali fonti dell’offerta europea di NBSK. Tra le società nordamericane, Canfor Pulp Products, West Fraser e Domtar sono le più rilevanti. Sul fronte scandinavo dominano UPM-Kymmene (UPM.HE), Stora Enso (STERV.HE) e Metsä Fibre. Il mercato è spesso sensibile agli incendi boschivi nella Columbia Britannica e alle chiusure di impianti di cellulosa nella provincia, fattori che hanno irrigidito in modo strutturale l’offerta di NBSK.

Il terzo fattore strutturale è la concorrenza tra fibra vergine e fibra recuperata. Una quota rilevante della produzione mondiale di carta utilizza oggi carta da macero — Old Corrugated Containers (OCC), Old Newsprint (ONP) e Mixed Office Waste — acquistata dalle cartiere in Cina, Europa e Nord America. Quando i prezzi dell’OCC salgono, per esempio a causa di regole cinesi più rigide sulle importazioni di rifiuti o di una minore raccolta di carta recuperata, la cellulosa fresca NBSK diventa più competitiva in termini relativi e i produttori di tissue e kraftliner aumentano la quota di fibra vergine nel proprio mix di fibre. Nel segmento tissue (carta igienica, carta casa), la fibra vergine domina. Il tissue prodotto con fibra riciclata tende ad avere morbidezza e volume inferiori rispetto a quello ottenuto da fibra vergine. Il mercato viene seguito attraverso i report Pulp Market di Pöyry — oggi AFRY — e le statistiche annuali della EU Confederation of European Paper Industries (CEPI). I principali dati di settore sono pubblicati con cadenza trimestrale.

Come investire nella cellulosa

Detenere cellulosa fisica non è pratico per gli investitori retail. La NBSK di mercato è una materia prima industriale che richiede stoccaggio a clima controllato e una catena logistica B2B. Un investitore retail italiano può ottenere esposizione alla cellulosa in tre modi principali: tramite CFD sulla cellulosa, che su alcune piattaforme replicano direttamente il contratto SHFE Pulp con ticker PULP, anche se questo CFD non è disponibile presso tutti i broker retail; tramite società integrate della cellulosa e della carta, tra cui la brasiliana Suzano — SUZ, il maggiore produttore mondiale di cellulosa di mercato, le europee UPM-Kymmene — UPM.HE e Stora Enso — STERV.HE, e le nordamericane Mercer International e Canfor Pulp; e indirettamente tramite azioni di produttori di imballaggi e prodotti tissue come Kimberly-Clark, Essity e Mondi. Un broker regolamentato con piattaforma in italiano su cui sono disponibili azioni del settore cellulosa e carta è:

Storico prezzi a 30 giorni

Grafico e prezzi di chiusura giornalieri
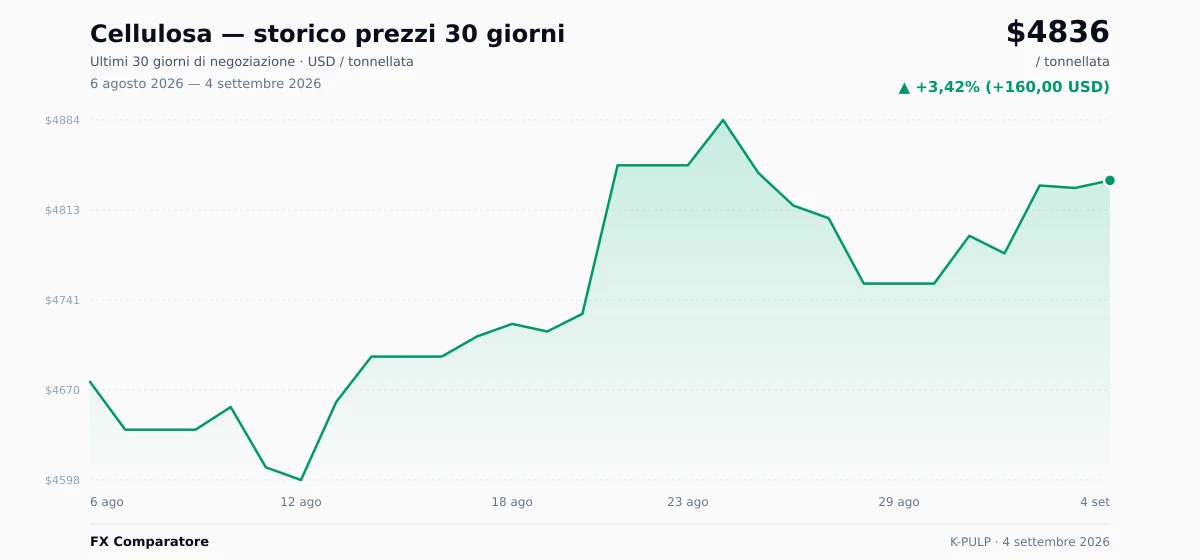
Cellulosa (K-PULP) grafico prezzi 30 giorni — USD, EUR

Scarica il grafico: WebP

Chiusura giornaliera

15 giorni di negoziazione

DataPrezzo (USD)Prezzo (EUR)Prezzo (CHF)Variazione giornaliera
19 ott 2026 4736 USD 4219 € 3907 CHF ▼ −0,71%
16 ott 2026 4770 USD 4249 € 3935 CHF ▲ +0,08%
15 ott 2026 4766 USD 4246 € 3932 CHF ▼ −0,38%
14 ott 2026 4784 USD 4262 € 3947 CHF ▼ −0,42%
13 ott 2026 4804 USD 4280 € 3963 CHF ▲ +2,69%
12 ott 2026 4678 USD 4167 € 3859 CHF ▼ −4,06%
9 ott 2026 4876 USD 4344 € 4023 CHF ▲ +1,84%
8 ott 2026 4788 USD 4265 € 3950 CHF ▼ −0,21%
30 set 2026 4798 USD 4274 € 3958 CHF ▼ −0,46%
28 set 2026 4820 USD 4294 € 3977 CHF ▼ −1,55%
24 set 2026 4896 USD 4362 € 4039 CHF ▼ −0,41%
23 set 2026 4916 USD 4380 € 4056 CHF ▼ −0,93%
22 set 2026 4962 USD 4420 € 4094 CHF ▲ +0,49%
21 set 2026 4938 USD 4399 € 4074 CHF ▲ +3,05%
20 set 2026 4792 USD 4269 € 3954 CHF —

FAQ sulla cellulosa

Perché la cellulosa è prezzata a tonnellata? +
La cellulosa di mercato è una materia prima industriale sfusa. Il commercio globale avviene in tonnellate metriche air-dry (ADMT), di norma quotate in USD per tonnellata metrica. La valutazione benchmark settimanale di Fastmarkets RISI è quotata su base CIF Cina, cioè consegnata a un porto cinese, mentre il prezzo europeo FOEX si riferisce al mercato europeo degli utilizzatori finali. Il contratto Pulp dello Shanghai Futures Exchange (SHFE), ticker SP, è quotato in yuan cinesi per tonnellata e ha una dimensione contrattuale di 10 tonnellate. Negli acquisti dei trasformatori e delle cartiere europee, i prezzi della cellulosa compaiono spesso in euro per tonnellata, con premi valutari e di trasporto rispetto ai benchmark globali in USD.
Qual è la differenza tra cellulosa NBSK e BEK? +
Entrambe sono cellulose di mercato, ma derivano da materie prime diverse e servono mercati finali differenti. NBSK — Northern Bleached Softwood Kraft — è prodotta da conifere del Nord, come abete rosso, abete e pino canadesi e scandinavi. È una cellulosa a fibra lunga, con elevata resistenza alla trazione, utilizzata nella carta bianca da scrittura e stampa e nel tissue di alta qualità. BEK — Bleached Eucalyptus Kraft — è cellulosa di latifoglia prodotta da piantagioni brasiliane di eucalipto. È una cellulosa a fibra corta, con superficie più fine, particolarmente apprezzata nei prodotti tissue come carta igienica e carta casa. Tra le due qualità esiste normalmente uno spread. Storicamente la NBSK è stata negoziata a premio rispetto alla BEK, perché la fibra più lunga offre un vantaggio in termini di resistenza. Negli ultimi decenni il baricentro della produzione globale di cellulosa si è spostato verso la BEK, per effetto della crescita della capacità nelle piantagioni brasiliane.
Quante tonnellate di tronchi di conifere servono per produrre una tonnellata di cellulosa? +
Come media di settore, produrre 1 tonnellata di cellulosa di mercato NBSK richiede circa 2,2 tonnellate di tronchi di conifere canadesi o scandinavi. Gran parte della differenza deriva dalla lignina, il materiale legante del legno, rimossa durante la cottura kraft, oltre che dalle perdite legate alla scortecciatura. Gli impianti di cellulosa recuperano la lignina come liquore nero e la bruciano come fonte interna di energia. Questo spiega perché l’offerta di tronchi di conifere canadesi e scandinavi è la variabile critica dell’offerta. Gli incendi boschivi nella Columbia Britannica, i danni causati dal mountain pine beetle e le chiusure di impianti di cellulosa in BC hanno irrigidito in modo strutturale la capacità disponibile di fibra e vengono incorporati direttamente nelle valutazioni NBSK.
Perché la Cina domina la domanda di cellulosa di mercato? +
La Cina rappresenta circa 40% delle importazioni mondiali di cellulosa di mercato, risultando il maggiore mercato di importazione al mondo. Il motivo è che il Paese non dispone di risorse forestali di conifere sufficienti a soddisfare la domanda interna di fibra. La sua industria cartaria dipende in larga misura dalle importazioni via mare di NBSK e BEK. La domanda è particolarmente forte in due segmenti: carta tissue, sostenuta dall’espansione della classe media e dal maggiore consumo pro capite di carta igienica, carta casa e fazzoletti; e carta da imballaggio, come kraftliner e fluting, collegata ai volumi della logistica dell’e-commerce di Alibaba, JD.com e Pinduoduo. Il consumo pro capite cinese di tissue resta inferiore ai livelli del Nord America e dell’Europa occidentale, offrendo al mercato una base strutturale di domanda.
In che modo i danni forestali nella Columbia Britannica influenzano il mercato della cellulosa? +
La Columbia Britannica è stata tradizionalmente una delle fonti chiave dell’offerta globale di NBSK. Negli ultimi decenni le foreste interne della provincia sono state colpite dal mountain pine beetle (Dendroctonus ponderosae) e, più di recente, da incendi boschivi su larga scala. Insieme, questi fattori hanno ridotto in modo strutturale l’offerta di tronchi di conifere utilizzabili. Nella provincia hanno chiuso diversi impianti di cellulosa e segherie, mentre Canfor Pulp Products, West Fraser e altre società hanno tagliato capacità. Il processo sta riducendo in modo strutturale la capacità di offerta canadese, e le statistiche del Natural Resources Canada Forest Sector mostrano che il baricentro della produzione canadese di cellulosa di conifera si sta spostando verso est, in direzione del Québec. Nelle valutazioni settimanali di Fastmarkets RISI, il premio della NBSK tende a reagire con forza a questi shock di offerta.
Quanto è grande la produzione globale di cellulosa di mercato e chi sono i maggiori produttori? +
La produzione globale di cellulosa di mercato è pari a circa 70 milioni di tonnellate l’anno. Il Brasile, con circa 25 milioni di tonnellate l’anno, è il maggiore produttore, in larga prevalenza nella BEK a base di eucalipto e non nella NBSK. Il leader di mercato è Suzano (SUZ), insieme a Klabin. Il Canada, con circa 10 milioni di tonnellate l’anno, è il produttore benchmark di NBSK, con Canfor Pulp Products, West Fraser e Domtar tra le principali società. Finlandia e Svezia, ciascuna con circa 5–5 milioni di tonnellate di produzione, sono il centro dell’offerta europea di NBSK. Le principali società in questi Paesi sono UPM-Kymmene (UPM.HE), Stora Enso (STERV.HE) e Metsä Fibre. L’Indonesia è rappresentata da Asia Pulp & Paper e APRIL, soprattutto nella cellulosa di latifoglia tropicale a fibra corta.
Che cos’è lo spread tra fibra vergine e fibra recuperata? +
Una quota rilevante della produzione mondiale di carta utilizza oggi carta recuperata — Old Corrugated Containers (OCC), Old Newsprint (ONP) e Mixed Office Waste — acquistata dalle cartiere in Cina, Europa e Nord America. Quando il prezzo dell’OCC sale, per esempio a causa di regole cinesi più rigide sulle importazioni di rifiuti o di una minore raccolta di carta recuperata, la cellulosa fresca NBSK diventa più competitiva in termini relativi e i produttori di tissue e kraftliner aumentano la quota di fibra vergine nel proprio mix di fibre. Nel segmento tissue — carta igienica, carta casa e fazzoletti — la fibra vergine domina. Il tissue contenente fibra riciclata tende ad avere morbidezza e volume inferiori rispetto al tissue prodotto da fibra vergine, quindi il tissue è un mercato finale privilegiato per la cellulosa vergine. Nella carta da imballaggio, al contrario, domina la fibra recuperata, mentre il kraftliner fresco è utilizzato soprattutto nelle applicazioni che richiedono elevata resistenza alla trazione, come scatole pesanti e imballaggi per l’export.
Come può un investitore retail accedere al mercato della cellulosa in Italia o nell’UE? +
Esistono tre canali pratici per un investitore retail. Primo, alcuni broker offrono un CFD sulla cellulosa che replica il contratto SHFE Pulp con ticker PULP. Può essere negoziato al rialzo o al ribasso ed è un prodotto a leva finanziaria, ma non è disponibile su tutte le piattaforme retail. Secondo, gli investitori possono utilizzare azioni integrate della cellulosa e della carta: la brasiliana Suzano (SUZ) è il maggiore produttore mondiale di cellulosa di mercato; in Europa, UPM-Kymmene (UPM.HE) e Stora Enso (STERV.HE) sono quotate a Helsinki; in Nord America, tra i nomi rilevanti figurano Mercer International e Canfor Pulp. Terzo, esiste un’esposizione indiretta tramite società utilizzatrici finali, tra cui il segmento tissue (Kimberly-Clark, Essity) e l’imballaggio (Mondi). Il trattamento fiscale dipende dalla giurisdizione; è consigliabile consultare un consulente fiscale.

Altre prodotti soft

3,07 USD ▲ +3,02%
libbra
20,59 USD ▼ −1,25%
libbra
5635 USD ▼ −0,18%
tonnellata
0,8300 USD
libbra