Celuloza — cena

Celuloza: aktualna cena wynosi 4598 USD za tonę (≈ 4113 € · 18 175 zł) — 17,27 % poniżej rocznego maksimum. W ciągu ostatnich 12 miesięcy cena spadła o 5,86 %, roczny przedział wynosi od 4534 USD do 5558 USD. W ciągu ostatnich 24 godzin cena wzrosła o 0,97 %.
4598 USD / tona
≈ 4113 € ≈ 18 175 zł +44,00 USD (+0,97 %) 24h 6 % w zakresie 52-tygodniowym
Redakcja ForexSrovnavac.cz · Dane zaktualizowane:
Celuloza (K-PULP) cena dziś 4598 USD / tona, ↑ +0.97 % (24h)
eToro
Sponsorowane · eToro

Inwestuj w ETF na surowce już od 50 €

Złoto, ropa i całe sektory surowcowe przez ETF — na jednym koncie, prosto.

✓ ETF bez prowizji ✓ Już od 50 €
Otwórz konto w eToro

eToro to wieloaktywowa platforma inwestycyjna. Wartość Twoich inwestycji może rosnąć lub spadać. Twój kapitał jest zagrożony.

Wykres: Celuloza

Interaktywny wykres i 30-dniowy przegląd

7 dni
▲ +1,23 %
+56,00 USD
30 dni
▼ −4,17 %
−200,00 USD
1 rok
▼ −5,86 %
−286,00 USD
Zakres 52-tygodniowy
4534 USD6 %5558 USD
$4598
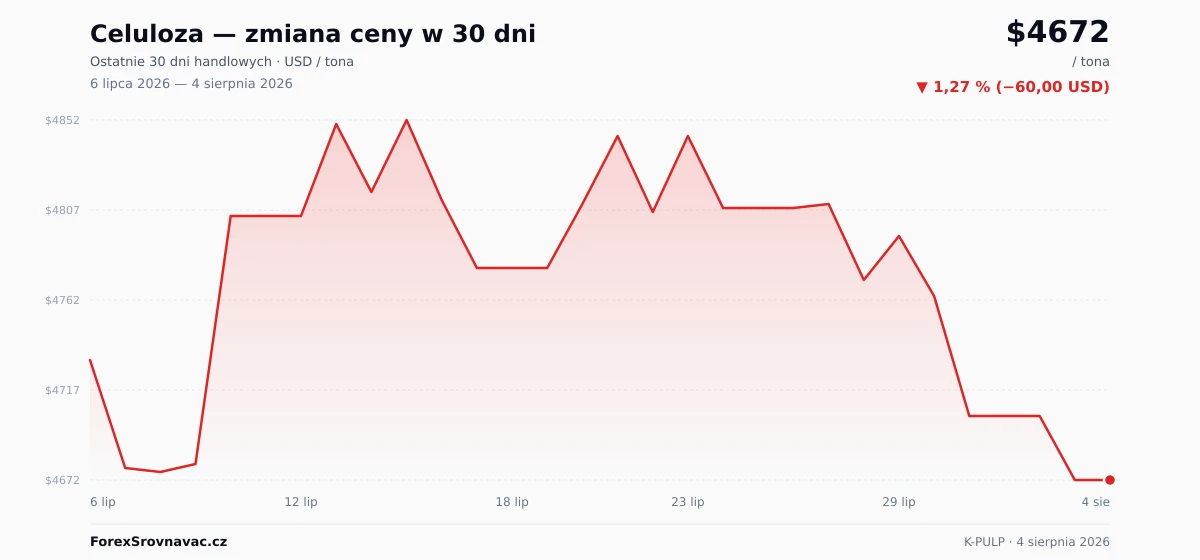
Celuloza — 4830 USD (29 października 2025) → 4598 USD (4 listopada 2026) Celuloza (K-PULP) 30-dniowy wykres ceny — USD, EUR, PLN. 4830 USD (29 października 2025) → 4598 USD (4 listopada 2026), −4,80 %. 29 października 2025 — $4830 / tona 4 listopada 2025 — $4884 / tona 10 listopada 2025 — $4878 / tona 16 listopada 2025 — $4896 / tona 22 listopada 2025 — $4704 / tona 28 listopada 2025 — $4704 / tona 4 grudnia 2025 — $4794 / tona 10 grudnia 2025 — $4704 / tona 18 grudnia 2025 — $5422 / tona 27 grudnia 2025 — $5544 / tona 2 stycznia 2026 — $5476 / tona 8 stycznia 2026 — $5466 / tona 14 stycznia 2026 — $5468 / tona 20 stycznia 2026 — $5332 / tona 26 stycznia 2026 — $5324 / tona 1 lutego 2026 — $5302 / tona 7 lutego 2026 — $5252 / tona 13 lutego 2026 — $5232 / tona 22 lutego 2026 — $5232 / tona 1 marca 2026 — $5244 / tona 7 marca 2026 — $5276 / tona 13 marca 2026 — $5268 / tona 19 marca 2026 — $5040 / tona 25 marca 2026 — $5188 / tona 31 marca 2026 — $5148 / tona 6 kwietnia 2026 — $5072 / tona 25 kwietnia 2026 — $5084 / tona 1 maja 2026 — $5058 / tona 10 maja 2026 — $5068 / tona 16 maja 2026 — $5088 / tona 22 maja 2026 — $4918 / tona 28 maja 2026 — $4960 / tona 3 czerwca 2026 — $4872 / tona 12 czerwca 2026 — $4884 / tona 18 czerwca 2026 — $4908 / tona 24 czerwca 2026 — $4710 / tona 30 czerwca 2026 — $4698 / tona 6 lipca 2026 — $4732 / tona 12 lipca 2026 — $4804 / tona 18 lipca 2026 — $4778 / tona 24 lipca 2026 — $4808 / tona 30 lipca 2026 — $4764 / tona 5 sierpnia 2026 — $4666 / tona 11 sierpnia 2026 — $4608 / tona 17 sierpnia 2026 — $4712 / tona 23 sierpnia 2026 — $4848 / tona 29 sierpnia 2026 — $4754 / tona 4 września 2026 — $4836 / tona 10 września 2026 — $4818 / tona 16 września 2026 — $4820 / tona 22 września 2026 — $4962 / tona 28 września 2026 — $4820 / tona 4 października 2026 — $4798 / tona 10 października 2026 — $4876 / tona 16 października 2026 — $4770 / tona 22 października 2026 — $4668 / tona 28 października 2026 — $4542 / tona 3 listopada 2026 — $4554 / tona 4 listopada 2026 — $4598 / tona
Celuloza (K-PULP) 30-dniowy wykres ceny — USD, EUR, PLN: 4830 USD (29 października 2025) → 4598 USD (4 listopada 2026), −4,80 %.
Najedź kursorem lub kliknij, aby wczytać interaktywny wykres

Wykres ceny celulozy pokazuje, jak cena zmieniała się w czasie. Widok interaktywny pozwala przełączać przedział czasu (od 7 dni do MAX), walutę (USD / EUR / PLN) i nakładać średnie kroczące. Kliknięcie dwóch punktów mierzy procentową zmianę między danymi datami.

Jak ustala się cenę celulozy?

Cena celulozy jest kwotowana za tonę metryczną (1 t = 1 000 kg) — standardową jednostkę dla surowców przemysłowych i masowych na London Metal Exchange (LME), CME oraz głównych giełdach europejskich. Przesyłki hurtowe przewozi się w kontenerach lub masowcach, zwykle w partiach 25- lub 100-tonowych.

Przy cenie 4598 USD za tonę jeden kilogram ma wartość 4,60 USD. Ceny dla użytkowników końcowych w przypadku produktów przetworzonych obejmują ponad cenę hurtową także marże przetwórcze, transport i cła.

Co wpływa na cenę celulozy?

Głównym czynnikiem popytowym na rynku celulozy jest konsumpcja w Chinach. Chiny odpowiadają za około 40% globalnego importu celulozy rynkowej. Krajowy deficyt włókna — Chiny nie mają wystarczająco dużo plantacji drewna iglastego, aby pokryć własne potrzeby — jest uzupełniany importem morskim NBSK i BEK (Bleached Eucalyptus Kraft, celuloza z drewna liściastego na bazie eukaliptusa). Chiński popyt jest szczególnie silny w dwóch segmentach: papier higieniczny oraz papier opakowaniowy (kraftliner, fluting). Wzrost zużycia papierów higienicznych wynika z rozwoju klasy średniej oraz większego zużycia ręczników papierowych, chusteczek i papieru toaletowego na osobę. Konsumpcja papierów higienicznych per capita w Chinach pozostaje znacznie niższa niż w Ameryce Północnej i Europie Zachodniej, co zostawia miejsce na strukturalne nadrabianie dystansu. Popyt na papier opakowaniowy jest powiązany z wolumenami w logistyce e-commerce (Alibaba, JD.com, Pinduoduo), a także koreluje z globalnym ruchem kontenerowym. Rynek jest monitorowany przez cotygodniowe wyceny CIF Chiny w USD za tonę publikowane przez Fastmarkets RISI i Argus, a także przez kontrakt SP denominowany w juanach na Shanghai Futures Exchange (SHFE).

Po stronie podaży rynek kształtuje dostęp do kanadyjskich i skandynawskich kłód drewna iglastego. Globalna produkcja celulozy rynkowej wynosi około 70 mln ton rocznie. W tej grupie Brazylia jest największym producentem, z produkcją na poziomie około 25 mln ton rocznie, głównie BEK na bazie eukaliptusa, a nie NBSK. Kanada, z produkcją około 10 mln ton rocznie, jest producentem referencyjnym w segmencie NBSK. Finlandia i Szwecja, każda z produkcją około 5–5 mln ton, są głównymi źródłami europejskiej podaży NBSK. Wśród spółek z Ameryki Północnej największe znaczenie mają Canfor Pulp Products, West Fraser i Domtar. Po stronie skandynawskiej dominują UPM-Kymmene (UPM.HE), Stora Enso (STERV.HE) i Metsä Fibre. Rynek często reaguje na pożary lasów w Kolumbii Brytyjskiej oraz na zamknięcia zakładów celulozowych w tej prowincji, które strukturalnie ograniczyły podaż NBSK.

Trzecim czynnikiem strukturalnym jest konkurencja między włóknem pierwotnym a włóknem odzyskanym. Duża część światowej produkcji papieru powstaje dziś z makulatury — Old Corrugated Containers (OCC), Old Newsprint (ONP) i Mixed Office Waste — kupowanej przez papiernie w Chinach, Europie i Ameryce Północnej. Gdy ceny OCC rosną, na przykład z powodu ostrzejszych chińskich przepisów dotyczących importu odpadów albo niższej zbiórki makulatury, świeża celuloza NBSK staje się relatywnie bardziej konkurencyjna, a producenci papierów higienicznych i kraftlinera zwiększają udział włókna pierwotnego w swojej mieszance surowcowej. W segmencie papierów higienicznych (papier toaletowy, ręczniki papierowe) dominuje włókno pierwotne. Papier higieniczny z włókna z recyklingu ma zwykle niższą miękkość i objętość niż papier z włókna pierwotnego. Rynek jest śledzony m.in. przez raporty Pulp Market Pöyry — obecnie AFRY — oraz roczne statystyki EU Confederation of European Paper Industries (CEPI). Podstawowe dane branżowe są publikowane kwartalnie.

Jak inwestować w celulozę

Przechowywanie fizycznej celulozy nie jest praktyczne dla inwestorów detalicznych. NBSK to przemysłowy surowiec, który wymaga magazynowania w kontrolowanych warunkach oraz logistyki B2B. Polski inwestor detaliczny może uzyskać ekspozycję na celulozę na trzy główne sposoby: przez CFD na celulozę, które na niektórych platformach śledzą bezpośrednio kontrakt SHFE Pulp pod tickerem PULP, choć taki CFD nie jest dostępny u każdego brokera detalicznego; przez zintegrowane spółki celulozowo-papiernicze, w tym brazylijskie Suzano — SUZ, największego producenta celulozy rynkowej na świecie, europejskie UPM-Kymmene — UPM.HE i Stora Enso — STERV.HE oraz północnoamerykańskie Mercer International i Canfor Pulp; a także pośrednio przez akcje producentów opakowań i wyrobów higienicznych, takich jak Kimberly-Clark, Essity i Mondi. Dwaj regulowani brokerzy z platformami, na których dostępne są akcje z branży celulozowo-papierniczej, to:

30-dniowa historia cen

Wykres i dzienne ceny zamknięcia
Celuloza (K-PULP) 30-dniowy wykres ceny — USD, EUR, PLN

Pobierz wykres: WebP

Dzienne zamknięcie

21 dni handlowych

DataCena (USD)Cena (EUR)Cena (PLN)Dzienna zmiana
4 lis 2026 4598 USD 4113 € 18 175 zł ▲ +0,97 %
3 lis 2026 4554 USD 4074 € 18 002 zł ▼ −0,96 %
2 lis 2026 4598 USD 4113 € 18 175 zł ▼ −0,43 %
30 paź 2026 4618 USD 4131 € 18 254 zł ▲ +1,85 %
29 paź 2026 4534 USD 4056 € 17 922 zł ▼ −0,18 %
28 paź 2026 4542 USD 4063 € 17 954 zł ▼ −0,44 %
27 paź 2026 4562 USD 4081 € 18 033 zł ▼ −1,13 %
26 paź 2026 4614 USD 4127 € 18 239 zł ▼ −0,43 %
23 paź 2026 4634 USD 4145 € 18 318 zł ▼ −0,73 %
22 paź 2026 4668 USD 4176 € 18 452 zł ▼ −0,04 %
21 paź 2026 4670 USD 4177 € 18 460 zł ▼ −0,55 %
20 paź 2026 4696 USD 4201 € 18 563 zł ▼ −0,84 %
19 paź 2026 4736 USD 4236 € 18 721 zł ▼ −0,71 %
16 paź 2026 4770 USD 4267 € 18 855 zł ▲ +0,08 %
15 paź 2026 4766 USD 4263 € 18 840 zł ▼ −0,38 %
14 paź 2026 4784 USD 4279 € 18 911 zł ▼ −0,42 %
13 paź 2026 4804 USD 4297 € 18 990 zł ▲ +2,69 %
12 paź 2026 4678 USD 4185 € 18 492 zł ▼ −4,06 %
9 paź 2026 4876 USD 4362 € 19 274 zł ▲ +1,84 %
8 paź 2026 4788 USD 4283 € 18 926 zł ▼ −0,21 %
6 paź 2026 4798 USD 4292 € 18 966 zł —

Celuloza — FAQ

Dlaczego celuloza jest wyceniana za tonę? +
Celuloza rynkowa jest masowym surowcem przemysłowym. Globalny handel odbywa się w metrycznych tonach powietrznie suchych (ADMT), zwykle kwotowanych w USD za tonę metryczną. Cotygodniowa wycena referencyjna Fastmarkets RISI jest podawana na bazie CIF Chiny, czyli z dostawą do chińskiego portu, natomiast europejska cena FOEX odnosi się do rynku odbiorców końcowych w Europie. Kontrakt Pulp na Shanghai Futures Exchange (SHFE), ticker SP, jest kwotowany w chińskich juanach za tonę, a wielkość kontraktu wynosi 10 ton. W zakupach europejskich przetwórców i papierni ceny celulozy często pojawiają się w euro za tonę, z premiami walutowymi i frachtowymi względem globalnych benchmarków w USD.
Czym różni się celuloza NBSK od BEK? +
Obie są celulozą rynkową, ale powstają z różnych surowców i trafiają do różnych segmentów końcowych. NBSK — Northern Bleached Softwood Kraft — jest wytwarzana z północnego drewna iglastego, takiego jak kanadyjski i skandynawski świerk, jodła oraz sosna. To celuloza długowłóknista o wysokiej wytrzymałości na rozciąganie, wykorzystywana w białym papierze do pisania i druku oraz w wysokiej jakości papierach higienicznych. BEK — Bleached Eucalyptus Kraft — to celuloza z drewna liściastego produkowana z brazylijskich plantacji eukaliptusa. Jest to celuloza krótkowłóknista, dająca gładszą powierzchnię, szczególnie ceniona w produktach higienicznych, takich jak papier toaletowy i ręczniki papierowe. Między tymi gatunkami zwykle występuje spread. NBSK historycznie była notowana z premią wobec BEK, ponieważ dłuższe włókno daje przewagę wytrzymałościową. W ostatnich dekadach środek ciężkości globalnej produkcji celulozy przesunął się w stronę BEK ze względu na wzrost mocy produkcyjnych na brazylijskich plantacjach.
Ile ton kłód drewna iglastego potrzeba do produkcji jednej tony celulozy? +
Średnio w branży produkcja 1 tony celulozy rynkowej NBSK wymaga około 2,2 tony kanadyjskich lub skandynawskich kłód drewna iglastego. Duża część różnicy wynika z ligniny, materiału wiążącego w drewnie, usuwanego podczas roztwarzania siarczanowego, a także ze strat przy korowaniu. Zakłady celulozowe odzyskują ligninę jako ług czarny i spalają ją jako wewnętrzne źródło energii. To wyjaśnia, dlaczego podaż kanadyjskich i skandynawskich kłód drewna iglastego jest krytyczną zmienną podażową. Pożary lasów w Kolumbii Brytyjskiej, szkody wywołane przez mountain pine beetle oraz zamknięcia zakładów celulozowych w BC strukturalnie ograniczyły dostępną bazę włókna i są bezpośrednio uwzględniane w wycenach NBSK.
Dlaczego Chiny dominują w popycie na celulozę rynkową? +
Chiny odpowiadają za około 40% globalnego importu celulozy rynkowej, co czyni je największym rynkiem importowym na świecie. Powodem jest brak wystarczających zasobów lasów iglastych, które mogłyby pokryć krajowy popyt na włókno. Chiński przemysł papierniczy w dużym stopniu opiera się na morskim imporcie NBSK i BEK. Popyt jest szczególnie silny w dwóch segmentach: papier higieniczny, napędzany rozwojem klasy średniej oraz wyższym zużyciem papieru toaletowego, ręczników papierowych i chusteczek na osobę; oraz papier opakowaniowy, taki jak kraftliner i fluting, powiązany z wolumenem logistyki e-commerce w Alibaba, JD.com i Pinduoduo. Chińska konsumpcja papierów higienicznych per capita pozostaje niższa niż w Ameryce Północnej i Europie Zachodniej, co tworzy strukturalną bazę popytową.
Jak szkody w lasach Kolumbii Brytyjskiej wpływają na rynek celulozy? +
Kolumbia Brytyjska tradycyjnie była jednym z ważnych źródeł globalnej podaży NBSK. Lasy w interiorze prowincji zostały w ostatnich dekadach dotknięte przez mountain pine beetle (Dendroctonus ponderosae), a ostatnio także przez pożary lasów na dużą skalę. Razem czynniki te strukturalnie ograniczyły podaż drewna iglastego nadającego się do pozyskania. W prowincji zamknięto kilka zakładów celulozowych i tartaków, a Canfor Pulp Products, West Fraser i inne spółki zmniejszyły moce produkcyjne. Proces ten strukturalnie obniża kanadyjski potencjał podażowy, a statystyki Natural Resources Canada Forest Sector pokazują, że środek ciężkości kanadyjskiej produkcji celulozy z drewna iglastego przesuwa się na wschód, w stronę Québecu. W cotygodniowych wycenach Fastmarkets RISI premia NBSK zwykle reaguje silnie na takie szoki podażowe.
Jak duża jest globalna produkcja celulozy rynkowej i kto jest największym producentem? +
Globalna produkcja celulozy rynkowej wynosi około 70 mln ton rocznie. Brazylia, z produkcją około 25 mln ton rocznie, jest największym producentem, w zdecydowanej większości w segmencie BEK na bazie eukaliptusa, a nie NBSK. Liderem rynku jest Suzano (SUZ), obok Klabin. Kanada, z produkcją około 10 mln ton rocznie, jest referencyjnym producentem NBSK, a najważniejsze spółki to Canfor Pulp Products, West Fraser i Domtar. Finlandia i Szwecja, każda z produkcją około 5–5 mln ton, są centrum europejskiej podaży NBSK. Główne spółki w tym regionie to UPM-Kymmene (UPM.HE), Stora Enso (STERV.HE) i Metsä Fibre. Indonezję reprezentują Asia Pulp & Paper i APRIL, głównie w segmencie krótkowłóknistej celulozy z tropikalnego drewna liściastego.
Czym jest spread między włóknem pierwotnym a odzyskanym? +
Duża część światowej produkcji papieru powstaje dziś z makulatury — Old Corrugated Containers (OCC), Old Newsprint (ONP) i Mixed Office Waste — kupowanej przez papiernie w Chinach, Europie i Ameryce Północnej. Gdy cena OCC rośnie, na przykład z powodu ostrzejszych chińskich przepisów dotyczących importu odpadów albo niższej zbiórki makulatury, świeża celuloza NBSK staje się relatywnie bardziej konkurencyjna, a producenci papierów higienicznych i kraftlinera zwiększają udział włókna pierwotnego w swojej mieszance surowcowej. W segmencie papierów higienicznych — papier toaletowy, ręczniki papierowe i chusteczki — dominuje włókno pierwotne. Papier higieniczny zawierający włókno z recyklingu ma zwykle niższą miękkość i objętość niż papier z włókna pierwotnego, dlatego produkty higieniczne są preferowanym rynkiem końcowym dla świeżej celulozy. W papierze opakowaniowym dominuje natomiast włókno odzyskane, a świeży kraftliner jest używany głównie tam, gdzie potrzebna jest wysoka wytrzymałość na rozciąganie, np. w ciężkich pudłach i opakowaniach eksportowych.
Jak inwestor detaliczny może uzyskać dostęp do rynku celulozy w Polsce lub UE? +
Istnieją trzy praktyczne ścieżki dla inwestora detalicznego. Po pierwsze, niektórzy brokerzy oferują CFD na celulozę, który śledzi kontrakt SHFE Pulp pod tickerem PULP. Można nim handlować na wzrosty lub spadki i jest to produkt z dźwignią finansową, ale nie jest dostępny na każdej platformie detalicznej. Po drugie, inwestorzy mogą wykorzystać akcje zintegrowanych spółek celulozowo-papierniczych: brazylijskie Suzano (SUZ) jest największym producentem celulozy rynkowej na świecie; w Europie UPM-Kymmene (UPM.HE) i Stora Enso (STERV.HE) są notowane w Helsinkach; w Ameryce Północnej istotne spółki to m.in. Mercer International i Canfor Pulp. Po trzecie, dostępna jest ekspozycja pośrednia przez spółki końcowych odbiorców, w tym segment papierów higienicznych (Kimberly-Clark, Essity) i opakowań (Mondi). Zasady podatkowe zależą od jurysdykcji; w konkretnej sytuacji skonsultuj się z doradcą podatkowym.

Więcej: towary miękkie

2,70 USD ▼ −2,17 %
funt
18,50 USD ▲ +0,82 %
funt
5414 USD ▼ −0,10 %
tona
0,8200 USD ▲ +1,23 %
funt