Prix du néodyme

Le néodyme se négocie actuellement à 138 624 $US par tonne (≈ 124 003 € · 113 662 CHF) — 18,84% sous le plus haut sur 12 mois. Sur les 12 derniers mois, le prix a gagné 38,45%, avec une fourchette annuelle comprise entre 99 388 $US et 170 799 $US. Sur les dernières 24 heures, le prix a reculé de 0,60%.
138 624 $US / tonne
≈ 124 003 € ≈ 113 662 CHF −837,00 $US (−0,60%) 24h 55% de l’intervalle sur 52 semaines
FX Rédaction · Données mises à jour :
Néodyme (NDYM) prix aujourd’hui 138 624 $US / tonne, ↓ 0.60% (24h)
eToro
Sponsorisé · eToro

Investissez dans des ETF sur les matières premières dès 50 €

Or, pétrole et même des secteurs entiers de matières premières via des ETF, sur un seul compte, en toute simplicité.

✓ ETF sans commission ✓ Dès 50 €
Ouvrir un compte chez eToro

eToro est une plateforme d'investissement multi-actifs. La valeur de vos investissements peut augmenter ou diminuer. Votre capital est soumis à risque.

Graphique du néodyme

Graphique interactif et aperçu sur 30 jours

7 jours
▼ −1,96%
−2 774 $US
30 jours
▼ −1,97%
−2 790 $US
1 an
▲ +38,45%
+38 500 $US
Intervalle 52 semaines
99 388 $US55%170 799 $US
$138 624
Néodyme — 99 388 USD (28 octobre 2025) → 138 624 USD (3 novembre 2026) Néodyme (NDYM) graphique des prix sur 30 jours — USD, EUR. 99 388 USD (28 octobre 2025) → 138 624 USD (3 novembre 2026), +39,48 %. 28 octobre 2025 — $99 388 / tonne 3 novembre 2025 — $100 124 / tonne 9 novembre 2025 — $102 332 / tonne 15 novembre 2025 — $102 332 / tonne 21 novembre 2025 — $103 068 / tonne 27 novembre 2025 — $103 363 / tonne 3 décembre 2025 — $107 118 / tonne 9 décembre 2025 — $106 381 / tonne 15 décembre 2025 — $106 381 / tonne 21 décembre 2025 — $105 277 / tonne 27 décembre 2025 — $107 854 / tonne 2 janvier 2026 — $110 799 / tonne 8 janvier 2026 — $114 480 / tonne 14 janvier 2026 — $121 842 / tonne 20 janvier 2026 — $120 369 / tonne 26 janvier 2026 — $128 836 / tonne 1 février 2026 — $142 087 / tonne 7 février 2026 — $146 873 / tonne 13 février 2026 — $156 811 / tonne 22 février 2026 — $156 811 / tonne 1 mars 2026 — $168 591 / tonne 7 mars 2026 — $165 646 / tonne 13 mars 2026 — $159 756 / tonne 19 mars 2026 — $145 768 / tonne 25 mars 2026 — $143 560 / tonne 31 mars 2026 — $143 560 / tonne 6 avril 2026 — $146 505 / tonne 25 avril 2026 — $152 394 / tonne 1 mai 2026 — $153 867 / tonne 10 mai 2026 — $150 922 / tonne 16 mai 2026 — $149 449 / tonne 22 mai 2026 — $139 142 / tonne 28 mai 2026 — $137 670 / tonne 3 juin 2026 — $139 142 / tonne 12 juin 2026 — $138 038 / tonne 18 juin 2026 — $141 351 / tonne 24 juin 2026 — $146 136 / tonne 30 juin 2026 — $146 136 / tonne 6 juillet 2026 — $149 449 / tonne 12 juillet 2026 — $151 193 / tonne 18 juillet 2026 — $148 388 / tonne 24 juillet 2026 — $146 974 / tonne 30 juillet 2026 — $146 422 / tonne 5 août 2026 — $144 511 / tonne 11 août 2026 — $143 147 / tonne 17 août 2026 — $141 742 / tonne 23 août 2026 — $141 741 / tonne 29 août 2026 — $142 166 / tonne 4 septembre 2026 — $142 259 / tonne 10 septembre 2026 — $142 459 / tonne 16 septembre 2026 — $141 633 / tonne 22 septembre 2026 — $141 899 / tonne 28 septembre 2026 — $141 247 / tonne 4 octobre 2026 — $141 414 / tonne 10 octobre 2026 — $141 536 / tonne 16 octobre 2026 — $141 763 / tonne 22 octobre 2026 — $141 290 / tonne 28 octobre 2026 — $141 393 / tonne 3 novembre 2026 — $138 624 / tonne
Néodyme (NDYM) graphique des prix sur 30 jours — USD, EUR: 99 388 USD (28 octobre 2025) → 138 624 USD (3 novembre 2026), +39,48 %.
Survolez ou touchez pour charger le graphique interactif

Le graphique du néodyme montre l’évolution du prix du néodyme dans le temps. La visualisation interactive permet de changer l’intervalle temporel (de 7 jours à MAX), la devise (USD / EUR) et de superposer des moyennes mobiles. Cliquez sur deux points pour mesurer la variation en pourcentage entre ces dates.

Comment est fixé le prix du néodyme ?

Le néodyme est coté à la tonne métrique (1 t = 1 000 kg) — l'unité standard pour les matières premières industrielles et de vrac auprès de la London Metal Exchange (LME), de la CME et des principales bourses européennes. Les livraisons de gros se font en conteneurs ou en navires vraquiers, généralement par lots de 25 ou 100 tonnes.

À 138 624 $US la tonne, un kilogramme vaut 138,62 $US. Les prix pour l'utilisateur final des produits transformés comprennent les marges de raffinage, le transport et les droits de douane en plus de la référence de gros.

Qu’est-ce qui fait évoluer le prix du néodyme ?

Le marché du néodyme est dominé par la concentration de l’offre en Chine. Selon les Mineral Commodity Summaries de l’USGS, la production minière mondiale de terres rares atteint environ 390 000 tonnes REO par an, en équivalent oxydes de terres rares. La Chine représente environ 270 000 tonnes, les États-Unis — essentiellement la mine Mountain Pass exploitée par MP Materials — environ 45 000 tonnes, l’Australie — Lynas Rare Earths et Mt Weld — environ 13 000 tonnes, et la Birmanie environ 30 000 tonnes. Le néodyme et le praséodyme représentent ensemble environ 30 % du contenu REO extrait, ce qui en fait les terres rares légères les plus importantes sur le plan commercial. La concentration est encore plus marquée dans le raffinage et la séparation : près de 80 % des capacités mondiales de séparation se trouvent en Chine. Une grande partie des concentrés extraits en Birmanie, en Australie et même aux États-Unis est donc encore traitée dans des raffineries chinoises.

La demande dépend surtout de deux usages finaux. Le premier concerne les moteurs à aimants permanents des véhicules électriques. Les estimations d’Adamas Intelligence et de l’IEA Critical Minerals indiquent qu’environ 90 % des véhicules électriques vendus dans le monde utilisent des moteurs synchrones à aimants permanents NdFeB (PMSM), car ils offrent un rapport puissance/poids favorable. Un moteur moyen de véhicule électrique contient 1,5 à 2 kg d’aimants NdFeB, dont environ 30 % en poids de Nd-Pr. Le deuxième grand débouché est celui des générateurs d’éoliennes à entraînement direct. Les éoliennes offshore et les grandes éoliennes terrestres utilisent souvent des générateurs à entraînement direct, avec environ 200 kg d’aimants NdFeB par mégawatt. Une troisième source de demande, plus modeste mais régulière, vient des servomoteurs industriels, des robots, des scanners IRM et de l’électronique grand public, comme les haut-parleurs et les disques durs.

Le troisième ensemble de facteurs tient à la diversification et à l’environnement réglementaire. La Chine contrôle depuis longtemps l’extraction et la séparation des terres rares au moyen d’un système de quotas, tout en durcissant progressivement les contrôles à l’exportation sur le savoir-faire de traitement et les technologies de séparation. La réponse occidentale repose sur trois piliers : la mine Mountain Pass en Californie, exploitée par MP Materials, avec une usine de séparation et d’aimants en développement au Texas ; l’australien Lynas Rare Earths, qui exploite la mine Mt Weld et la raffinerie de Kuantan en Malaisie, et développe des capacités de séparation au Texas avec le soutien du département américain de la Défense ; et de plus petits producteurs émergents, dont Vital Metals au Canada, Serra Verde au Brésil, ainsi que des projets au Groenland et en Afrique. Le recyclage des aimants NdFeB usagés, par des sociétés comme Urban Mining Company et Solvay, constitue une autre voie pour réduire la dépendance à l’offre chinoise à plus long terme.

Comment les investisseurs peuvent-ils s’exposer au néodyme ?

Le trading direct de CFD sur l’oxyde de néodyme ou le trading spot ne sont généralement pas accessibles aux investisseurs particuliers français. Le marché étant de gré à gré et peu liquide, l’exposition au prix des terres rares est rarement proposée sous forme de dérivé destiné aux particuliers. Trois voies principales permettent de s’exposer aux terres rares. La première est un ETF thématique. Le plus connu est VanEck Rare Earth/Strategic Metals (ticker : REMX), qui suit un panier mondial de producteurs de terres rares et de métaux stratégiques. La deuxième passe par des actions individuelles. MP Materials (MP), basé en Californie, exploite la plus grande mine de terres rares de l’hémisphère occidental. Lynas Rare Earths (LYC.AX) est le plus grand acteur intégré mine-raffinage hors de Chine. Iluka Resources (ILU.AX) s’expose aux terres rares légères via les sables minéraux et un projet de raffinerie autonome en Australie. Energy Fuels (UUUU) intervient dans la séparation liée à des sous-produits de projets d’uranium. La troisième voie, indirecte, passe par les utilisateurs en aval — constructeurs de véhicules électriques et fabricants d’éoliennes comme Vestas et Siemens Gamesa — même si le néodyme n’est qu’un intrant parmi d’autres pour ces entreprises. Deux courtiers régulés où REMX et les actions individuelles ci-dessus peuvent être disponibles sont :

Historique des prix sur 30 jours

Graphique et cours de clôture quotidiens
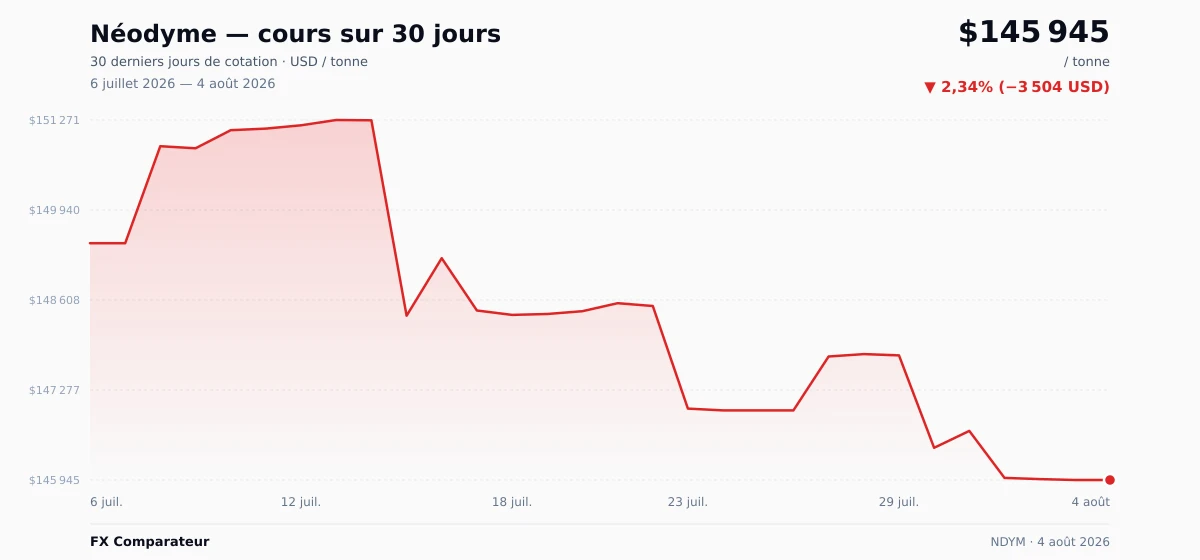
Néodyme (NDYM) graphique des prix sur 30 jours — USD, EUR

Télécharger le graphique : WebP

Clôture quotidienne

26 jours de négociation

DatePrix (USD)Prix (EUR)Prix (CHF)Variation quotidienne
3 nov. 2026 138 624 $US 124 003 € 113 662 CHF ▼ −0,60%
2 nov. 2026 139 461 $US 124 752 € 114 348 CHF ▲ +0,09%
1 nov. 2026 139 335 $US 124 639 € 114 245 CHF ▲ +0,01%
31 oct. 2026 139 325 $US 124 630 € 114 237 CHF ▲ +0,01%
30 oct. 2026 139 306 $US 124 613 € 114 221 CHF ▼ −0,19%
29 oct. 2026 139 566 $US 124 846 € 114 434 CHF ▼ −1,29%
27 oct. 2026 141 398 $US 126 485 € 115 936 CHF ▼ −0,01%
26 oct. 2026 141 417 $US 126 502 € 115 952 CHF ▲ +0,02%
25 oct. 2026 141 391 $US 126 478 € 115 931 CHF ▲ +0,01%
24 oct. 2026 141 379 $US 126 468 € 115 921 CHF ▲ +0,01%
23 oct. 2026 141 368 $US 126 458 € 115 912 CHF ▲ +0,06%
22 oct. 2026 141 290 $US 126 388 € 115 848 CHF ▼ −0,23%
21 oct. 2026 141 613 $US 126 677 € 116 113 CHF ▼ −0,23%
20 oct. 2026 141 935 $US 126 965 € 116 377 CHF ▲ +0,05%
19 oct. 2026 141 858 $US 126 896 € 116 314 CHF ▲ +0,06%
18 oct. 2026 141 776 $US 126 823 € 116 246 CHF ▲ +0,01%
16 oct. 2026 141 763 $US 126 811 € 116 236 CHF ▲ +0,05%
15 oct. 2026 141 697 $US 126 752 € 116 182 CHF ▲ +0,01%
13 oct. 2026 141 682 $US 126 739 € 116 169 CHF ▲ +0,01%
12 oct. 2026 141 667 $US 126 725 € 116 157 CHF ▲ +0,06%
11 oct. 2026 141 587 $US 126 654 € 116 091 CHF ▲ +0,04%
10 oct. 2026 141 536 $US 126 608 € 116 050 CHF ▲ +0,01%
9 oct. 2026 141 524 $US 126 597 € 116 040 CHF ▲ +0,06%
8 oct. 2026 141 433 $US 126 516 € 115 965 CHF ▲ +0,02%
7 oct. 2026 141 401 $US 126 487 € 115 939 CHF ▼ −0,01%
5 oct. 2026 141 403 $US 126 489 € 115 941 CHF —

Néodyme : questions fréquentes

Qu’est-ce que l’oxyde de néodyme (Nd₂O₃) et pourquoi son prix est-il coté sous cette forme ? +
Le néodyme est un lanthanide chimiquement réactif qui s’oxyde rapidement à l’air. Il ne peut donc être stocké sous forme de métal pur que dans des atmosphères inertes particulières. L’essentiel du commerce se fait autour de l’oxyde de néodyme (Nd₂O₃), plus stable. C’est le produit final typique des usines de séparation et le point de départ de la réduction en métal avant la production d’aimants. Les évaluations de prix publiées par Asian Metal, Fastmarkets et Argus donnent le prix de référence sur une base FOB Chine, en USD par tonne de Nd₂O₃. Le néodyme est aussi souvent coté sous forme d’alliage de didyme — un mélange de Nd et de Pr (praséodyme) utilisable directement dans la production d’aimants NdFeB.
Combien coûte 1 kg de néodyme ? +
L’oxyde de néodyme est coté sur une base FOB Chine, en USD par tonne. À un niveau de, par exemple, 80 000 USD par tonne, un kilogramme de Nd₂O₃ coûte environ 80 USD (80 000 / 1 000), et une livre (lb) environ 36 USD. Il s’agit du prix de l’oxyde purifié. Le métal de néodyme se traite avec une prime de plusieurs dizaines de pour cent en raison de l’étape supplémentaire de réduction, tandis que l’alliage de qualité aimants NdFeB intègre une prime de transformation supplémentaire. Le marché reste aussi relativement opaque : l’écart peut être important entre un prix d’indice et le prix réel d’un contrat de long terme, car la plupart des échanges se font de gré à gré.
Pourquoi n’existe-t-il pas de marché à terme liquide sur le néodyme ? +
Il y a deux raisons principales. D’abord, les volumes physiques du marché mondial du néodyme sont faibles par rapport aux grands métaux industriels. La production annuelle totale de Nd-Pr en équivalent REO se situe autour de quelques dizaines de milliers de tonnes, contre une production de cuivre annuelle mesurée en millions de tonnes. Il est donc difficile pour un contrat à terme d’atteindre le seuil de liquidité nécessaire à une cotation en Bourse. Ensuite, le marché est structuré autour de contrats de long terme intégrés verticalement entre mineurs, usines de séparation, fabricants d’aimants et utilisateurs finaux dans l’automobile et l’éolien. La formation réelle des prix se fait dans ces contrats, souvent avec une prime ou une décote par rapport à un indice publié comme Asian Metal ou Fastmarkets, ce qui réduit la demande industrielle de couverture par contrats à terme.
Quelle quantité de néodyme contient un véhicule électrique ou une éolienne ? +
Un moteur synchrone à aimants permanents (PMSM) de véhicule électrique moyen contient environ 1,5 à 2 kg d’aimants NdFeB. Dans un aimant NdFeB, le néodyme et le praséodyme représentent ensemble environ 30 %, soit à peu près 0,5 à 0,6 kg de Nd-Pr par véhicule électrique. Un générateur d’éolienne à entraînement direct nécessite beaucoup plus de matière magnétique : environ 200 kg de NdFeB par mégawatt. Une éolienne offshore de 5 MW contient donc environ une tonne d’aimants, soit l’équivalent d’environ 300 kg de Nd-Pr. À l’inverse, les éoliennes avec réducteur utilisent des électroaimants classiques et nécessitent sensiblement moins de terres rares.
Pourquoi l’offre de terres rares est-elle concentrée en Chine ? +
Cette concentration est en partie géologique et en partie liée à l’histoire industrielle. Le gisement chinois de Bayan Obo, en Mongolie intérieure, est l’un des plus grands gisements de terres rares connus au monde et représente une part importante de la production minière mondiale de REO. Le facteur le plus déterminant est toutefois la capacité de séparation et de raffinage. Séparer les éléments de terres rares les uns des autres est un procédé chimique très complexe, en plusieurs étapes, appelé extraction par solvant. Le savoir-faire et près de 80 % des capacités se trouvent en Chine. Des mines occidentales comme Mountain Pass et Mt Weld ont donc expédié pendant des décennies leurs concentrés vers des usines chinoises pour raffinage. Les nouveaux projets de séparation aux États-Unis et en Australie visent à réduire cette dépendance.
Que signifient les quotas et contrôles chinois à l’exportation pour les terres rares ? +
La Chine encadre depuis des décennies l’extraction et la séparation des terres rares par des quotas, avec des plafonds annuels de production publiés pour les deux plus grands groupes publics, China Northern Rare Earth et China Rare Earth Group. Cette politique s’accompagne d’un durcissement progressif des contrôles à l’exportation. Certaines technologies de séparation, certains produits intermédiaires nécessaires à la production d’aimants NdFeB et certains savoir-faire de traitement sont soumis à licence. Les rapports de l’IEA Critical Minerals identifient cette tendance comme l’un des principaux risques pour les chaînes d’approvisionnement occidentales. Elle contribue aux projets de diversification portés notamment par Mountain Pass, Lynas et Iluka.
Quel rôle jouent MP Materials et Lynas Rare Earths sur le marché ? +
MP Materials (NYSE : MP) exploite la mine Mountain Pass en Californie — la seule grande mine de terres rares active dans l’hémisphère occidental, avec une production d’environ 45 000 tonnes REO par an. La société construit au Texas des installations de séparation et de fabrication d’aimants NdFeB afin de conserver une plus grande part de la chaîne de valeur aux États-Unis. Lynas Rare Earths (ASX : LYC) exploite la mine Mt Weld en Australie et l’usine de séparation de Kuantan en Malaisie. C’est la plus grande société intégrée de terres rares hors de Chine, avec une production annuelle d’environ 20 000 tonnes REO. Le département américain de la Défense a apporté un soutien direct aux deux entreprises pour contribuer à bâtir des chaînes d’approvisionnement occidentales en terres rares.
Le recyclage des aimants NdFeB est-il réaliste ? +
Le recyclage des aimants NdFeB est techniquement possible et fonctionne déjà à l’échelle commerciale. L’américain Urban Mining Company transforme directement des aimants usagés en nouveaux aimants grâce à son procédé Magnetic Materials Recycling, tandis que Solvay et d’autres entreprises européennes récupèrent le Nd-Pr par des méthodes hydrométallurgiques. La part du recyclage dans l’offre mondiale reste faible, à un chiffre, car la collecte des aimants usagés provenant des voitures, des éoliennes et des déchets électroniques est difficile sur les plans logistique et économique. Adamas Intelligence et l’IEA Critical Minerals identifient le recyclage comme l’un des moyens importants, à long terme, de réduire la dépendance à l’offre chinoise.

Autres métaux industriels

6,48 $US ▼ −2,11%
livre
3 029 $US ▼ −2,60%
tonne
3 811 $US ▼ −2,14%
tonne
15 279 $US ▼ −1,43%
tonne