Prix du sucre (USA)

Le sucre (USA) se négocie actuellement à 19,11 $US par livre (≈ 17,04 € · 15,66 CHF) — près du plus haut sur 12 mois. Sur les 12 derniers mois, le prix a gagné 32,52%, avec une fourchette annuelle comprise entre 13,30 $US et 21,14 $US. Sur les dernières 24 heures, le prix a reculé de 1,34%.
19,11 $US / livre
≈ 17,04 € ≈ 15,66 CHF −0,2600 $US (−1,34%) 24h 74% de l’intervalle sur 52 semaines
FX Rédaction · Données mises à jour :
Sucre (USA) (LS11) prix aujourd’hui 19,11 $US / livre, ↓ 1.34% (24h)
eToro
Sponsorisé · eToro

Investissez dans des ETF sur les matières premières dès 50 €

Or, pétrole et même des secteurs entiers de matières premières via des ETF, sur un seul compte, en toute simplicité.

✓ ETF sans commission ✓ Dès 50 €
Ouvrir un compte chez eToro

eToro est une plateforme d'investissement multi-actifs. La valeur de vos investissements peut augmenter ou diminuer. Votre capital est soumis à risque.

Graphique du sucre (USA)

Graphique interactif et aperçu sur 30 jours

7 jours
▲ +0,05%
+0,0100 $US
30 jours
▼ −4,02%
−0,8000 $US
1 an
▲ +32,52%
+4,69 $US
Intervalle 52 semaines
13,30 $US74%21,14 $US
$19,11
Sucre (USA) — 14,47 USD (27 octobre 2025) → 19,11 USD (2 novembre 2026) Sucre (USA) (LS11) graphique des prix sur 30 jours — USD, EUR. 14,47 USD (27 octobre 2025) → 19,11 USD (2 novembre 2026), +32,07 %. 27 octobre 2025 — $14,47 / livre 3 novembre 2025 — $14,68 / livre 10 novembre 2025 — $14,26 / livre 17 novembre 2025 — $14,75 / livre 26 novembre 2025 — $15,12 / livre 4 décembre 2025 — $14,91 / livre 12 décembre 2025 — $15,10 / livre 19 décembre 2025 — $14,85 / livre 29 décembre 2025 — $15,23 / livre 6 janvier 2026 — $14,76 / livre 13 janvier 2026 — $14,86 / livre 22 janvier 2026 — $14,96 / livre 30 janvier 2026 — $14,26 / livre 17 février 2026 — $13,84 / livre 3 mars 2026 — $13,95 / livre 10 mars 2026 — $14,32 / livre 17 mars 2026 — $14,47 / livre 24 mars 2026 — $15,90 / livre 31 mars 2026 — $15,51 / livre 18 avril 2026 — $13,33 / livre 26 avril 2026 — $13,92 / livre 1 mai 2026 — $14,93 / livre 6 mai 2026 — $14,83 / livre 14 mai 2026 — $15,04 / livre 19 mai 2026 — $14,99 / livre 24 mai 2026 — $14,68 / livre 29 mai 2026 — $14,11 / livre 3 juin 2026 — $14,29 / livre 11 juin 2026 — $13,96 / livre 16 juin 2026 — $13,96 / livre 21 juin 2026 — $13,85 / livre 26 juin 2026 — $13,30 / livre 1 juillet 2026 — $14,00 / livre 6 juillet 2026 — $14,00 / livre 11 juillet 2026 — $14,86 / livre 16 juillet 2026 — $15,16 / livre 21 juillet 2026 — $15,16 / livre 26 juillet 2026 — $14,76 / livre 31 juillet 2026 — $14,56 / livre 5 août 2026 — $14,56 / livre 10 août 2026 — $14,56 / livre 15 août 2026 — $16,60 / livre 20 août 2026 — $17,43 / livre 25 août 2026 — $17,43 / livre 30 août 2026 — $17,56 / livre 4 septembre 2026 — $18,15 / livre 9 septembre 2026 — $18,15 / livre 14 septembre 2026 — $18,15 / livre 19 septembre 2026 — $17,40 / livre 24 septembre 2026 — $17,59 / livre 29 septembre 2026 — $17,59 / livre 4 octobre 2026 — $19,91 / livre 9 octobre 2026 — $20,27 / livre 14 octobre 2026 — $20,88 / livre 19 octobre 2026 — $20,59 / livre 24 octobre 2026 — $20,59 / livre 29 octobre 2026 — $19,52 / livre 2 novembre 2026 — $19,11 / livre
Sucre (USA) (LS11) graphique des prix sur 30 jours — USD, EUR: 14,47 USD (27 octobre 2025) → 19,11 USD (2 novembre 2026), +32,07 %.
Survolez ou touchez pour charger le graphique interactif

Le graphique du sucre (USA) montre l’évolution du prix du sucre (USA) dans le temps. La visualisation interactive permet de changer l’intervalle temporel (de 7 jours à MAX), la devise (USD / EUR) et de superposer des moyennes mobiles. Cliquez sur deux points pour mesurer la variation en pourcentage entre ces dates.

Comment est fixé le prix du sucre (USA) ?

Quels facteurs influencent le prix du sucre brut ?

L’arbitrage sucre-éthanol au Brésil est le principal facteur de court terme sur le marché du Sugar No. 11. Le Brésil représente environ 23% de la production mondiale de sucre, avec une production annuelle proche de 42 millions de tonnes, selon les estimations de l’UNICA (association brésilienne de l’industrie de la canne à sucre) et de l’USDA Foreign Agricultural Service. Les usines du Centre-Sud (São Paulo, Minas Gerais, Paraná) décident pendant la récolte de transformer la canne en sucre ou en éthanol. Ce choix dépend des prix relatifs des deux produits finis. Lorsque le Brent et les prix de l’essence au Brésil montent, la production d’éthanol devient plus attractive, moins de canne est orientée vers le sucre et le prix du Sugar No. 11 tend à progresser. Le lien indirect entre sucre et pétrole constitue donc un risque macroéconomique important pour ce marché.

La récolte indienne et la politique d’exportation du pays forment le deuxième grand facteur. L’Inde représente environ 18% de la production mondiale de sucre, soit près de 33 millions de tonnes par an, et reste le premier consommateur domestique au monde. Selon les pluies de mousson et le niveau des stocks intérieurs, le gouvernement indien peut imposer des licences ou des quotas d’exportation. L’annonce d’un durcissement des restrictions à l’export peut provoquer en quelques minutes un mouvement marqué des prix à New York. Le mandat de mélange E20, qui impose 20% d’éthanol dans l’essence, oriente aussi la canne à sucre et le sirop de sucre vers la production d’éthanol, ce qui réduit les volumes de sucre disponibles à l’exportation.

La Thaïlande, l’offre européenne de sucre de betterave et la météo complètent l’équilibre mondial. La Thaïlande est le troisième exportateur mondial, avec environ 11 millions de tonnes par an issues de la canne à sucre, et les sécheresses thaïlandaises ont plusieurs fois entraîné de fortes variations de prix. La production de sucre de betterave dans l’UE, autour de 17 millions de tonnes par an, principalement en France, en Allemagne et en Pologne, a un effet plus direct sur le contrat du sucre blanc (Sugar No. 5). Mais l’arbitrage entre les deux marchés se répercute aussi sur le Sugar No. 11. Un real brésilien (BRL) plus faible face au dollar favorise généralement les exportations, augmente l’offre disponible sur le marché mondial et pèse sur les prix du Sugar No. 11.

Comment investir dans le sucre

Les investisseurs peuvent s’exposer au sucre sans détenir la matière première physique via plusieurs instruments : contrats à terme négociés en bourse (ICE Futures US Sugar No. 11, ticker SB), CFD sur le prix du Sugar No. 11, ETF CANE (Teucrium Sugar Fund) et actions de grands acteurs de la chaîne de valeur du sucre, dont Cosan (CSAN3.SA), premier groupe intégré sucre-éthanol au Brésil, et le britannique Tate & Lyle (TATE.L), spécialisé dans les édulcorants industriels. Le contrat à terme, le CFD Sugar No. 11 et l’ETF CANE offrent l’exposition la plus directe à la matière première. Les actions sont plus indirectes et comportent des risques propres à chaque entreprise. Deux courtiers régulés auprès desquels des CFD sur le sucre, l’ETF CANE et des actions liées au sucre peuvent être disponibles sont :

Historique des prix sur 30 jours

Graphique et cours de clôture quotidiens
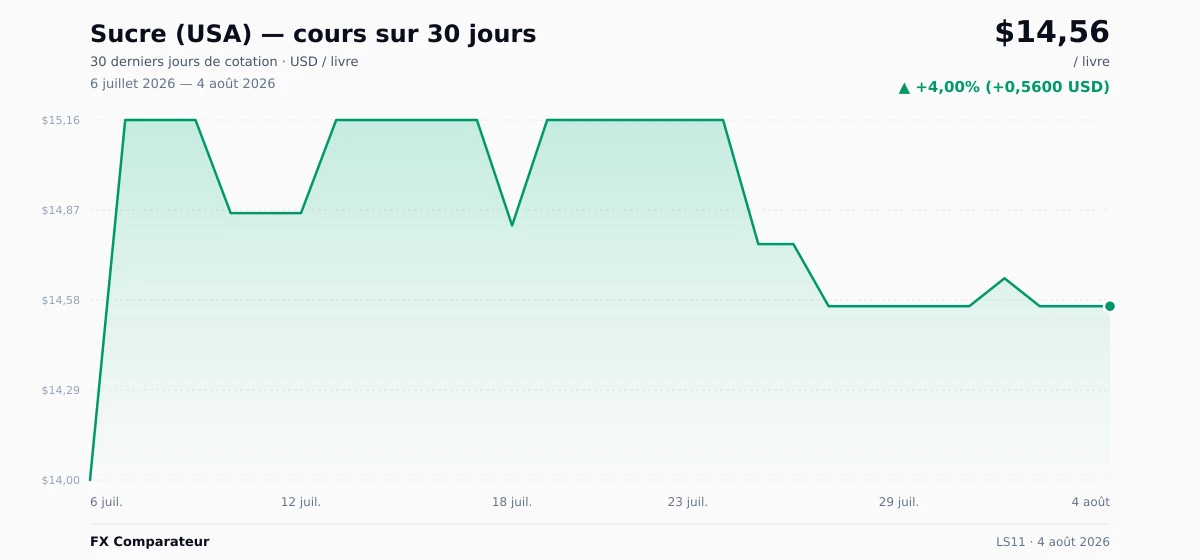
Sucre (USA) (LS11) graphique des prix sur 30 jours — USD, EUR

Télécharger le graphique : WebP

Clôture quotidienne

15 jours de négociation

DatePrix (USD)Prix (EUR)Prix (CHF)Variation quotidienne
2 nov. 2026 19,11 $US 17,04 € 15,66 CHF ▼ −1,34%
30 oct. 2026 19,37 $US 17,27 € 15,88 CHF ▼ −0,77%
29 oct. 2026 19,52 $US 17,40 € 16,00 CHF ▲ +0,83%
28 oct. 2026 19,36 $US 17,26 € 15,87 CHF ▲ +0,83%
27 oct. 2026 19,20 $US 17,12 € 15,74 CHF ▲ +0,52%
26 oct. 2026 19,10 $US 17,03 € 15,65 CHF ▼ −7,24%
19 oct. 2026 20,59 $US 18,36 € 16,88 CHF ▼ −1,25%
16 oct. 2026 20,85 $US 18,59 € 17,09 CHF ▼ −1,37%
15 oct. 2026 21,14 $US 18,85 € 17,33 CHF ▲ +1,25%
14 oct. 2026 20,88 $US 18,62 € 17,11 CHF ▼ −1,04%
13 oct. 2026 21,10 $US 18,81 € 17,29 CHF ▲ +1,20%
12 oct. 2026 20,85 $US 18,59 € 17,09 CHF ▲ +2,86%
9 oct. 2026 20,27 $US 18,07 € 16,61 CHF ▼ −2,78%
6 oct. 2026 20,85 $US 18,59 € 17,09 CHF ▲ +4,72%
4 oct. 2026 19,91 $US 17,75 € 16,32 CHF —

FAQ sur le sucre

Pourquoi le sucre brut est-il coté en livres ? +
La référence mondiale du sucre brut se négocie sur ICE Futures US à New York, anciennement NYBOT, sous le nom Sugar No. 11 et le ticker SB. Elle est cotée en cents américains par livre, selon le système de mesure anglo-américain (1 livre = 0,4536 kg). L’explication est historique : au XIXe siècle, les importations new-yorkaises de sucre des Caraïbes et d’Amérique latine utilisaient le système britannique-américain, puis le marché à terme a conservé cette convention. La conversion en tonnes utilise un multiplicateur de 2 204,6, tandis que la conversion en kilogrammes utilise 2,205. Un prix de 0,20 $ par livre correspond donc à environ 0,44 $ par kg, soit près de 441 $ par tonne, pour une livraison de gros FOB port.
Combien représente 1 livre de sucre en kilogrammes et en tonnes ? +
1 livre (lb) = 0,4536 kg. Donc 1 kg = 2,205 livres et 1 tonne = 2 204,6 livres. La cotation internationale ICE, exprimée en cents américains par livre, peut donc être multipliée par 2,205 pour obtenir le prix en dollars par kilogramme, et par 2 204,6 pour obtenir le prix en dollars par tonne. Les statistiques du marché mondial du sucre publiées par l’ISO (International Sugar Organization), l’USDA FAS et l’UNICA sont exprimées en tonnes. La conversion livre-tonne est donc courante pour les traders, les raffineurs et les acheteurs de l’industrie agroalimentaire.
Quelle est la différence entre Sugar No. 11 et Sugar No. 5 ? +
Sugar No. 11 est la référence mondiale du sucre de canne brut sur ICE Futures US à New York. Le contrat se négocie sous le ticker SB, en cents américains par livre, pour une livraison FOB port. Il sert de base de prix à plus de 90% du commerce mondial du sucre de canne. Sugar No. 5 est le contrat du sucre blanc raffiné sur ICE Europe à Londres, coté en dollars par tonne, également pour une livraison FOB. L’écart entre les deux contrats est appelé prime du sucre blanc. Il reflète les coûts de raffinage, les marges des raffineurs et la demande régionale de sucre blanc. De grands raffineurs comme Tate & Lyle, ED&F Man et Südzucker achètent souvent le No. 11 et vendent le No. 5 en parallèle à des fins de couverture.
Pourquoi l’arbitrage sucre-éthanol au Brésil est-il important ? +
Le Brésil représente environ 23% de la production mondiale de sucre, et les usines de canne du Centre-Sud peuvent décider pendant la récolte de transformer la canne en sucre ou en éthanol. Ce choix dépend des prix relatifs des deux produits finis. Lorsque le prix de l’éthanol hydraté brésilien, lié aux prix domestiques de l’essence et du pétrole brut, dépasse le rendement offert par le sucre, les usines basculent vers la production d’éthanol. Il reste alors moins de sucre pour le marché mondial, ce qui peut faire monter le Sugar No. 11. L’UNICA publie chaque semaine la répartition sucre/éthanol du Centre-Sud, un chiffre très suivi par le marché.
Comment l’Inde influence-t-elle le marché mondial du sucre ? +
L’Inde est le deuxième producteur mondial de sucre, avec environ 33 millions de tonnes par an, soit près de 18% de la production mondiale, et le premier consommateur domestique. Selon les pluies de mousson, les stocks intérieurs et les considérations politiques, le gouvernement indien peut imposer des licences ou des quotas d’exportation. L’annonce d’un durcissement des restrictions à l’exportation, ou d’une interdiction d’exporter, peut provoquer en quelques minutes un mouvement marqué du prix du Sugar No. 11 à New York. Le mandat de mélange E20, qui impose 20% d’éthanol dans l’essence, oriente aussi la canne à sucre et le sirop de sucre vers la production d’éthanol, ce qui réduit l’offre exportable de sucre. L’USDA FAS publie chaque mois des estimations sur la récolte et les exportations indiennes.
Quel est le premier producteur mondial de sucre ? +
La production mondiale de sucre atteint environ 180 millions de tonnes par an, selon les données de l’ISO. Le Brésil arrive en tête avec près de 42 millions de tonnes, soit environ 23% de la production mondiale, principalement issues de la canne à sucre. Il devance l’Inde, avec environ 33 millions de tonnes de sucre de canne ; l’UE, avec environ 17 millions de tonnes de sucre de betterave ; la Thaïlande, avec environ 11 millions de tonnes de sucre de canne ; puis la Chine et les États-Unis. Plus de 50% des exportations mondiales viennent du Brésil, ce qui crée une forte concentration de l’offre. Une sécheresse au Brésil ou une perturbation portuaire peut avoir un effet significatif sur le prix du Sugar No. 11. En France et en Europe, l’offre de détail dépend aussi du sucre de betterave régional, des importations et des capacités de raffinage, et pas seulement de la référence new-yorkaise du sucre brut.
Pourquoi une baisse du prix du sucre en Bourse ne se voit-elle pas immédiatement en supermarché ? +
Le prix coté du sucre brut pour une livraison FOB port ne représente qu’une fraction du prix final payé par le consommateur. Le sucre brut doit d’abord être raffiné, ou le sucre doit être produit à partir de betterave. S’ajoutent ensuite l’emballage, la logistique, les taxes, les marges des distributeurs et les effets de change. Dans de nombreux marchés européens, le sucre cristallisé vendu en supermarché est généralement plus proche du sucre de betterave régional et du marché londonien du sucre blanc Sugar No. 5 que du contrat new-yorkais Sugar No. 11 sur le sucre brut. Les prix à la consommation suivent donc les mouvements du sucre brut coté plus lentement et avec moins d’ampleur que le marché à terme sous-jacent. La fiscalité dépend de votre juridiction ; consultez un conseiller fiscal pour votre situation (en France, les gains relèvent généralement du PFU / flat tax).
CFD Sugar No. 11, ETF CANE ou actions liées au sucre : quelles différences ? +
Ces trois instruments ont des profils de risque et de rendement différents. L’ETF CANE (Teucrium Sugar Fund) suit des contrats à terme Sugar No. 11. Il donne donc une exposition proche du marché à terme, mais il comporte des frais de fonds et l’effet de roulement des contrats à terme (contango/backwardation) peut entraîner une performance différente du prix au comptant dans le temps. Un CFD Sugar No. 11 utilise l’effet de levier et convient surtout à la spéculation de court terme, mais les coûts de financement et le risque de pertes amplifiées par l’effet de levier sont importants. Les actions liées au sucre, comme Cosan au Brésil et Tate & Lyle au Royaume-Uni, offrent une exposition indirecte. Elles peuvent réagir aux mouvements du marché du sucre, mais comportent aussi des risques propres à l’entreprise, dont les marges de raffinage, le taux de change du real brésilien et la demande d’édulcorants industriels.

Autres produits tropicaux

2,87 $US ▲ +2,50%
livre
5 483 $US ▲ +0,55%
tonne
0,8100 $US
livre
2,49 $US ▼ −0,32%
kg