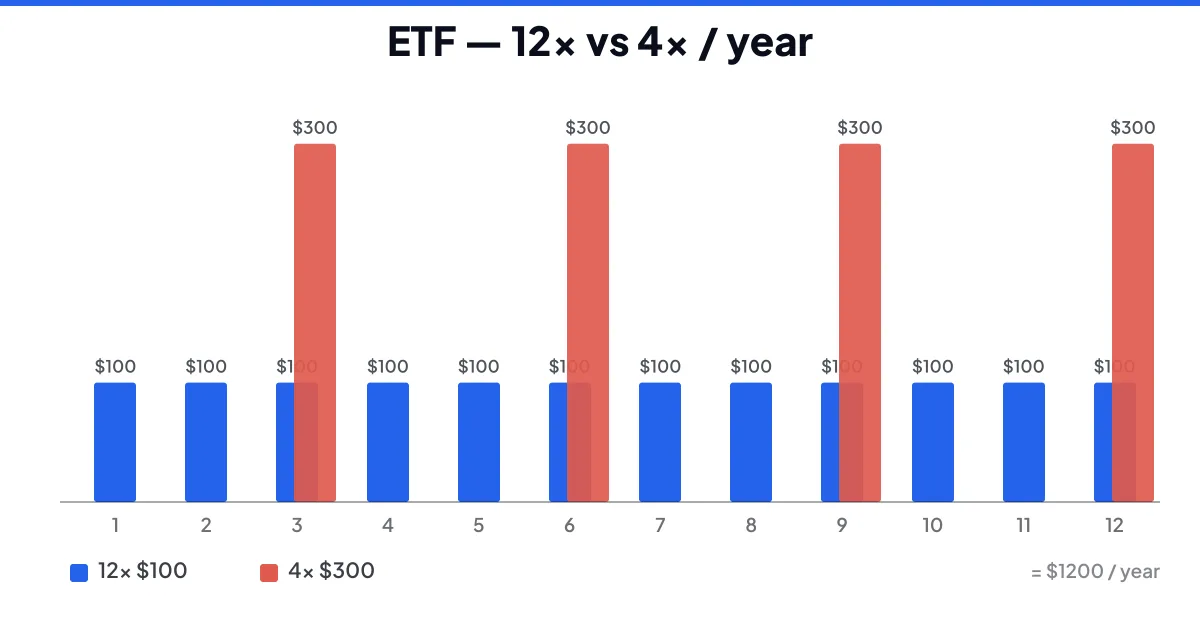
Inwestorzy, którzy chcą regularnie wyjmować pieniądze z portfela, sięgają po ETF z miesięczną dywidendą. Przelew przychodzi dwanaście razy w roku zamiast czterech, więc łatwiej dopasować go do stałych wydatków.
Słowo „dywidenda” znaczy jednak przy tych ETF za każdym razem co innego. Tylko część z nich dzieli między inwestorów realne dywidendy spółek. U reszty źródłem są premie opcyjne albo odsetki od obligacji, a to oznacza inne ryzyko i inne rozliczenie podatkowe. Dlatego zestawienie jest podzielone według tego, skąd te pieniądze naprawdę pochodzą – przy każdej grupie opisane jest, co kryje się za miesięczną wypłatą.
ETF z realną dywidendą ze spółek
Te ETF trzymają akcje dywidendowe i wypłacają to, co same spółki przelewają akcjonariuszom. Wysokość wypłaty wynika z polityki dywidendowej spółek z portfela, więc bywa niższa, za to ma pokrycie w ich zysku.
Miesięczny rytm bierze się stąd, że w portfelu jest od kilkudziesięciu do kilkuset spółek o różnych terminach wypłat, a zebrane dywidendy ETF rozdziela raz w miesiącu. Kiedy spółki obetną dywidendę, odbije się to na wypłacie ETF – dlatego przy tej grupie patrzy się przede wszystkim na to, jak stabilną historię wypłat ma dany ETF.
| Spółka | Cena | Dywidenda | Stopa |
|---|---|---|---|
| Global X SuperDividend ETF SDIV | 24,74 USD | 2,23 USD | 9,02 % |
| Global X SuperDividend U.S. ETF DIV | 19,67 USD | 1,26 USD | 6,41 % |
| Invesco S&P 500 High Dividend Low Volatility ETF SPHD | 51,31 USD | 2,39 USD | 4,66 % |
| Amplify CWP Enhanced Dividend Income ETF DIVO | 47,74 USD | 1,40 USD | 2,94 % |
| Invesco KBW High Dividend Yield Financial ETF KBWD | 11,95 USD | 1,65 USD | 13,79 % |
Kursy są orientacyjne, z opóźnieniem.
ETF z premii opcyjnych (covered call)
Te ETF trzymają akcje i jednocześnie wystawiają na nie opcje kupna. Większość miesięcznej wypłaty to premia ze sprzedanych opcji, a nie dywidenda spółek – stąd wypłata wielokrotnie wyższa niż w poprzedniej grupie.
Płaci się za to sufitem wzrostu. Kiedy indeks bazowy mocno rośnie, nabywca opcji ją wykonuje, ETF musi oddać akcje po z góry ustalonej cenie i za rynkiem nie nadąża. Na rynku spadającym i w trendzie bocznym premie przychodzą dalej i tłumią stratę. Część wypłaty bywa dodatkowo zwrotem zainwestowanego kapitału, który nie pochodzi z zysku, tylko z wartości jednostki.
| Spółka | Cena | Dywidenda | Stopa |
|---|---|---|---|
| JPMorgan Equity Premium Income ETF JEPI | 56,65 USD | 4,52 USD | 7,97 % |
| JPMorgan Nasdaq Equity Premium Income ETF JEPQ | 59,78 USD | 6,48 USD | 10,84 % |
| Global X NASDAQ 100 Covered Call ETF QYLD | 18,37 USD | 1,78 USD | 9,67 % |
| Global X Russell 2000 Covered Call ETF RYLD | 15,97 USD | 1,40 USD | 8,76 % |
| Global X S&P 500 Covered Call ETF XYLD | 41,62 USD | 3,92 USD | 9,43 % |
| NEOS Nasdaq-100 Hedged Equity Income ETF NUSI | 26,78 USD | 2,04 USD | 7,61 % |
| NEOS NASDAQ-100(R) High Income ETF QQQI | 54,56 USD | 0,05 USD | 0,09 % |
| Neos S&P 500(R) High Income ETF SPYI | 53,58 USD | 0,78 USD | 1,45 % |
| NEOS Russell 2000 High Income ETF IWMI | 51,21 USD | 2,22 USD | 4,33 % |
| iShares 20+ Year Treasury Bond Buywrite Strategy ETF TLTW | 20,87 USD | 2,13 USD | 10,20 % |
| Simplify Volatility Premium ETF SVOL | 16,77 USD | 2,12 USD | 12,62 % |
Kursy są orientacyjne, z opóźnieniem.
ETF z odsetkami od obligacji
Te ETF trzymają obligacje, akcje uprzywilejowane albo kredyty firmowe. Wypłata to odsetki, a nie dywidenda – nie zależy od zysku spółek, tylko od stóp procentowych i od tego, czy dłużnicy spłacają zobowiązania.
Miesięczna wypłata jest tu naturalna, bo kupony spływają przez cały rok. Cena jednostki porusza się jednak odwrotnie do stóp procentowych: kiedy stopy rosną, starsze obligacje z niższym kuponem tanieją. Przy ETF o najwyższej wypłacie w portfelu siedzą zwykle obligacje o słabszym ratingu, gdzie wyższy kupon jest zapłatą za ryzyko niewypłacalności emitenta.
| Spółka | Cena | Dywidenda | Stopa |
|---|---|---|---|
| iShares Preferred and Income Securities ETF PFF | 30,15 USD | 1,82 USD | 6,04 % |
| Global X U.S. Preferred ETF PFFD | 18,12 USD | 1,19 USD | 6,54 % |
| Invesco Preferred ETF PGX | 10,43 USD | 0,68 USD | 6,51 % |
| iShares iBoxx $ High Yield Corporate Bond ETF HYG | 78,60 USD | 4,62 USD | 5,88 % |
| State Street SPDR Bloomberg High Yield Bond ETF JNK | 94,61 USD | 6,25 USD | 6,61 % |
| State Street Blackstone Senior Loan ETF SRLN | 40,53 USD | 2,94 USD | 7,25 % |
| Janus Henderson Mortgage-Backed Securities ETF JMBS | 43,44 USD | 2,49 USD | 5,74 % |
Kursy są orientacyjne, z opóźnieniem.
ETF z mieszanym źródłem wypłaty
Te ETF łączą kilka źródeł naraz – fundusze nieruchomości REIT, akcje uprzywilejowane, fundusze zamknięte i obligacje. Wypłata jest wtedy mieszanką dywidend, odsetek, a czasem i zwrotu kapitału.
Rozbicie wypłaty jest tu najmniej czytelne i bez zajrzenia do dokumentacji nie da się stwierdzić, jaka część podawanej stopy to realny dochód. Właśnie przy tej grupie warto przejść przez raport roczny, w którym zarządzający podaje strukturę dystrybucji.
| Spółka | Cena | Dywidenda | Stopa |
|---|---|---|---|
| Global X Alternative Income ETF ALTY | 12,15 USD | 0,92 USD | 7,54 % |
| Amplify CEF High Income ETF YYY | 10,97 USD | 1,41 USD | 12,83 % |
Kursy są orientacyjne, z opóźnieniem.
Jak czytać tabele
W zestawieniu są tylko ETF, przy których historia wypłat potwierdza co najmniej dziesięć dystrybucji w ostatnich dwunastu miesiącach. ETF z wypłatą kwartalną tu nie należą, nawet jeśli bywają zaliczane do miesięcznych dywidendowych.
Stopa to suma wypłat za rok odniesiona do bieżącej ceny i wczytuje się na żywo. Wysoka liczba nie oznacza lepszego ETF – przy covered call jest opłacona rezygnacją z części wzrostu, przy obligacyjnych wyższym ryzykiem kredytowym.
Opłaty za zarządzanie tabele nie podają, bo nie dostarcza ich źródło danych. Sprawdź ją w dokumencie KID albo u zarządzającego ETF, bo pomniejsza wynik.
Na co uważać
Sama miesięczna wypłata nie jest przewagą. ETF, który wypłaca dwanaście razy w roku, nie zarobi więcej niż porównywalny ETF z wypłatą kwartalną – dzieli tylko pieniądze częściej. Zaletą jest przewidywalność, a nie wyższy wynik.
Przy ETF z najwyższą wypłatą warto sprawdzić, jaka jej część to zwrot kapitału. Nie pochodzi on z zysku, tylko z wpłaconych pieniędzy, więc w dłuższym terminie obniża wartość jednostki.
Podatkowo źródło wypłaty ma znaczenie, bo inaczej traktuje się dywidendę, odsetki i zwrot kapitału. Od amerykańskich ETF pobierany jest podatek u źródła, a jego stawka zależy od tego, czy broker ma podpisany formularz W-8BEN. Wypłaty z zagranicznych ETF broker w Polsce zwykle nie rozlicza za inwestora i trafiają one do rocznego zeznania.
Osobna sprawa to dostępność. Większość wymienionych ETF jest zarejestrowana w USA i bez unijnego dokumentu KID broker w Unii Europejskiej nie udostępni ich klientowi detalicznemu. Zanim zaczniesz porównywać wypłaty, sprawdź w ofercie swojego brokera, do których z nich w ogóle masz dostęp.
Czy polski inwestor detaliczny kupi te ETF? +
Nie wszystkie. Amerykańskie ETF bez unijnego dokumentu KID są dla klienta detalicznego w Unii Europejskiej niedostępne, a lista tego, co realnie da się kupić, różni się między brokerami. Warto sprawdzić ją bezpośrednio na platformie, jeszcze przed porównywaniem wypłat.
Czy z ETF dywidendowych da się żyć i zastąpić pensję? +
Na początku zwykle nie. Wypłata rzędu kilku tysięcy złotych miesięcznie wymaga kapitału liczonego w setkach tysięcy, a przy ostrożniejszych ETF w milionach złotych. Same wypłaty nie są gwarantowane i potrafią się zmieniać z miesiąca na miesiąc.
Jaka jest minimalna kwota inwestycji? +
Zależy od brokera. Jednostki tych ETF kosztują najczęściej kilkadziesiąt dolarów, więc kwota wejścia nie jest barierą. U brokerów oferujących jednostki ułamkowe da się zacząć od jeszcze mniejszych sum.
Kiedy dostanę pierwszą wypłatę po zakupie? +
ETF trzeba mieć kupiony przed dniem ustalenia prawa do wypłaty (ex-dividend date). Przy zakupie po tej dacie pierwsza wypłata przyjdzie dopiero w kolejnym miesiącu. Terminy są znane z wyprzedzeniem i publikuje je zarządzający ETF.
Czy wysoka stopa wypłaty świadczy o dobrym ETF? +
Nie. Przy ETF typu covered call wysoka wypłata jest opłacona rezygnacją z części wzrostu, przy obligacyjnych wyższym ryzykiem kredytowym. Miarodajny jest wynik całkowity razem ze zmianą ceny jednostki, a nie samo procento wypłaty.
Czym różni się dywidenda od dystrybucji? +
Dywidenda to udział w zysku spółki. Dystrybucja to pojęcie szersze i obejmuje też odsetki, premię opcyjną oraz zwrot wpłaconego kapitału. Większość ETF z wypłatą miesięczną wypłaca właśnie dystrybucję, a nie czystą dywidendę.