Drewno — cena

Drewno: aktualna cena wynosi 543,55 USD za Mbf (≈ 473,43 € · 2063 zł) — 17,45 % poniżej rocznego maksimum. W ciągu ostatnich 12 miesięcy cena spadła o 5,22 %, roczny przedział wynosi od 496,51 USD do 658,47 USD. W ciągu ostatnich 24 godzin cena spadła o 0,90 %.
543,55 USD / Mbf
≈ 473,43 € ≈ 2063 zł −4,92 USD (−0,90 %) 24h 29 % w zakresie 52-tygodniowym
Redakcja ForexSrovnavac.cz · Dane zaktualizowane: ·Zweryfikowane redakcyjnie
Drewno (LB-FUT) cena dziś 543,55 USD / Mbf, ↓ 0.90 % (24h)
eToro
Sponsorowane · eToro

Inwestuj w ETF na surowce już od 50 €

Złoto, ropa i całe sektory surowcowe przez ETF — na jednym koncie, prosto.

✓ ETF bez prowizji ✓ Już od 50 €
Otwórz konto w eToro

eToro to wieloaktywowa platforma inwestycyjna. Wartość Twoich inwestycji może rosnąć lub spadać. Twój kapitał jest zagrożony.

Wykres: Drewno

Interaktywny wykres i 30-dniowy przegląd

7 dni
▼ −5,72 %
−32,97 USD
30 dni
▼ −6,14 %
−35,58 USD
1 rok
▼ −5,22 %
−29,95 USD
Zakres 52-tygodniowy
496,51 USD29 %658,47 USD
Drewno — 545,10 USD (12 września 2025) → 543,55 USD (18 września 2026) Drewno (LB-FUT) 30-dniowy wykres ceny — USD, EUR, PLN. 545,10 USD (2025-09-12) → 543,55 USD (2026-09-18), −0.28 %. $520,58 $556,54 $592,51 $628,48 $664,44 wrz 25 lis 25 lut 26 maj 26 lip 26 wrz 26 $543,55 12 września 2025 — $545,10 / Mbf 19 września 2025 — $567,50 / Mbf 26 września 2025 — $594,50 / Mbf 3 października 2025 — $615,00 / Mbf 10 października 2025 — $609,54 / Mbf 17 października 2025 — $632,00 / Mbf 24 października 2025 — $587,50 / Mbf 31 października 2025 — $539,50 / Mbf 7 listopada 2025 — $530,50 / Mbf 14 listopada 2025 — $560,10 / Mbf 21 listopada 2025 — $539,71 / Mbf 28 listopada 2025 — $544,00 / Mbf 5 grudnia 2025 — $538,00 / Mbf 12 grudnia 2025 — $556,53 / Mbf 19 grudnia 2025 — $557,00 / Mbf 26 grudnia 2025 — $550,07 / Mbf 2 stycznia 2026 — $533,00 / Mbf 9 stycznia 2026 — $534,00 / Mbf 16 stycznia 2026 — $609,00 / Mbf 23 stycznia 2026 — $593,00 / Mbf 29 stycznia 2026 — $594,00 / Mbf 4 lutego 2026 — $588,50 / Mbf 11 lutego 2026 — $593,50 / Mbf 18 lutego 2026 — $582,50 / Mbf 25 lutego 2026 — $557,15 / Mbf 3 marca 2026 — $557,50 / Mbf 9 marca 2026 — $563,00 / Mbf 15 marca 2026 — $600,00 / Mbf 21 marca 2026 — $609,00 / Mbf 27 marca 2026 — $596,00 / Mbf 2 kwietnia 2026 — $596,50 / Mbf 18 kwietnia 2026 — $581,50 / Mbf 27 kwietnia 2026 — $581,04 / Mbf 3 maja 2026 — $573,00 / Mbf 12 maja 2026 — $580,03 / Mbf 18 maja 2026 — $591,54 / Mbf 24 maja 2026 — $585,50 / Mbf 30 maja 2026 — $587,50 / Mbf 5 czerwca 2026 — $608,03 / Mbf 14 czerwca 2026 — $623,50 / Mbf 20 czerwca 2026 — $633,00 / Mbf 26 czerwca 2026 — $619,46 / Mbf 2 lipca 2026 — $622,03 / Mbf 8 lipca 2026 — $623,98 / Mbf 14 lipca 2026 — $615,48 / Mbf 20 lipca 2026 — $645,52 / Mbf 26 lipca 2026 — $654,52 / Mbf 1 sierpnia 2026 — $614,00 / Mbf 7 sierpnia 2026 — $577,04 / Mbf 13 sierpnia 2026 — $567,04 / Mbf 19 sierpnia 2026 — $579,13 / Mbf 25 sierpnia 2026 — $573,02 / Mbf 31 sierpnia 2026 — $568,48 / Mbf 6 września 2026 — $568,50 / Mbf 12 września 2026 — $578,50 / Mbf 18 września 2026 — $543,55 / Mbf
Drewno (LB-FUT) 30-dniowy wykres ceny — USD, EUR, PLN: 545,10 USD (2025-09-12) → 543,55 USD (2026-09-18), −0.28 %.
Najedź kursorem lub kliknij, aby wczytać interaktywny wykres

Wykres ceny drewna pokazuje, jak cena zmieniała się w czasie. Widok interaktywny pozwala przełączać przedział czasu (od 7 dni do MAX), walutę (USD / EUR / PLN) i nakładać średnie kroczące. Kliknięcie dwóch punktów mierzy procentową zmianę między danymi datami.

Jak ustala się cenę drewna?

Cena drewna jest kwotowana za Mbf (tysiąc stóp deskowych) w kontrakcie terminowym na tarcicę na CME. Jeden Mbf odpowiada około 2,36 m³ gotowej tarcicy.

Przy cenie 543,55 USD za Mbf jeden metr sześcienny w hurcie kosztuje około 230,32 USD. Ceny tarcicy są bardzo wrażliwe na liczbę rozpoczętych budów w USA, stopy hipoteczne i kanadyjskie cła eksportowe — zmienność jest wyraźnie wyższa niż w przypadku innych surowców budowlanych.

Co wpływa na ceny tarcicy?

Najważniejszą zmienną po stronie popytu na rynku tarcicy jest budownictwo mieszkaniowe w USA. Roczne zużycie tarcicy iglastej w USA wynosi około 50 mld stóp deskowych (Bbf), z czego około 75% jest związane z budownictwem mieszkaniowym, głównie ze szkieletami domów jednorodzinnych. Typowy północnoamerykański dom jednorodzinny zawiera około 15 Mbf tarcicy. Rynek jest więc silnie powiązany z miesięczną serią US Census Bureau Housing Starts. Wzrost liczby rozpoczętych budów szybko podnosi popyt na tarcicę, a spadek ciąży cenom. Kanałem transmisji jest oprocentowanie kredytów hipotecznych: gdy 30-letnia stała stopa rośnie, popyt ze strony kupujących domy słabnie, deweloperzy opóźniają nowe projekty, a popyt na tarcicę szybko spada. Zastosowania przemysłowe, takie jak palety i opakowania, oraz segment remontów są stabilniejsze, ale mniejsze pod względem łącznej wielkości rynku.

Po stronie podaży rynek kształtuje spór USA–Kanada o tarcicę iglastą. Oba kraje od dekad pozostają w powracającym konflikcie handlowym. US Department of Commerce nakłada cło wyrównawcze i cło antydumpingowe na import kanadyjskiej tarcicy iglastej, argumentując, że opłaty za pozyskanie drewna z gruntów Korony należących do prowincji kanadyjskich oznaczają nieuczciwe wsparcie państwa. Kanada produkuje około 25 Bbf tarcicy iglastej rocznie, a Stany Zjednoczone 35 Bbf. Znaczna część kanadyjskiej produkcji tradycyjnie trafia na rynek USA. Zmiany stawek celnych są bezpośrednio wyceniane w notowaniach CME: wyższe cła ograniczają dostępną podaż na rynku USA i podbijają ceny.

Czynnikiem strukturalnym są szkody w lasach wywołane przez chrząszcza mountain pine beetle z Kolumbii Brytyjskiej (Dendroctonus ponderosae). W ostatnich dekadach gradacja zniszczyła około 50% nadających się do pozyskania zasobów sosny lodgepole w środkowej części Kolumbii Brytyjskiej. Według statystyk Natural Resources Canada Forest Sector prowincja musiała trwale obniżyć Annual Allowable Cut, czyli dopuszczalny roczny poziom pozyskania drewna. Ogranicza to długoterminową zdolność podażową Kanady. Kilka tartaków w Kolumbii Brytyjskiej zostało zamkniętych, a pozostała część branży przesunęła większą część produkcji w stronę południa USA i Québecu. Rynek śledzi tygodniowe ceny branżowe Random Lengths oraz dane leśne Natural Resources Canada, ponieważ kontrakty futures CME obejmują tylko referencyjny gatunek budowlany, a rzeczywiste ceny przy tartaku różnią się według regionu i jakości.

Jak inwestować w tarcicę

CFD na tarcicę rzadko jest dostępny bezpośrednio u brokerów detalicznych. Po zmianie konstrukcji kontraktu płynność kontraktów CME Lumber Futures spadła, a tarcica zwykle nie jest oferowana jako samodzielny CFD przez XTB ani eToro. Ekspozycja inwestora detalicznego jest więc najczęściej budowana pośrednio przez akcje. Są dwie główne ścieżki. Amerykańscy deweloperzy domów znajdują się po stronie popytowej rynku tarcicy: D.R. Horton (DHI), Lennar (LEN) i PulteGroup (PHM) to trzej najwięksi deweloperzy domów jednorodzinnych w USA, a ich wyniki są bezpośrednio powiązane z liczbą rozpoczętych budów i kosztami zakupu tarcicy. Producenci tarcicy reprezentują stronę podażową: Weyerhaeuser (WY) jest jednym z największych właścicieli terenów leśnych na świecie i działa jako REIT, a notowane w Toronto Canfor (CFP.TO) i West Fraser Timber (WFG) należą do głównych graczy na rynku tarcicy w zachodniej Kanadzie i na południu USA. Dwaj regulowani brokerzy, u których dostępne są zarówno akcje deweloperów, jak i spółek powiązanych z drewnem:

30-dniowa historia cen

Wykres i dzienne ceny zamknięcia
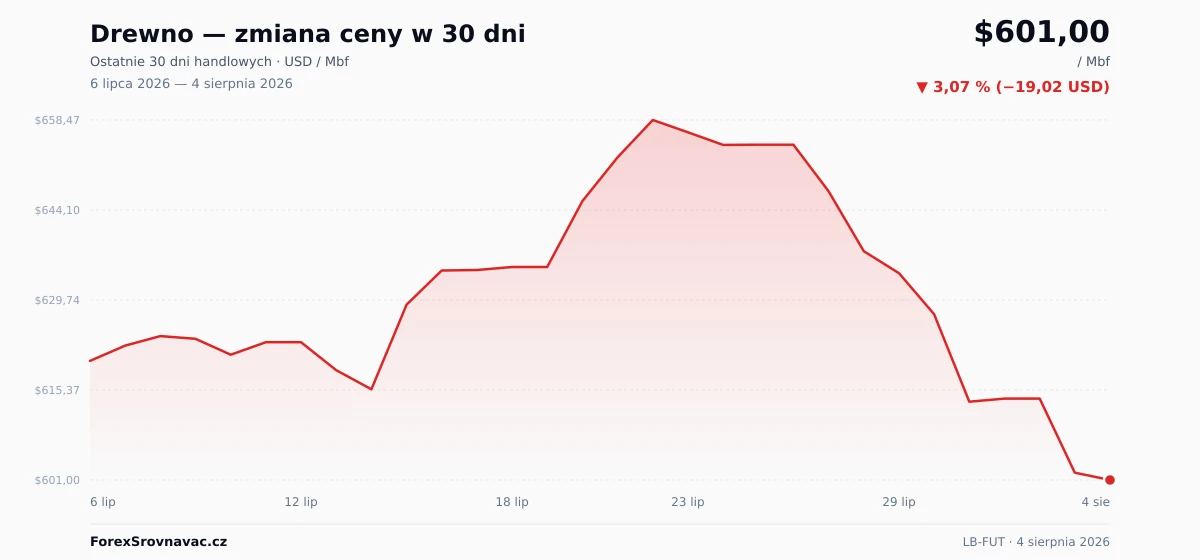
Drewno (LB-FUT) 30-dniowy wykres ceny — USD, EUR, PLN

Pobierz wykres: WebP

Dzienne zamknięcie

23 dni handlowych

DataCena (USD)Cena (EUR)Cena (PLN)Dzienna zmiana
18 wrz 2026 543,55 USD 473,43 € 2063 zł ▼ −0,90 %
17 wrz 2026 548,47 USD 477,72 € 2082 zł ▼ −0,12 %
16 wrz 2026 549,14 USD 478,30 € 2084 zł ▼ −2,29 %
15 wrz 2026 562,00 USD 489,50 € 2133 zł ▼ −3,36 %
14 wrz 2026 581,53 USD 506,51 € 2207 zł ▲ +0,52 %
12 wrz 2026 578,50 USD 503,87 € 2196 zł ▲ +0,34 %
11 wrz 2026 576,52 USD 502,15 € 2188 zł ▼ −0,08 %
10 wrz 2026 576,97 USD 502,54 € 2190 zł ▲ +0,16 %
9 wrz 2026 576,02 USD 501,71 € 2186 zł ▲ +0,70 %
8 wrz 2026 572,04 USD 498,25 € 2171 zł ▲ +0,62 %
4 wrz 2026 568,48 USD 495,15 € 2158 zł ▼ −0,71 %
3 wrz 2026 572,54 USD 498,68 € 2173 zł ▲ +1,96 %
2 wrz 2026 561,56 USD 489,12 € 2132 zł ▼ −0,18 %
1 wrz 2026 562,55 USD 489,98 € 2135 zł ▼ −1,04 %
31 sie 2026 568,48 USD 495,15 € 2158 zł ▲ +0,52 %
29 sie 2026 565,54 USD 492,59 € 2147 zł ▲ +0,01 %
28 sie 2026 565,48 USD 492,53 € 2146 zł ▲ +1,33 %
27 sie 2026 558,04 USD 486,05 € 2118 zł ▼ −1,59 %
26 sie 2026 567,03 USD 493,88 € 2152 zł ▼ −1,05 %
25 sie 2026 573,02 USD 499,10 € 2175 zł ▼ −0,09 %
24 sie 2026 573,52 USD 499,54 € 2177 zł ▼ −0,08 %
21 sie 2026 574,00 USD 499,95 € 2179 zł ▼ −0,53 %
20 sie 2026 577,05 USD 502,61 € 2190 zł

Tarcica: najczęstsze pytania

Dlaczego tarcica jest wyceniana w tysiącach stóp deskowych (Mbf)? +
Kontrakt CME Lumber Futures — punkt odniesienia dla globalnego rynku tarcicy budowlanej — jest kwotowany w dolarach amerykańskich za tysiąc stóp deskowych (USD/Mbf), ponieważ wywodzi się z praktyki północnoamerykańskich tartaków. Board foot, czyli stopa deskowa, to 1 stopa × 1 stopa × 1 cal tarcicy, czyli 144 cale³ = 2 359,7 cm³. Skrót „Mbf” pochodzi od rzymskiej cyfry M oznaczającej tysiąc, więc 1 Mbf = 1 000 stóp deskowych. Przeliczenie na metry sześcienne wynosi: 1 Mbf ≈ 2,36 m³ tarcicy. W Europie tarcica budowlana jest zwykle wyceniana za metr sześcienny. W porównaniu z cenami CME dużą część różnicy tłumaczą transport, przetarcie oraz premie za jakość.
Czym jest random length framing lumber i czym różni się od innych produktów drzewnych? +
Random length framing lumber oznacza konstrukcyjną tarcicę o zróżnicowanej długości używaną w budownictwie szkieletowym. To gatunek referencyjny dla kontraktu futures CME. Nominalny rozmiar to zwykle 2×4 cale, czyli około 38×89 mm po struganiu, przy długościach od 8 do 20 stóp. Surowcem jest SPF (Spruce-Pine-Fir): mieszanka świerku, sosny i jodły, głównie z zachodniej Kanady i północno-zachodniego wybrzeża Pacyfiku. Różni się to od segmentu finished lumber, rynków płyt plywood i OSB (oriented strand board) oraz notowań Southern Yellow Pine. Te rynki są monitorowane przez inne kontrakty i raporty branżowe.
Ile tarcicy potrzeba do budowy domu jednorodzinnego? +
Szacunki branżowe wskazują, że szkielet typowego północnoamerykańskiego domu jednorodzinnego zawiera około 15 Mbf (15 000 stóp deskowych) tarcicy, czyli mniej więcej 35 m³. W całej budowie zużywa się więcej drewna, w tym płyty, okładziny, konstrukcje dachowe i elementy wykończeniowe, ale wolumenem referencyjnym powiązanym z cenami CME jest wymiarowa tarcica konstrukcyjna. Roczne zużycie tarcicy iglastej w USA wynosi ~50 Bbf, z czego około 75% trafia do budownictwa mieszkaniowego. Głównym punktem odniesienia dla popytu na rynku i dla ceny futures jest więc miesięczna publikacja US Census Bureau Housing Starts.
Na czym polega spór USA–Kanada o tarcicę iglastą? +
Oba kraje od dekad pozostają w powracającym konflikcie handlowym dotyczącym importu kanadyjskiej tarcicy iglastej. Amerykański Department of Commerce nakłada cło wyrównawcze i cło antydumpingowe na import z Kanady, argumentując, że stumpage fee, czyli opłata za drewno pozyskiwane z gruntów Korony należących do kanadyjskich prowincji, jest niższa od wartości rynkowej i stanowi nieuczciwe wsparcie państwa. Kanada kwestionuje ten zarzut, wskazując, że prowincjonalny system opłat ma charakter rynkowy. Stawki celne zmieniają się okresowo po przeglądach oraz postępowaniach WTO i USMCA, a każda zmiana jest bezpośrednio wyceniana w notowaniach CME.
Jak gradacja mountain pine beetle wpłynęła na podaż kanadyjskiej tarcicy? +
Mountain pine beetle (Dendroctonus ponderosae) zniszczył w ostatnich dekadach około 50% nadających się do pozyskania zasobów sosny lodgepole w środkowej części Kolumbii Brytyjskiej. Szkody wymusiły wielokrotne obniżki Annual Allowable Cut w prowincji, a kilka tartaków w Kolumbii Brytyjskiej zostało zamkniętych. Proces strukturalnie ograniczył zdolność podażową Kanady. Według statystyk Natural Resources Canada Forest Sector centrum północnoamerykańskiej produkcji tarcicy przesunęło się w stronę Québecu i południa USA. Ocieplający się klimat sprzyja także rozprzestrzenianiu się owada, więc efekt ma charakter długoterminowy.
Jak duża jest produkcja tarcicy iglastej w USA i Kanadzie? +
Roczna produkcja tarcicy iglastej w USA wynosi około 35 mld stóp deskowych (Bbf), a Kanada produkuje mniej więcej 25 Bbf. Zużycie w USA to około ~50 Bbf, a niedobór tradycyjnie pokrywał import z Kanady. Dlatego spór o tarcicę iglastą między tymi krajami ma wyraźny wymiar polityczny. Po stronie USA najważniejszym regionem produkcji są obecnie stany południowe, w tym Georgia, Alabama, Mississippi i Arkansas. W Kanadzie dwie główne prowincje to Kolumbia Brytyjska i Québec. Moce produkcyjne rosną na południu USA i kurczą się w Kolumbii Brytyjskiej. To jedna ze strukturalnych zmian na rynku.
Dlaczego tarcica nie jest szeroko dostępna jako bezpośredni CFD u brokerów? +
CME Group przebudowała kontrakt Lumber Futures, wprowadzając nowy kontrakt Lumber Futures (LBR) obok dawnego kontraktu Random Length Lumber (LB) albo w jego miejsce, z mniejszą wielkością kontraktu i innymi warunkami dostawy. Po zmianie konstrukcji płynność rynku futures istotnie spadła, a detaliczni dostawcy CFD, w tym XTB i eToro, zwykle usunęli tarcicę ze swoich list instrumentów. Inwestorzy detaliczni mogą więc budować pośrednią ekspozycję przez akcje: D.R. Horton (DHI), Lennar (LEN) i PulteGroup (PHM) wśród deweloperów oraz Weyerhaeuser (WY), Canfor (CFP.TO) i West Fraser Timber (WFG) wśród spółek drzewnych i producentów tarcicy.
Akcje deweloperów czy spółek drzewnych — co lepiej odzwierciedla ceny tarcicy? +
Te dwie ścieżki mają przeciwne wrażliwości. Dla deweloperów, takich jak D.R. Horton, Lennar i PulteGroup, tarcica jest kosztem zakupu: wyższe ceny tarcicy zawężają marże brutto, a niższe ceny je poszerzają, więc akcje deweloperów mogą reagować odwrotnie. Jednocześnie akcje deweloperów często silniej zależą od liczby rozpoczętych budów i oprocentowania kredytów hipotecznych niż od samych cen tarcicy. Dla spółek drzewnych i producentów tarcicy, takich jak Weyerhaeuser, Canfor i West Fraser Timber, tarcica jest ceną sprzedaży: wyższe ceny wspierają wyniki operacyjne, a niższe je obniżają. Połączenie obu segmentów może tworzyć zdywersyfikowany portfel powiązany z budownictwem, z częściowo przeciwstawnymi wrażliwościami, choć ryzyka właściwe dla konkretnych spółek — w tym własność gruntów, moce tartaków i cykl budowlany — są istotne po obu stronach.

Więcej: towary miękkie

2,76 USD ▲ +0,73 %
funt
18,15 USD
funt
5376 USD ▼ −4,33 %
tona
0,8300 USD ▼ −1,19 %
funt