Mączka sojowa — cena

Mączka sojowa: aktualna cena wynosi 358,84 USD za buszel (≈ 312,55 € · 1362 zł) — blisko rocznego maksimum. W ciągu ostatnich 12 miesięcy cena wzrosła o 25,16 %, roczny przedział wynosi od 272,42 USD do 371,49 USD. W ciągu ostatnich 24 godzin cena wyraźnie spadła o 3,41 %.
358,84 USD / buszel
≈ 312,55 € ≈ 1362 zł −12,65 USD (−3,41 %) 24h 87 % w zakresie 52-tygodniowym
Redakcja ForexSrovnavac.cz · Dane zaktualizowane: ·Zweryfikowane redakcyjnie
Mączka sojowa (ZM) cena dziś 358,84 USD / buszel, ↓ 3.41 % (24h)
eToro
Sponsorowane · eToro

Inwestuj w ETF na surowce już od 50 €

Złoto, ropa i całe sektory surowcowe przez ETF — na jednym koncie, prosto.

✓ ETF bez prowizji ✓ Już od 50 €
Otwórz konto w eToro

eToro to wieloaktywowa platforma inwestycyjna. Wartość Twoich inwestycji może rosnąć lub spadać. Twój kapitał jest zagrożony.

Wykres: Mączka sojowa

Interaktywny wykres i 30-dniowy przegląd

7 dni
▲ +1,24 %
+4,40 USD
30 dni
▲ +9,97 %
+32,52 USD
1 rok
▲ +25,16 %
+72,14 USD
Zakres 52-tygodniowy
272,42 USD87 %371,49 USD
Mączka sojowa — 289,25 USD (12 września 2025) → 358,84 USD (18 września 2026) Mączka sojowa (ZM) 30-dniowy wykres ceny — USD, EUR, PLN. 289,25 USD (2025-09-12) → 358,84 USD (2026-09-18), +24.06 %. $269,27 $296,72 $324,16 $351,61 $379,06 wrz 25 gru 25 lut 26 maj 26 lip 26 wrz 26 $358,84 12 września 2025 — $289,25 / buszel 19 września 2025 — $285,45 / buszel 26 września 2025 — $276,84 / buszel 3 października 2025 — $280,33 / buszel 10 października 2025 — $278,08 / buszel 17 października 2025 — $283,34 / buszel 24 października 2025 — $295,02 / buszel 31 października 2025 — $322,75 / buszel 7 listopada 2025 — $318,89 / buszel 14 listopada 2025 — $323,20 / buszel 21 listopada 2025 — $319,02 / buszel 1 grudnia 2025 — $314,92 / buszel 8 grudnia 2025 — $308,16 / buszel 15 grudnia 2025 — $305,49 / buszel 22 grudnia 2025 — $300,85 / buszel 30 grudnia 2025 — $302,13 / buszel 7 stycznia 2026 — $305,83 / buszel 14 stycznia 2026 — $293,17 / buszel 22 stycznia 2026 — $297,39 / buszel 29 stycznia 2026 — $297,95 / buszel 5 lutego 2026 — $305,13 / buszel 12 lutego 2026 — $311,41 / buszel 20 lutego 2026 — $313,51 / buszel 27 lutego 2026 — $319,98 / buszel 6 marca 2026 — $317,60 / buszel 13 marca 2026 — $322,44 / buszel 20 marca 2026 — $326,30 / buszel 27 marca 2026 — $313,76 / buszel 6 kwietnia 2026 — $315,26 / buszel 22 kwietnia 2026 — $322,77 / buszel 29 kwietnia 2026 — $329,90 / buszel 4 maja 2026 — $319,44 / buszel 12 maja 2026 — $326,72 / buszel 17 maja 2026 — $331,84 / buszel 22 maja 2026 — $329,03 / buszel 27 maja 2026 — $328,91 / buszel 1 czerwca 2026 — $322,92 / buszel 6 czerwca 2026 — $308,28 / buszel 14 czerwca 2026 — $301,72 / buszel 19 czerwca 2026 — $300,80 / buszel 24 czerwca 2026 — $305,43 / buszel 29 czerwca 2026 — $302,30 / buszel 4 lipca 2026 — $304,95 / buszel 9 lipca 2026 — $315,63 / buszel 14 lipca 2026 — $316,75 / buszel 19 lipca 2026 — $319,79 / buszel 24 lipca 2026 — $335,65 / buszel 29 lipca 2026 — $324,08 / buszel 3 sierpnia 2026 — $321,62 / buszel 8 sierpnia 2026 — $313,79 / buszel 13 sierpnia 2026 — $314,44 / buszel 18 sierpnia 2026 — $318,63 / buszel 23 sierpnia 2026 — $326,91 / buszel 28 sierpnia 2026 — $349,34 / buszel 2 września 2026 — $350,72 / buszel 7 września 2026 — $355,96 / buszel 12 września 2026 — $354,44 / buszel 17 września 2026 — $371,49 / buszel 18 września 2026 — $358,84 / buszel
Mączka sojowa (ZM) 30-dniowy wykres ceny — USD, EUR, PLN: 289,25 USD (2025-09-12) → 358,84 USD (2026-09-18), +24.06 %.
Najedź kursorem lub kliknij, aby wczytać interaktywny wykres

Wykres ceny mączki sojowej pokazuje, jak cena zmieniała się w czasie. Widok interaktywny pozwala przełączać przedział czasu (od 7 dni do MAX), walutę (USD / EUR / PLN) i nakładać średnie kroczące. Kliknięcie dwóch punktów mierzy procentową zmianę między danymi datami.

Jak ustala się cenę mączki sojowej?

Cena mączki sojowej jest kwotowana za buszel — historyczną amerykańską miarę zboża (1 buszel ≈ 27,2 kg pszenicy lub soi, ≈ 25,4 kg kukurydzy). Buszel pozostaje standardem kontraktów terminowych na zboża na Chicago Board of Trade (CBOT).

Przy cenie 358,84 USD za buszel jedna tona ma wartość około 13 169 USD. Światowy handel zbożem coraz częściej opiera się na tonie, ale buszel utrzymuje się jako jednostka ustalania cen na CBOT — gdzie większość krótkoterminowych ruchów kształtują raporty USDA WASDE o podaży i popycie.

Co wpływa na cenę śruty sojowej?

Cena śruty sojowej nie jest ustalana jak dla samodzielnego produktu podlegającego wyłącznie podaży i popytowi. To produkt uboczny ekonomiki przerobu soi. Przetwórca, czyli crusher, przerabia ziarno soi na około 80% śruty sojowej i 20% oleju sojowego według masy, stosując przemysłowe tłoczenie i ekstrakcję rozpuszczalnikową. Ceny obu produktów łącznie wyznaczają marżę przetwórcy. Wskaźnik „board crush” to wyrażony w dolarach spread przerobowy liczony na podstawie kontraktów futures CBOT na soję (ZS), śrutę sojową (ZM) i olej sojowy (ZL). Gdy się poprawia, przetwórcy tacy jak Bunge, ADM, Cargill i Cofco przerabiają więcej soi. Podaż śruty rośnie, a presja na jej ceny w dół się zwiększa. Gdy marża przerobowa spada, zwykle z powodu słabszych cen śruty lub oleju, wykorzystanie mocy przerobowych maleje, a podaż się zacieśnia.

Po stronie popytu dominuje globalny popyt na białko w produkcji zwierzęcej. Około 98% produkowanej śruty sojowej trafia do pasz, głównie jako podstawowy składnik białkowy dla drobiu, trzody chlewnej, bydła mlecznego i akwakultury. Najważniejszym pojedynczym czynnikiem jest chińskie pogłowie świń. Chiny zużywają około 75 mln ton śruty sojowej rocznie, w dużej części w paszach dla stada liczonego w setkach milionów sztuk. Fale afrykańskiego pomoru świń (ASF) wielokrotnie zmieniały chiński popyt od czasu dużego wybuchu choroby w Chinach. Duże straty w pogłowiu prowadziły do wyraźnej słabości kontraktu ZM, a odbudowa stad działała na ceny wspierająco w podobnej skali. Rynek uważnie śledzi więc kwartalne dane o pogłowiu świń publikowane przez chińskie Narodowe Biuro Statystyczne (NBS) oraz statystyki importu soi w portach.

W handlu międzynarodowym dominują produkcja crusherów w Argentynie i Brazylii. Argentyna jest największym na świecie eksporterem śruty sojowej. Wysyła za granicę około 32 mln ton rocznie, czyli mniej więcej 40% globalnego eksportu. Przetwórstwo soi jest mocno zakorzenione w argentyńskiej gospodarce, a eksport przechodzi przez klaster portowy Rosario nad rzeką Paraná. Tygodniowe dane o produkcji i załadunkach publikowane przez CIARA (Cámara de la Industria Aceitera) oraz CEC (Centro Exportador de Cereales) należą do głównych punktów odniesienia dla globalnego rynku ZM. Okresowe strajki w argentyńskim przetwórstwie roślin oleistych i w portach są ryzykiem rynkowym dla cen w Chicago. Brazylia, z produkcją około 42 mln ton, oraz Stany Zjednoczone, z około 50 mln ton, to dwaj kolejni duzi gracze. Globalna produkcja śruty sojowej wynosi około 260 mln ton rocznie, z czego większość trafia na zużycie krajowe.

Jak inwestować w śrutę sojową

Fizyczne posiadanie śruty sojowej nie jest praktyczne dla inwestorów detalicznych. Produkt jest przedmiotem handlu w wolumenach przemysłowych, głównie w kanałach B2B między wytwórniami pasz a dużymi przetwórcami, takimi jak ADM, Bunge, Cargill i Cofco International. Dla polskiego inwestora detalicznego ekspozycja rynkowa jest dostępna głównie w trzech formach: CFD na śrutę sojową powiązanych z kontraktem futures CBOT ZM, który jest mniej płynny niż soja lub kukurydza; kontraktów futures handlowanych bezpośrednio na CBOT; oraz akcji przetwórców soi i spółek agrobiznesowych, w tym Archer Daniels Midland (ADM) i Bunge (BG). Cargill i Cofco International nie są notowane na giełdzie. Dwaj regulowani brokerzy, u których mogą być dostępne CFD na śrutę sojową i akcje spółek agrobiznesowych, to:

30-dniowa historia cen

Wykres i dzienne ceny zamknięcia
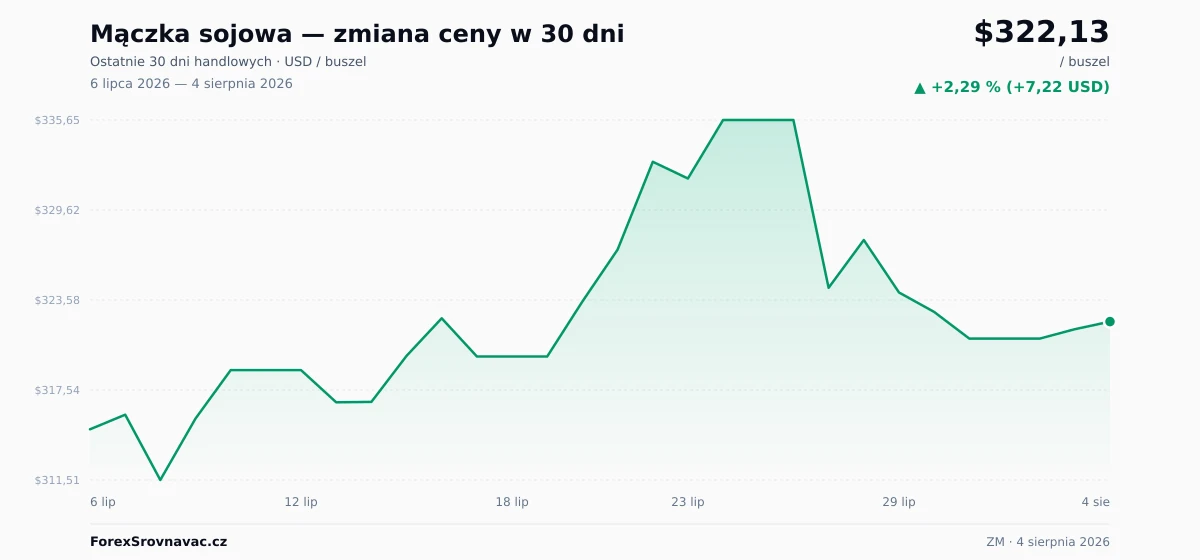
Mączka sojowa (ZM) 30-dniowy wykres ceny — USD, EUR, PLN

Pobierz wykres: WebP

Dzienne zamknięcie

21 dni handlowych

DataCena (USD)Cena (EUR)Cena (PLN)Dzienna zmiana
18 wrz 2026 358,84 USD 312,55 € 1362 zł ▼ −3,41 %
17 wrz 2026 371,49 USD 323,57 € 1410 zł ▲ +1,10 %
16 wrz 2026 367,44 USD 320,04 € 1395 zł ▲ +0,38 %
15 wrz 2026 366,04 USD 318,82 € 1389 zł ▲ +2,52 %
14 wrz 2026 357,03 USD 310,97 € 1355 zł ▲ +0,73 %
11 wrz 2026 354,44 USD 308,72 € 1345 zł ▼ −0,86 %
10 wrz 2026 357,52 USD 311,40 € 1357 zł ▲ +1,48 %
9 wrz 2026 352,31 USD 306,86 € 1337 zł ▲ +0,29 %
8 wrz 2026 351,29 USD 305,97 € 1333 zł ▼ −1,31 %
4 wrz 2026 355,96 USD 310,04 € 1351 zł ▼ −0,01 %
3 wrz 2026 355,99 USD 310,07 € 1351 zł ▲ +1,50 %
2 wrz 2026 350,72 USD 305,48 € 1331 zł ▼ −0,57 %
1 wrz 2026 352,74 USD 307,24 € 1339 zł ▲ +1,90 %
31 sie 2026 346,15 USD 301,50 € 1314 zł ▼ −0,91 %
28 sie 2026 349,34 USD 304,28 € 1326 zł ▲ +2,41 %
27 sie 2026 341,11 USD 297,11 € 1295 zł ▲ +0,59 %
26 sie 2026 339,10 USD 295,36 € 1287 zł ▲ +2,70 %
25 sie 2026 330,17 USD 287,58 € 1253 zł ▲ +0,26 %
24 sie 2026 329,30 USD 286,82 € 1250 zł ▲ +0,73 %
21 sie 2026 326,91 USD 284,74 € 1241 zł ▲ +0,93 %
20 sie 2026 323,89 USD 282,11 € 1229 zł

Śruta sojowa — FAQ

Dlaczego śruta sojowa jest kwotowana w tonach krótkich? +
Chicago Board of Trade (CBOT, obecnie część CME Group) ustaliła kontrakt futures na śrutę sojową w amerykańskich jednostkach zwyczajowych. Kwotowanie ZM opiera się na USD / tonę krótką, gdzie 1 tona krótka odpowiada 2 000 funtów amerykańskich, czyli 907,185 kg. To około 9,3% mniej niż tona metryczna. Aby przeliczyć kwotowanie CBOT na tonę metryczną, należy pomnożyć je przez 1,1023. Skrót „Bu” oznaczający buszel, czasem widoczny na stronach internetowych, jest dla tego produktu mylący. Śruta sojowa nie jest zbożem i nie jest mierzona objętościowo. Jest mierzona według masy, a faktyczną jednostką kwotowania jest tona krótka.
Czym jest soybean crush i jak wiąże się z cenami śruty sojowej? +
Crush to przemysłowy przerób soi. Ziarna są rozdzielane przez ekstrakcję rozpuszczalnikową i tłoczenie na około ~80% śruty sojowej i ~20% oleju sojowego. Marża przerobowa — łączny przychód z obu produktów pomniejszony o koszt zakupu soi — to wskaźnik „board crush”, liczony na podstawie kontraktów futures CBOT ZS (soja), ZM (śruta sojowa) i ZL (olej sojowy). Gdy marża crush się poprawia, przetwórcy tacy jak Bunge, ADM, Cargill i Cofco przerabiają więcej soi. Podaż śruty rośnie, a presja na ceny ZM w dół się zwiększa. Marża crush reguluje więc rynek od strony podaży i bezpośrednio łączy ceny śruty sojowej z cenami soi i oleju sojowego.
Kto jest największym producentem i konsumentem śruty sojowej? +
Globalna produkcja śruty sojowej wynosi około 260 mln ton rocznie. Największymi producentami są Chiny (~75 mln ton, prawie w całości na użytek krajowy), Stany Zjednoczone (~50 mln ton), Brazylia (~42 mln ton) i Argentyna (~32 mln ton). Chiny przodują w konsumpcji ze względu na zapotrzebowanie paszowe dużych sektorów trzody chlewnej i drobiu. Kolejne są UE, USA i Brazylia. Na rynku eksportowym ranking wygląda inaczej. Argentyna jest największym eksporterem śruty sojowej na świecie, z wolumenem około 32 mln ton, czyli mniej więcej 40% globalnego eksportu. Dalej są Brazylia, USA i Indie. Chiny w praktyce nie eksportują. Cała ich produkcja i znaczny import są pochłaniane przez krajowy popyt na białko w produkcji zwierzęcej.
Dlaczego argentyński rynek przetwórców ma znaczenie dla globalnych cen śruty sojowej? +
Argentyna odpowiada za około 40% globalnego eksportu śruty sojowej, więc wykorzystanie argentyńskich mocy przerobowych, przepływy portowe i zakłócenia logistyczne mają bezpośredni wpływ na ceny w Chicago. Centrum argentyńskiego przetwórstwa soi jest klaster portowy Rosario nad rzeką Paraná, gdzie organizacja branżowa CIARA (Cámara de la Industria Aceitera de la República Argentina) publikuje tygodniowe dane o produkcji i załadunkach. Sektor jest podatny na okresowe strajki. Przestoje podczas negocjacji płacowych z udziałem związku pracowników branży oleistych SOEA i pracowników portowych są wyceniane jako ryzyko rynkowe na CBOT. Dewaluacje argentyńskiego peso oraz zasady podatków eksportowych, znane jako retenciones, również wpływają na zachowanie przetwórców.
Jak afrykański pomór świń (ASF) wpłynął na rynek śruty sojowej? +
Chiny zużywają około 75 mln ton śruty sojowej rocznie, w większości jako paszę dla pogłowia świń liczonego w setkach milionów sztuk. Duży wybuch afrykańskiego pomoru świń (ASF) w Chinach spowodował utratę 40–50% stada. W efekcie chiński popyt na śrutę sojową gwałtownie spadł, a ceny CBOT ZM wrażliwie reagowały na informacje rynkowe. Odbudowa pogłowia, wraz z ponownym uruchomieniem chińskiego cyklu świńskiego, działa odwrotnie i wspiera popyt. Rynek uważnie śledzi kwartalne dane o pogłowiu świń publikowane przez chińskie Narodowe Biuro Statystyczne (NBS). ASF pozostaje powracającym ryzykiem i powodował także lokalne ogniska w Azji Południowo-Wschodniej oraz w części Europy.
Czym jest relacja ceny kukurydzy do ceny śruty sojowej i dlaczego ma znaczenie? +
Wytwórnie pasz budują dawki dla zwierząt z dwóch głównych składników: komponentu energetycznego, zwykle kukurydzy, oraz komponentu białkowego, zwykle śruty sojowej. Relacja cen tych dwóch składników, czyli stosunek ceny kukurydzy do ceny śruty sojowej, bezpośrednio wpływa na decyzje dotyczące receptur pasz. Jeśli śruta sojowa drożeje względem kukurydzy, producenci mogą stosować niższe koncentracje białka albo dodawać alternatywne składniki białkowe, takie jak śruta rzepakowa lub słonecznikowa. Jeśli drożeje kukurydza, udział śruty może wzrosnąć. Ta dynamika substytucji nadaje popytowi na śrutę sojową pewną krótkoterminową elastyczność i pomaga wyjaśnić, dlaczego ZM oraz ZC, czyli kontrakt CBOT na kukurydzę, często poruszają się razem albo w przeciwnych kierunkach.
CFD na śrutę sojową czy akcje spółek agrobiznesowych — jaka jest różnica? +
Te dwa rodzaje ekspozycji mają różne profile ryzyka i potencjalnej stopy zwrotu. CFD na śrutę sojową powiązany z CBOT ZM bezpośrednio śledzi kwotowanie kontraktu futures z Chicago. Jest instrumentem z dźwignią finansową i nadaje się do krótkoterminowej spekulacji, ale płynność jest bardziej ograniczona niż w przypadku soi lub kukurydzy. Spready i koszty finansowania mogą być istotne, gdy pozycje CFD pozostają otwarte. Akcje spółek agrobiznesowych, takich jak Archer Daniels Midland (ADM) i Bunge (BG), dają ekspozycję pośrednią. Przetwórcy soi zarabiają na marży crush, więc ceny ich akcji nie podążają po prostu za ceną śruty. Odzwierciedlają spready przerobowe i wyniki biznesowe konkretnej spółki. ADM i Bunge są też globalnie zdywersyfikowane. Działają w handlu zbożem, młynarstwie, biodieslu i składnikach żywności, dlatego ruchy ich kursów akcji tylko częściowo wynikają z sytuacji na rynku śruty sojowej.
Jak śruta sojowa wiąże się z europejskim rynkiem pasz? +
Europa jest dużym importerem netto śruty sojowej. Lokalna produkcja soi pokrywa tylko część zapotrzebowania przemysłu paszowego na białko, dlatego europejscy producenci pasz w dużej mierze opierają się na śrucie i ziarnie z Brazylii oraz Argentyny, a także na europejskiej i ukraińskiej śrucie sojowej non-GMO transportowanej szlakami logistycznymi przez Dunaj i Morze Czarne. Wycena jest zwykle powiązana z kwotowaniem CBOT ZM, powiększonym o premie za załadunek w portach takich jak Rotterdam lub Konstanca oraz o koszty transportu lądowego. W przeliczeniu na tonę metryczną kwotowanie CBOT w tonach krótkich koryguje się współczynnikiem 1,1023. Lokalne ceny referencyjne odzwierciedlają następnie walutę, jakość, status GMO, certyfikację i logistykę.

Więcej: zboża

716,17 USD ▼ −1,85 %
buszel
5,30 USD ▼ −0,85 %
buszel
13,01 USD ▼ −1,39 %
buszel
15,68 USD ▼ −0,63 %
cetnar