Nafta — cena

Nafta: aktualna cena wynosi 837,76 USD za tonę (≈ 729,69 € · 3180 zł) — 15,86 % poniżej rocznego maksimum. W ciągu ostatnich 12 miesięcy cena wzrosła o 48,71 %, roczny przedział wynosi od 488,37 USD do 995,66 USD. W ciągu ostatnich 24 godzin cena spadła o 0,75 %.
837,76 USD / tona
≈ 729,69 € ≈ 3180 zł −6,31 USD (−0,75 %) 24h 69 % w zakresie 52-tygodniowym
Redakcja ForexSrovnavac.cz · Dane zaktualizowane: ·Zweryfikowane redakcyjnie
Nafta (NAPHTHA) cena dziś 837,76 USD / tona, ↓ 0.75 % (24h)
eToro
Sponsorowane · eToro

Inwestuj w ETF na surowce już od 50 €

Złoto, ropa i całe sektory surowcowe przez ETF — na jednym koncie, prosto.

✓ ETF bez prowizji ✓ Już od 50 €
Otwórz konto w eToro

eToro to wieloaktywowa platforma inwestycyjna. Wartość Twoich inwestycji może rosnąć lub spadać. Twój kapitał jest zagrożony.

Wykres: Nafta

Interaktywny wykres i 30-dniowy przegląd

7 dni
▼ −3,84 %
−33,41 USD
30 dni
▲ +11,45 %
+86,09 USD
1 rok
▲ +48,71 %
+274,40 USD
Zakres 52-tygodniowy
488,37 USD69 %995,66 USD
Nafta — 564,52 USD (12 września 2025) → 837,76 USD (18 września 2026) Nafta (NAPHTHA) 30-dniowy wykres ceny — USD, EUR, PLN. 564,52 USD (2025-09-12) → 837,76 USD (2026-09-18), +48.40 %. $452,78 $581,78 $710,79 $839,79 $968,79 wrz 25 lis 25 lut 26 kwi 26 lip 26 wrz 26 $837,76 12 września 2025 — $564,52 / tona 18 września 2025 — $563,36 / tona 25 września 2025 — $564,00 / tona 1 października 2025 — $537,86 / tona 7 października 2025 — $543,55 / tona 13 października 2025 — $529,23 / tona 19 października 2025 — $527,11 / tona 25 października 2025 — $527,23 / tona 31 października 2025 — $542,56 / tona 6 listopada 2025 — $539,82 / tona 12 listopada 2025 — $533,44 / tona 18 listopada 2025 — $538,72 / tona 24 listopada 2025 — $530,39 / tona 30 listopada 2025 — $516,78 / tona 6 grudnia 2025 — $521,58 / tona 12 grudnia 2025 — $508,17 / tona 19 grudnia 2025 — $502,29 / tona 26 grudnia 2025 — $502,39 / tona 1 stycznia 2026 — $488,37 / tona 7 stycznia 2026 — $489,73 / tona 13 stycznia 2026 — $518,48 / tona 19 stycznia 2026 — $514,65 / tona 25 stycznia 2026 — $532,09 / tona 31 stycznia 2026 — $561,58 / tona 6 lutego 2026 — $547,47 / tona 12 lutego 2026 — $545,49 / tona 18 lutego 2026 — $559,78 / tona 24 lutego 2026 — $561,58 / tona 2 marca 2026 — $633,49 / tona 8 marca 2026 — $739,68 / tona 14 marca 2026 — $799,00 / tona 20 marca 2026 — $873,74 / tona 26 marca 2026 — $842,48 / tona 1 kwietnia 2026 — $917,83 / tona 9 kwietnia 2026 — $894,03 / tona 26 kwietnia 2026 — $933,20 / tona 2 maja 2026 — $884,10 / tona 11 maja 2026 — $839,00 / tona 17 maja 2026 — $897,14 / tona 23 maja 2026 — $815,17 / tona 29 maja 2026 — $735,21 / tona 4 czerwca 2026 — $751,33 / tona 13 czerwca 2026 — $719,82 / tona 19 czerwca 2026 — $692,24 / tona 25 czerwca 2026 — $679,77 / tona 1 lipca 2026 — $616,74 / tona 7 lipca 2026 — $616,65 / tona 13 lipca 2026 — $655,81 / tona 19 lipca 2026 — $712,16 / tona 25 lipca 2026 — $810,35 / tona 31 lipca 2026 — $767,07 / tona 6 sierpnia 2026 — $668,77 / tona 12 sierpnia 2026 — $743,18 / tona 18 sierpnia 2026 — $749,00 / tona 24 sierpnia 2026 — $757,20 / tona 30 sierpnia 2026 — $745,84 / tona 5 września 2026 — $788,59 / tona 11 września 2026 — $871,17 / tona 17 września 2026 — $844,07 / tona 18 września 2026 — $837,76 / tona
Nafta (NAPHTHA) 30-dniowy wykres ceny — USD, EUR, PLN: 564,52 USD (2025-09-12) → 837,76 USD (2026-09-18), +48.40 %.
Najedź kursorem lub kliknij, aby wczytać interaktywny wykres

Wykres ceny nafty pokazuje, jak cena zmieniała się w czasie. Widok interaktywny pozwala przełączać przedział czasu (od 7 dni do MAX), walutę (USD / EUR / PLN) i nakładać średnie kroczące. Kliknięcie dwóch punktów mierzy procentową zmianę między danymi datami.

Jak ustala się cenę nafty?

Cena nafty jest kwotowana za tonę metryczną (1 t = 1 000 kg) — standardową jednostkę dla surowców przemysłowych i masowych na London Metal Exchange (LME), CME oraz głównych giełdach europejskich. Przesyłki hurtowe przewozi się w kontenerach lub masowcach, zwykle w partiach 25- lub 100-tonowych.

Przy cenie 837,76 USD za tonę jeden kilogram ma wartość 0,8378 USD. Ceny dla użytkowników końcowych w przypadku produktów przetworzonych obejmują ponad cenę hurtową także marże przetwórcze, transport i cła.

Co wpływa na cenę nafty petrochemicznej?

Głównym źródłem popytu na naftę petrochemiczną jest sektor krakerów parowych w petrochemii. Około 85% globalnej produkcji trafia do łańcuchów dostaw tworzyw sztucznych, włókien i chemikaliów jako etylen, propylen, butadien oraz aromaty, m.in. benzen, toluen i ksyleny. Marża krakera, określana też jako marża krakera parowego, to różnica między wartością produktów olefinowych a kosztem surowca, czyli nafty petrochemicznej. Gdy marża się kurczy, instalacje ograniczają wykorzystanie mocy, a popyt na naftę spada. Krakery azjatyckie, zwłaszcza zakłady w Korei Południowej, Japonii, Chinach i na Tajwanie, odpowiadają za ~60% globalnego popytu na naftę petrochemiczną, dlatego ceny krańcowe koncentrują się wokół wyceny Platts CFR Japan.

Głównym strukturalnym wyzwaniem dla cen nafty petrochemicznej jest konkurencja ze strony amerykańskich krakerów opartych na etanie. Po boomie na gaz łupkowy w USA powstało wiele takich instalacji na wybrzeżu Zatoki Meksykańskiej, szczególnie w Teksasie i Luizjanie. Zakłady te produkują etylen z etanu tanio wydzielanego z gazu ziemnego, zwykle z przewagą kosztową rzędu 200–400 USD/t w przeliczeniu na ekwiwalent etylenu wobec krakingu nafty. Kraker etanowy produkuje jednak prawie czysty etylen i bardzo mało propylenu lub aromatycznych produktów ubocznych. Kraker naftowy daje szerszy koszyk produktów, co zapewnia przemysłowi chemicznemu bardziej wartościową strukturę uzysku. Oba modele są więc częściowo komplementarne, a częściowo konkurencyjne. Każda nowa jednostka mocy krakerów etanowych w USA pośrednio ogranicza popyt na naftę w przeliczeniu na ekwiwalent olefin.

Trzecim czynnikiem jest decyzja rafinerii dotycząca przełączania między benzyną a naftą petrochemiczną. Nafta jest też surowcem do produkcji benzyny. Lekka frakcja jest przetwarzana w benzynę silnikową o wyższej liczbie oktanowej przez reforming lub izomeryzację. Gdy globalny popyt na benzynę jest wysoki, na przykład w sezonie letnich podróży samochodowych w USA, rafinerie kierują naftę do puli benzynowej jako komponent mieszankowy, ograniczając podaż dla krakerów. Gdy rynek benzyny jest słaby, a marże krakerów wysokie, więcej nafty trafia do zakładów petrochemicznych, a ceny dostosowują się w dół. Nierównowagi regionalne są rozładowywane przez atlantycko-pacyficzny arbitraż na nafcie petrochemicznej: europejska nadwyżka, wyceniana według bazy Argus Mediterranean, jest wysyłana tankowcami do azjatyckich krakerów. Ruch ten widać w spreadzie między oboma benchmarkami.

Jak inwestować na rynku nafty petrochemicznej

Nafta petrochemiczna jest głównie surowcem B2B. Rynek fizyczny działa między rafineriami a zakładami petrochemicznymi, a większość brokerów CFD dla klientów detalicznych, w tym XTB, eToro i Plus500, nie oferuje bezpośrednich CFD na naftę petrochemiczną. Polski inwestor detaliczny uzyskuje więc ekspozycję przez spółki powiązane z branżą: zintegrowane koncerny naftowe, takie jak TotalEnergies (TTE), Shell i BP, których segmenty rafineryjne i petrochemiczne są bezpośrednio zależne od cen nafty; duże azjatyckie krakery, takie jak LG Chem, Lotte Chemical i Formosa Plastics, notowana na Tajwanie; oraz akcje spółek rafineryjnych, np. Reliance Industries z indyjskiej NSE, która prowadzi jeden z największych kompleksów krakingowych na świecie, lub południowokoreański S-Oil. Po stronie amerykańskich krakerów etanowych ekspozycję dają Dow (DOW) i LyondellBasell (LYB). CFD na ropę, takie jak Brent i WTI, również zapewniają pośrednią ekspozycję, ale nie odzwierciedlają dokładnie zmian marż specyficznych dla nafty petrochemicznej.

30-dniowa historia cen

Wykres i dzienne ceny zamknięcia
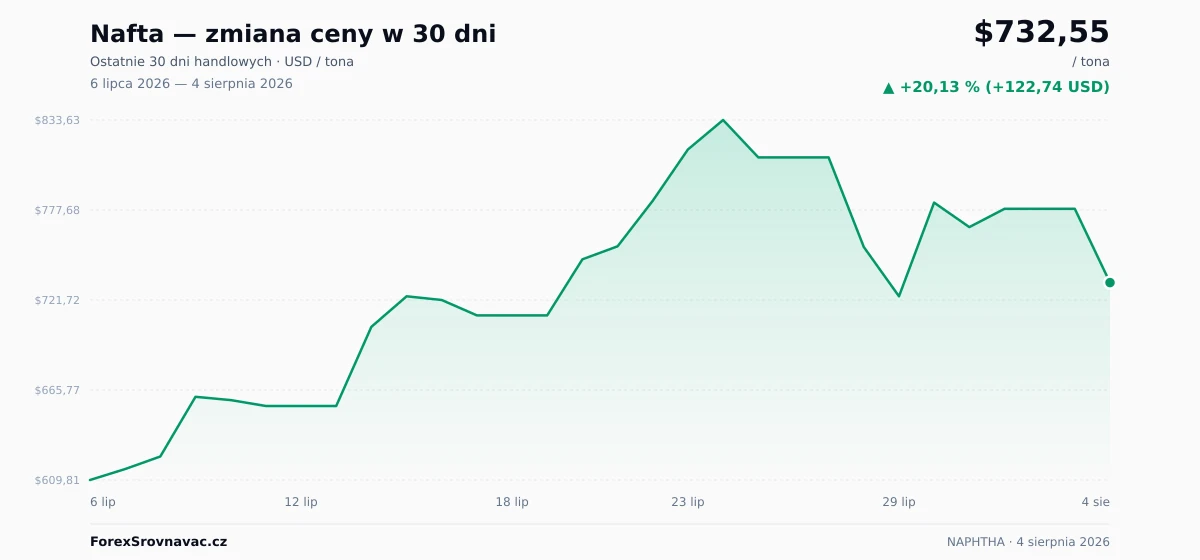
Nafta (NAPHTHA) 30-dniowy wykres ceny — USD, EUR, PLN

Pobierz wykres: WebP

Dzienne zamknięcie

22 dni handlowych

DataCena (USD)Cena (EUR)Cena (PLN)Dzienna zmiana
18 wrz 2026 837,76 USD 729,69 € 3180 zł ▼ −0,75 %
17 wrz 2026 844,07 USD 735,18 € 3204 zł ▼ −2,41 %
16 wrz 2026 864,93 USD 753,35 € 3283 zł ▲ +1,75 %
15 wrz 2026 850,07 USD 740,41 € 3227 zł ▼ −0,61 %
12 wrz 2026 855,28 USD 744,95 € 3246 zł ▼ −1,82 %
11 wrz 2026 871,17 USD 758,79 € 3307 zł ▲ +5,52 %
10 wrz 2026 825,61 USD 719,11 € 3134 zł ▲ +1,94 %
9 wrz 2026 809,88 USD 705,41 € 3074 zł ▲ +2,70 %
5 wrz 2026 788,59 USD 686,86 € 2993 zł ▲ +0,72 %
4 wrz 2026 782,98 USD 681,98 € 2972 zł ▲ +0,13 %
3 wrz 2026 781,93 USD 681,06 € 2968 zł ▼ −0,04 %
2 wrz 2026 782,22 USD 681,31 € 2969 zł ▲ +2,68 %
1 wrz 2026 761,83 USD 663,55 € 2892 zł ▲ +3,10 %
31 sie 2026 738,89 USD 643,57 € 2805 zł ▼ −0,93 %
29 sie 2026 745,84 USD 649,63 € 2831 zł ▲ +0,05 %
28 sie 2026 745,45 USD 649,29 € 2830 zł ▲ +0,14 %
27 sie 2026 744,43 USD 648,40 € 2826 zł ▲ +0,09 %
26 sie 2026 743,74 USD 647,80 € 2823 zł ▼ −0,63 %
25 sie 2026 748,47 USD 651,92 € 2841 zł ▼ −1,15 %
22 sie 2026 757,20 USD 659,52 € 2874 zł ▲ +0,21 %
21 sie 2026 755,64 USD 658,16 € 2868 zł ▲ +0,42 %
20 sie 2026 752,47 USD 655,40 € 2856 zł

Nafta petrochemiczna: najczęstsze pytania

Czym jest nafta petrochemiczna i do czego się jej używa? +
Nafta petrochemiczna to lekka frakcja węglowodorowa otrzymywana z destylacji atmosferycznej ropy naftowej. Jest mieszaniną, która kondensuje w zakresie temperatur wrzenia 30–200°C. Zwykle nie jest sprzedawana jako samodzielny produkt końcowy. Około 85% globalnej produkcji trafia do petrochemicznych krakerów parowych, gdzie jest przekształcana w etylen, propylen, butadien i aromaty, takie jak benzen, toluen i ksyleny. Są to podstawowe monomery dla tworzyw sztucznych, takich jak polietylen i polipropylen, włókien syntetycznych, takich jak poliester i nylon, oraz półproduktów chemicznych, takich jak PET, ABS i styren. Pozostała część jest używana jako komponent do mieszania benzyn po reformingu albo jako rozpuszczalnik przemysłowy.
Ile kosztuje kilogram lub litr nafty petrochemicznej? +
Międzynarodowe ceny nafty petrochemicznej są kwotowane za tonę. W przykładzie opartym na cenie ~650 USD/t hurtowa cena surowca za kilogram nafty petrochemicznej wynosi około 0,65 USD. Przy gęstości ~0,7 kg/l litr nafty petrochemicznej kosztuje około 0,46 USD. To wyłącznie hurtowa cena B2B przy bramie rafinerii, dla ładunków przewożonych tankowcem lub barką. Nafta petrochemiczna nie jest sprzedawana konsumentom detalicznym i jest przedmiotem obrotu w ramach kontraktów rafineryjnych i petrochemicznych.
Jaka jest różnica między naftą petrochemiczną a benzyną? +
Nafta petrochemiczna jest w rafinerii prekursorem benzyny. Ma podobny zakres temperatur wrzenia, około ~30–200°C, ale nie nadaje się bezpośrednio jako paliwo silnikowe, ponieważ ma niską liczbę oktanową, a jej skład nie spełnia obecnych specyfikacji benzyn. Aby przekształcić ją w benzynę, rafinerie stosują reforming katalityczny, który zmienia parafiny w aromaty, oraz izomeryzację, która przekształca węglowodory o prostych łańcuchach w związki rozgałęzione. Następnie dodawane są inne komponenty mieszankowe, takie jak alkilat, oksygenaty i etanol. Benzyna jest więc dalej przetworzonym, standaryzowanym produktem końcowym wytwarzanym z nafty petrochemicznej. Oba rynki są wyceniane oddzielnie i śledzone przez różne benchmarki.
Dlaczego europejska nafta petrochemiczna jest wysyłana do Azji? +
Największymi odbiorcami globalnego popytu na naftę petrochemiczną są azjatyckie krakery parowe. Korea Południowa, szczególnie zakłady LG Chem i Lotte Chemical, Japonia przez spółki takie jak Mitsui Chemicals i Idemitsu, Chiny oraz Tajwan przez Formosa Plastics odpowiadają łącznie za ~60% światowego popytu na naftę petrochemiczną. Europa ma natomiast strukturalną nadwyżkę nafty, ponieważ rafinerie kontynentalne są skonfigurowane tak, aby maksymalizować produkcję średnich destylatów, takich jak olej napędowy i kerozyna, podczas gdy lekkiej frakcji jest więcej, niż mogą wchłonąć lokalne krakery i pula benzynowa. Nadwyżka trafia tankowcami do azjatyckich krakerów. Arbitraż zachód–wschód na rynku nafty petrochemicznej mierzy się spreadem między benchmarkami Argus Mediterranean i Platts CFR Japan.
Co oznacza konkurencja między krakerami etanowymi a krakerami naftowymi? +
Krakery parowe wykorzystują globalnie dwa główne surowce: naftę petrochemiczną, opartą na ropie naftowej, oraz etan, wydzielany z gazu ziemnego. Od czasu boomu na gaz łupkowy w USA etan stał się strukturalnie tańszy, a krakery na wybrzeżu Zatoki Meksykańskiej, zbudowane wokół tego surowca, w tym Dow, LyondellBasell, ExxonMobil Chemical i Shell Pennsylvania, produkują etylen z przewagą kosztową 200–400 USD/t wobec krakerów naftowych. Kraker etanowy wytwarza jednak prawie czysty etylen i bardzo mało propylenu, butadienu lub aromatycznych produktów ubocznych. Kraker naftowy produkuje szerszy koszyk produktów, co jest szczególnie cenne w Azji, gdzie popyt na propylen do produkcji polipropylenu jest wysoki. Oba modele są więc częściowo substytutami, a częściowo uzupełniają się.
Czym jest spread crack nafta–Brent? +
Spread crack nafta–Brent jest przybliżonym wskaźnikiem marż rafinerii i krakerów na lekkich frakcjach. Cena nafty petrochemicznej za tonę jest przeliczana na ekwiwalent baryłki przy założeniu 1 t nafty ≈ 8,9 baryłki, a następnie odejmuje się cenę ropy Brent za baryłkę. Różnica pokazuje, ile rynek płaci za udostępnienie lekkiej frakcji ropy sektorom petrochemicznemu i benzynowemu. Jeśli spread się zawęża lub staje się ujemny, zwykle wskazuje to na słabe marże krakerów i słaby globalny popyt na benzynę. Rafinerie ograniczają wtedy produkcję lekkich frakcji, a podaż spada do czasu normalizacji marż.
Jak nafta petrochemiczna łączy się z globalnym cyklem petrochemicznym? +
Nafta petrochemiczna jest głównym surowcem wejściowym w łańcuchu wartości petrochemii w Azji i Europie, dlatego jej cena porusza się blisko globalnego cyklu tworzyw sztucznych i chemikaliów. Wolniejsza aktywność budowlana w Chinach, słabszy popyt motoryzacyjny lub miękka produkcja chemiczna w Europie mogą prowadzić do niższego wykorzystania krakerów, co bezpośrednio wpływa na wyceny Platts CFR Japan i Argus Mediterranean. Z kolei silna produkcja tworzyw w Azji lub napięta podaż olefin spowodowana przestojami krakerów mogą szybko rozszerzać marże na nafcie petrochemicznej. Rynki monomerów, takich jak etylen i propylen, warto więc śledzić razem z cenami nafty.
Dlaczego brokerzy nie oferują bezpośrednich CFD na naftę petrochemiczną? +
Kontrakt futures ICE Naphtha ma znacznie niższą płynność niż benchmarki ropy Brent lub WTI, a rynek fizyczny działa prawie w całości przez kontrakty B2B między rafineriami i zakładami petrochemicznymi. Brokerzy CFD dla inwestorów detalicznych, tacy jak XTB, eToro, Plus500 i IG, zwykle nie oferują go więc jako samodzielnego produktu, ponieważ niska płynność oznaczałaby szerokie spready i poślizg cenowy. Inwestor detaliczny może śledzić ruchy rynku nafty petrochemicznej przez zintegrowane koncerny naftowe, takie jak TotalEnergies, Shell i BP, akcje krakerów i spółek chemicznych, takich jak Dow, LyondellBasell, LG Chem i Reliance, oraz pośrednią ekspozycję przez Brent / WTI CFD.

Więcej: energia

100,94 USD ▲ +0,27 %
baryłka
97,51 USD ▲ +0,97 %
baryłka
113,41 USD ▼ −6,74 %
baryłka
3,05 USD ▲ +2,01 %
MMBtu